今年、韓国🇰🇷市場では、レバレッジが市場の下落を増幅させる教科書的な事例が起きました。
現在、米国の脆弱性が高まっています。
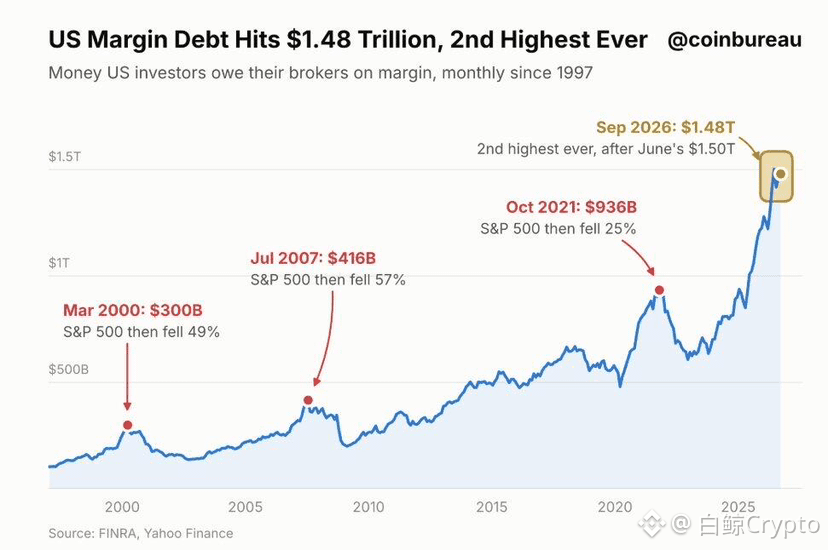
米国の投資家が現在抱える信用取引の負債(証拠金債務)は1.48兆ドルに達し、過去2番目の高水準です。
米国金融業規制機構(FINRA)のデータによると、9月だけで投資家の信用借入額は260億ドル増加しました。現在の証拠金債務は、6月に記録した過去最高の1.50兆ドルをわずか1.5%下回る水準です。
一方、投資家が証券会社に預けている待機資金は、2021年10月以降1.7%しか増えていませんが、証拠金債務は58%も急増しています。
もちろん、株式市場そのものの時価総額も拡大しています。
ファースト・トラスト(First Trust)のデータによると、S&P 500指数を基準にした場合、投資家がS&P 500構成銘柄を100ドル分保有するごとに、信用取引の負債は約2.30ドルに相当します。この水準は、1997年以降の平均とほぼ同じです。
過去には、証拠金債務のピークは大規模な市場の天井をつける前後3カ月以内に現れることがよくありました。
1. 2000年3月:証拠金債務は3,000億ドル。その後、S&P 500指数は49%下落。
2. 2007年7月:証拠金債務は4,160億ドル。その後、S&P 500指数は57%下落。
3. 2021年10月:証拠金債務は9,360億ドル。その後、S&P 500指数は25%下落。
これらの相場ではいずれも、信用取引のポジションがレバレッジ解消に直面し、証拠金債務はそれぞれのピークから35~55%減少しました。
これは📉が必ず起きるという意味ではありません。「高水準の信用取引負債が直接暴落を引き起こす」ということでもありません。そうではなく、売りが始まると、高いレバレッジが下落幅を拡大させるということです。また、極端なレバレッジ水準は、強気相場の後半、市場のリスク選好が最も高まる局面に現れることがよくあります。
言い換えれば、ブラックスワンに警戒⚠️:
1. イラン戦争の激化 ― トランプは中間選挙前には行動しないと言っていますが、トランプのことを考えると……その可能性はどれくらいでしょうか。
2. 信用危機 ― 🍊にとっては強気材料。
3. 🇫🇷
4. 実は流動性の問題もあります。流動性が低ければ、株式市場でも暗号資産でも、この問題がある限り、状況は非常に悪くなります。
今のところ思いつくのはこれくらいです。他にもあれば、ぜひコメントしてください。
現在、米国の脆弱性が高まっています。
米国の投資家が現在抱える信用取引の負債(証拠金債務)は1.48兆ドルに達し、過去2番目の高水準です。
米国金融業規制機構(FINRA)のデータによると、9月だけで投資家の信用借入額は260億ドル増加しました。現在の証拠金債務は、6月に記録した過去最高の1.50兆ドルをわずか1.5%下回る水準です。
一方、投資家が証券会社に預けている待機資金は、2021年10月以降1.7%しか増えていませんが、証拠金債務は58%も急増しています。
もちろん、株式市場そのものの時価総額も拡大しています。
ファースト・トラスト(First Trust)のデータによると、S&P 500指数を基準にした場合、投資家がS&P 500構成銘柄を100ドル分保有するごとに、信用取引の負債は約2.30ドルに相当します。この水準は、1997年以降の平均とほぼ同じです。
過去には、証拠金債務のピークは大規模な市場の天井をつける前後3カ月以内に現れることがよくありました。
1. 2000年3月:証拠金債務は3,000億ドル。その後、S&P 500指数は49%下落。
2. 2007年7月:証拠金債務は4,160億ドル。その後、S&P 500指数は57%下落。
3. 2021年10月:証拠金債務は9,360億ドル。その後、S&P 500指数は25%下落。
これらの相場ではいずれも、信用取引のポジションがレバレッジ解消に直面し、証拠金債務はそれぞれのピークから35~55%減少しました。
これは📉が必ず起きるという意味ではありません。「高水準の信用取引負債が直接暴落を引き起こす」ということでもありません。そうではなく、売りが始まると、高いレバレッジが下落幅を拡大させるということです。また、極端なレバレッジ水準は、強気相場の後半、市場のリスク選好が最も高まる局面に現れることがよくあります。
言い換えれば、ブラックスワンに警戒⚠️:
1. イラン戦争の激化 ― トランプは中間選挙前には行動しないと言っていますが、トランプのことを考えると……その可能性はどれくらいでしょうか。
2. 信用危機 ― 🍊にとっては強気材料。
3. 🇫🇷
4. 実は流動性の問題もあります。流動性が低ければ、株式市場でも暗号資産でも、この問題がある限り、状況は非常に悪くなります。
今のところ思いつくのはこれくらいです。他にもあれば、ぜひコメントしてください。