Microsoftは「AIで成果を出せるのか」という問いに対し、市場にこれまでで最も明確な答えを示した。正直なところ、時間外取引での+3.8%の上昇は、話の半分しか伝えていない。
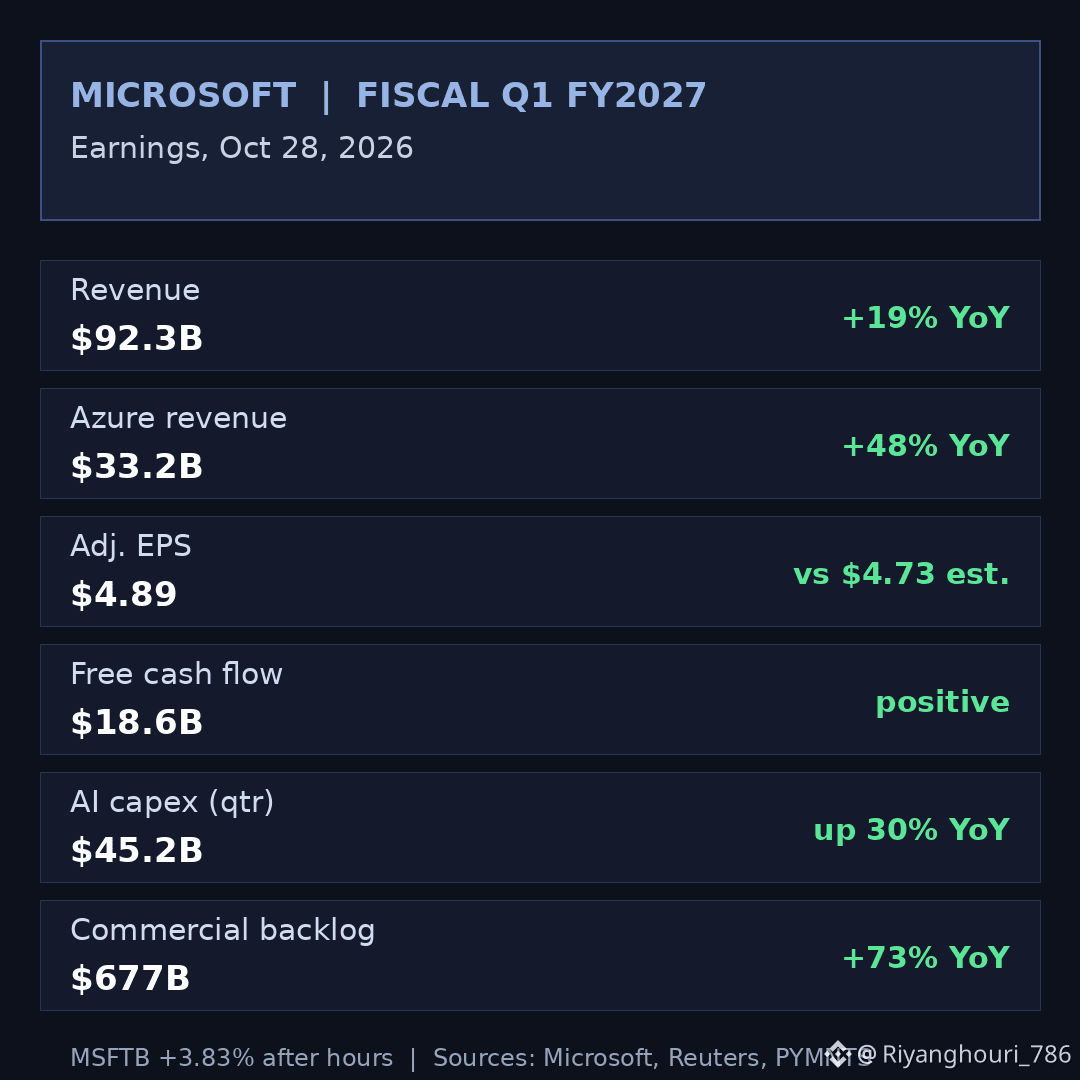
昨夜発表された第1四半期決算の主要数字には、異論を挟む余地がほとんどない。売上高は923億ドルで19%増、調整後EPSは予想の4.73ドルに対して4.89ドル、Azureの売上高は48%増の332億ドルだった。MicrosoftがAzureの売上高を金額で開示したのは今回が初めてで、コンセンサス予想の328億ドルを上回った。Copilotの日次ユーザー数は前年比で5倍超に増え、商業契約残高は73%増の6,770億ドルに達した。もはや約束を売り続けている企業ではない。すでに契約が締結された受注だ。
ただ、私がより注意深く見ているのは、四半期の設備投資額452億ドルと、OpenAI単独からの売上高100億ドルだ。これは総売上高の約11%に当たる。問われていることは変わりつつある。もはや「MicrosoftはAIを収益化できるのか」ではない。Azureがその答えを示した。次の問いは「その費用が成長ストーリーを損ない始める前に、十分な速さで、しかもどれほどのコストで供給能力を構築できるのか」だ。フリーキャッシュフローが186億ドルあることから、今のところは自前の資金で投資を賄えることが分かる。これは昨夜、フリーキャッシュフローがマイナスとなったAlphabetがつまずいた点でもある。
私の見方では、Microsoftは成果を出している。しかし、ハードルは四半期ごとに上がっていく。次の試金石は次回の決算発表ではない。設備投資を抑えながら、Azureの成長率を45%超に維持できるかどうかだ。両方を達成できれば、AIプレミアムは正当化される。設備投資がクラウド売上高を上回るペースで増え続ければ、今回のような好決算でも、もはや株価を押し上げる力はなくなる。
MicrosoftのAI投資は、すでに自らの費用を回収できていると思う?それとも、市場はまだ期待を織り込んでいるだけだろうか? #CanMicrosoftDeliverOnAI $MSFTB