

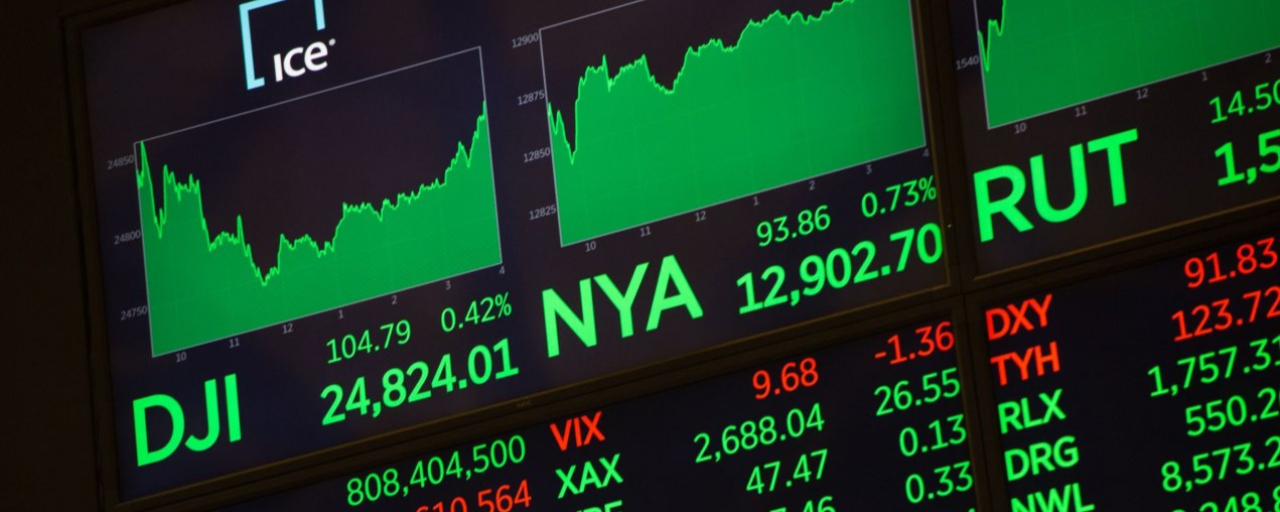

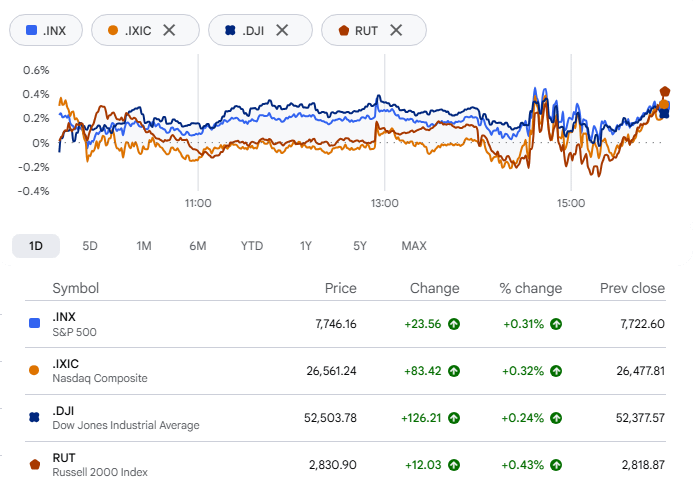
米国株は水曜日、わずかに上昇して取引を終え、S&P 500種株価指数とダウ工業株30種平均はいずれも3営業日続伸となった。S&P 500種株価指数は0.28%上昇し、7,743.98で取引を終えた。ナスダック総合指数は0.27%高の26,549.85、ダウ平均は97.53ポイント(0.19%)上昇し、52,475.10で取引を終えた。
小型株はやや堅調で、ラッセル2000指数は0.41%上昇し、2,830.51となった。マイクロソフトとアルファベットが取引終了後に決算を発表する予定だったため、トレーダーは一日を通じて発表時刻を気にかけていた。
半導体メーカーが相場をけん引した。SKハイニックスは第3四半期の営業利益が83兆3,000億ウォン、売上高が初めて100兆ウォンを超え、過去最高益を記録した。米国上場株は13%急伸した。フィラデルフィア半導体株指数は1.75%上昇した。業績発表とともに、約100兆ウォンを株主に還元する計画も明らかになった。UBSはこれが始まりにすぎないとみている。同社のアナリストは、2027年以降、株主還元がフリーキャッシュフローの最大60%に達すると予想。アナリストのニコラ・ゴドワ氏は、株主還元を同社株の「重要なプラス材料」と評した。
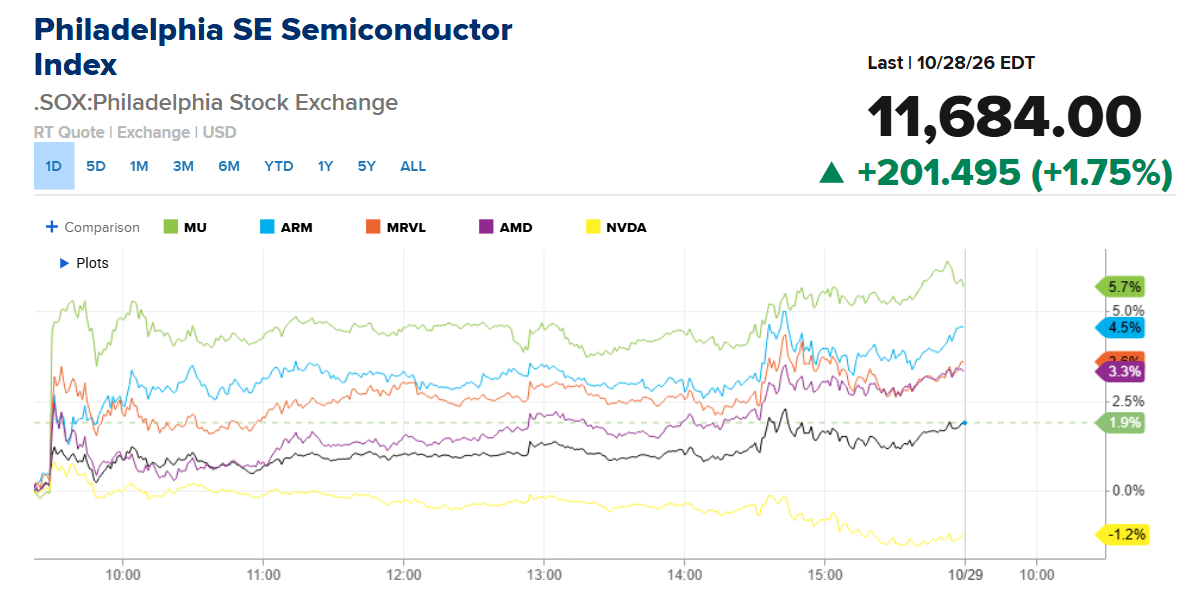
上昇は急速に広がった。マイクロンは約6%高で引け、アームは4%上昇、マーベル・テクノロジーとアドバンスト・マイクロ・デバイス(AMD)はそれぞれ約3%上昇した。エヌビディアはこの上昇に加わらず、1.17%下落した。
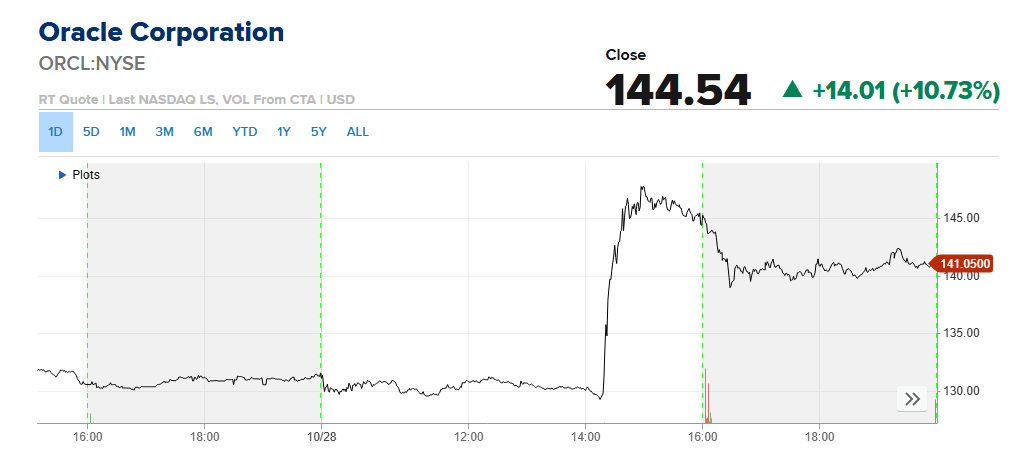
オラクルは独自の材料で上昇した。ソフトウェア大手の同社が、2030年度の売上高目標を2,250億ドルとし、年率約35%の成長を見込むと発表した後、株価は約11%上昇した。また、2027~2030年度の追加資金調達を最大200億ドルに抑える方針も示した。
残る動きは、レストラン株と買収をめぐる思惑がもたらした。チリズを傘下に持つブリンカー・インターナショナルは、通期の調整後利益見通しを1株当たり13.30~13.90ドルに引き上げた後、約12%上昇した。FactSetのコンセンサス予想は13.28ドルだった。同社は売上高見通しも引き上げ、四半期のチリズ既存店売上高は10.1%増加した。ウィングストップは調整後利益が1株当たり1.08ドルとなり、LSEGのアナリスト予想1.02ドルを上回ったことで、12%高で引けた。一方、売上高は1億8,500万ドルと、予想の1億9,300万ドルに届かなかった。
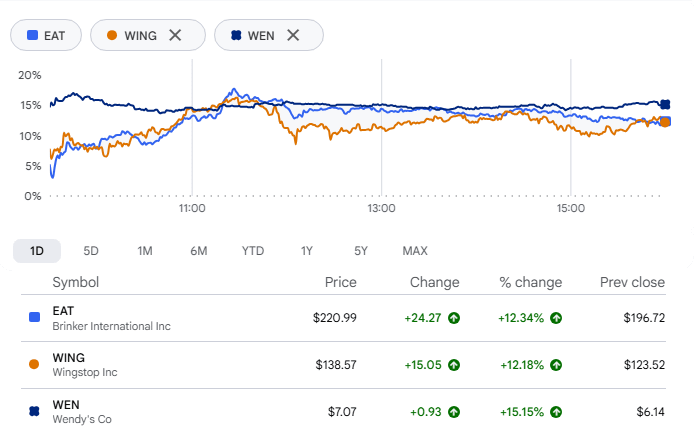
続いてウェンディーズが15%上昇した。ウォール・ストリート・ジャーナル紙は、ネルソン・ペルツ氏率いるトライアン・マネジメントが、ファストフードチェーンの非公開化に向けて14億ドルを提示したと報じた。同紙は事情に詳しい関係者の話として、長年の株主であるトライアンがブルーファイブ・キャピタル、シックス・ストリート・パートナーズとともに買収グループを率いていると伝えた。その後、トライアンの届け出により、提案額は1株当たり7.35ドルと明らかになった。
すべての銘柄が上昇したわけではない。
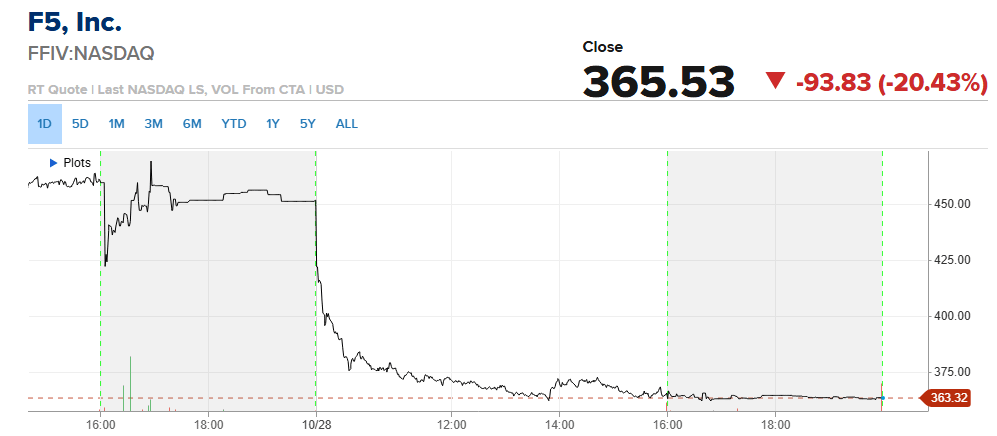
F5は四半期決算が予想を上回り、2027年度の非GAAPベースの利益見通しを1株当たり18~18.30ドルとした。コンセンサス予想の18.03ドルをわずかに上回る水準だったが、株価は20%下落した。売上高成長率の見通しが8~9%にとどまったことや、ハードウェアの買い替えサイクルが鈍化している兆候を投資家は嫌気し、パイパー・サンドラーは投資判断を「オーバーウエート」から「中立」に引き下げた。地方銀行株も軟調だった。ステート・ストリートのSPDR S&P地方銀行ETF(KRE)は約1%安で引け、1.68%下落した10月7日以来の大幅な下げとなった。金融セクター全体は小幅高だったにもかかわらず、トゥルイスト・フィナンシャル、M&Tバンク、ハンティントン・バンクシェアーズは取引時間中の安値近辺で推移した。
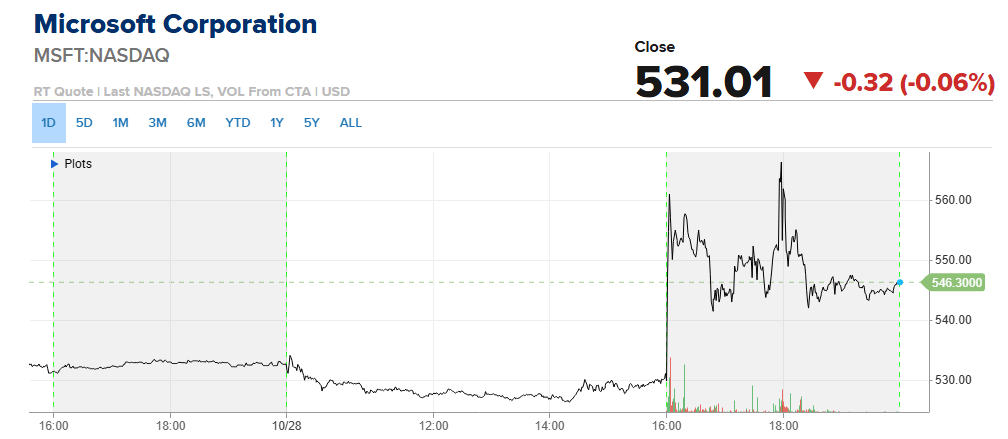
取引終了後、時価総額の大きい2社は正反対の動きを見せた。マイクロソフトは時間外取引で約4%上昇した。売上高は19%増の922億8,000万ドルとなり、Azureの成長率は48%に達し、いずれも予想を上回った。一方、アルファベットは約10%下落した。決算が市場予想に届かず、グーグル・クラウドの売上高が2倍以上の307億ドルになったという目玉の数字も、約91億ドルのマイナスのフリーキャッシュフローや、2027年に設備投資が大幅に増えるとの警告を補えなかった。株価は通常取引を横ばいで終えていた。
セクター分析:
好調だったセクター
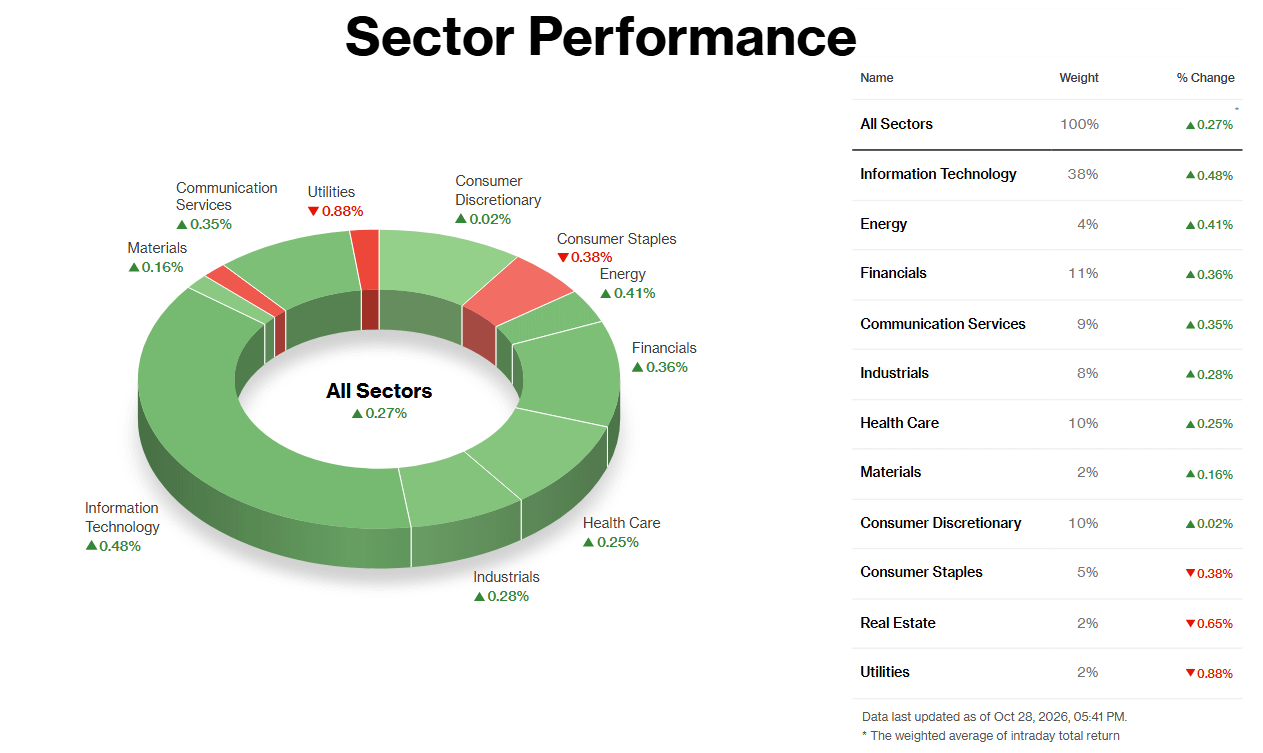
テクノロジーが0.48%上昇して先導し、半導体株が大きく押し上げた。SKハイニックスは過去最高の業績を発表し、メモリー製品は2029年まで売り切れたと明らかにした。米国上場株は13.3%上昇し、フィラデルフィア半導体株指数は4日続伸した。構成比率が38%を占めるテクノロジー株の上昇が指数を押し上げた。この勢いが続くかは、AI投資が成果につながるかどうかにかかっている。取引終了後にはマイクロソフトが上昇する一方、アルファベットは下落し、正反対の見方を示した。
原油価格が2%を超えて上昇するなか、エネルギー株は0.41%高となった。イエメンのフーシ派がサウジアラビア最大の製油所を攻撃したと発表したが、サウジ当局は直ちには確認しなかった。株式の上昇率は原油の上昇幅を大きく下回った。INGのストラテジストは、中間選挙がイランへの新たな攻撃なしに終われば、リスクプレミアムが縮小する可能性を指摘した。
金融株は0.36%上昇したが、特定の銘柄や材料が主導したわけではなかった。イールドカーブのスティープ化は金融機関に追い風となる一方、決算で利益が予想を下回ったロビンフッドが3.3%下落し、上昇幅を抑えた。
低調だったセクター
公益事業は0.88%下落し、11セクター中で最も弱かった。不動産は0.65%安、生活必需品は0.38%安だった。共通の要因は債券市場にあった。FRBは金利を据え置いたものの、2人の当局者が利上げを支持して反対票を投じ、ケビン・ウォーシュ議長は金融環境が引き締まっているとの見方を示さなかった。長期金利は上昇し、10年債利回りは5%近くに達した。公益事業株と不動産株は配当収入が魅力だが、米国債の利回りが上がるとその魅力は薄れる。生活必需品には独自の材料はなかった。市場全体に広がる金利主導の動きとみられ、同セクターは市場の他の部分に比べて苦戦している。
では、木曜日はどうなるだろうか。第3四半期のGDP速報値と9月のPCEインフレ指標が寄り付き前に発表され、アマゾンは取引終了後に決算を発表する。マイクロソフトの時間外取引での急伸は続くのか、アルファベットの下落は他のAI大手にも広がるのか。木曜日の取引で、その手がかりが初めて得られる。