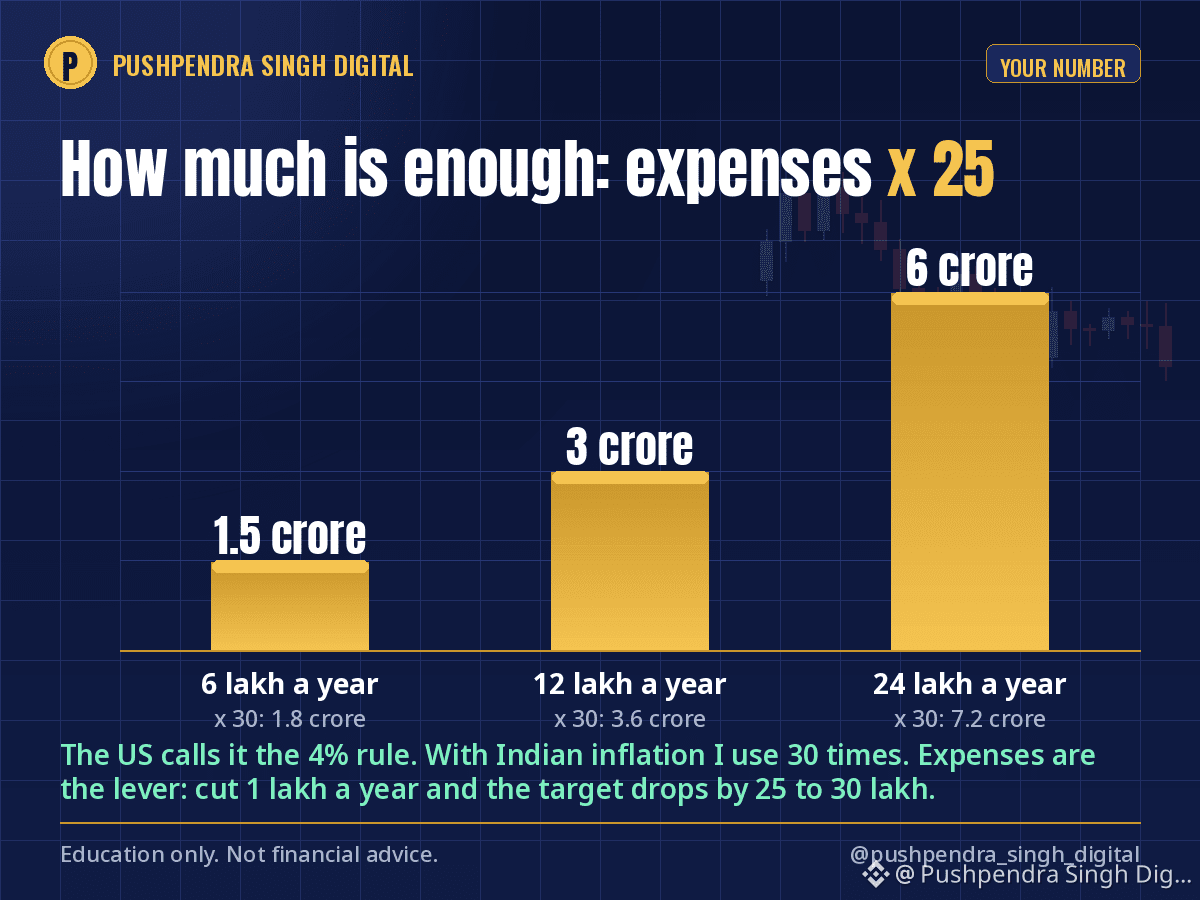

どれくらいのお金があれば十分でしょうか?計算式がありますが、自分の人生に当てはめて計算したことがある人はほとんどいません。
年間支出 × 25。
家族の年間支出が60万円なら、目標額は1,500万円。120万円なら3,000万円。240万円なら6,000万円です。インフレ率を上回る運用を組み合わせれば、元本を取り崩さずに、運用益で支出をまかなえます。米国では「4%ルール」と呼ばれています。
インド向けの調整:こちらはインフレ率が高いため、自分の目標額を計算するときは25倍ではなく30倍にしています。年間60万円なら1,800万円。より保守的で、安心して眠れます。
目標額にまだ遠くても、この数字が大切な理由:
「お金持ちになりたい」という願望を、期限のある目標に変えてくれます。
リターンではなく、支出が調整できるポイントだと教えてくれます。年間支出を1万円減らせば、目標額は25万〜30万円下がります。
必要のないリスクを取るのをいつやめられるかがわかります。大きな損失を出す人の多くは、すでに十分な資産があるのに、それに気づいていません。
私の目標額は、日記の最初のページに書いてあります。毎月、純資産の数字が目標に近づいているか遠ざかっているか。それだけを記録しています。
ディワリの週末は、一度計算してみるのにちょうどいい機会です。自分の目標額を計算したことはありますか?金額ではなく、使っている倍率を教えてください。
教育目的のみであり、金融アドバイスではありません。
$BTC #FinancialFreedom #PersonalFinance #FIRE