SKハイニックス Q3決算の注目ポイント💡
過去最高業績、業界の変化、株価見通し
📊 一、決算の要点と資本市場の反応
驚異的な業績:
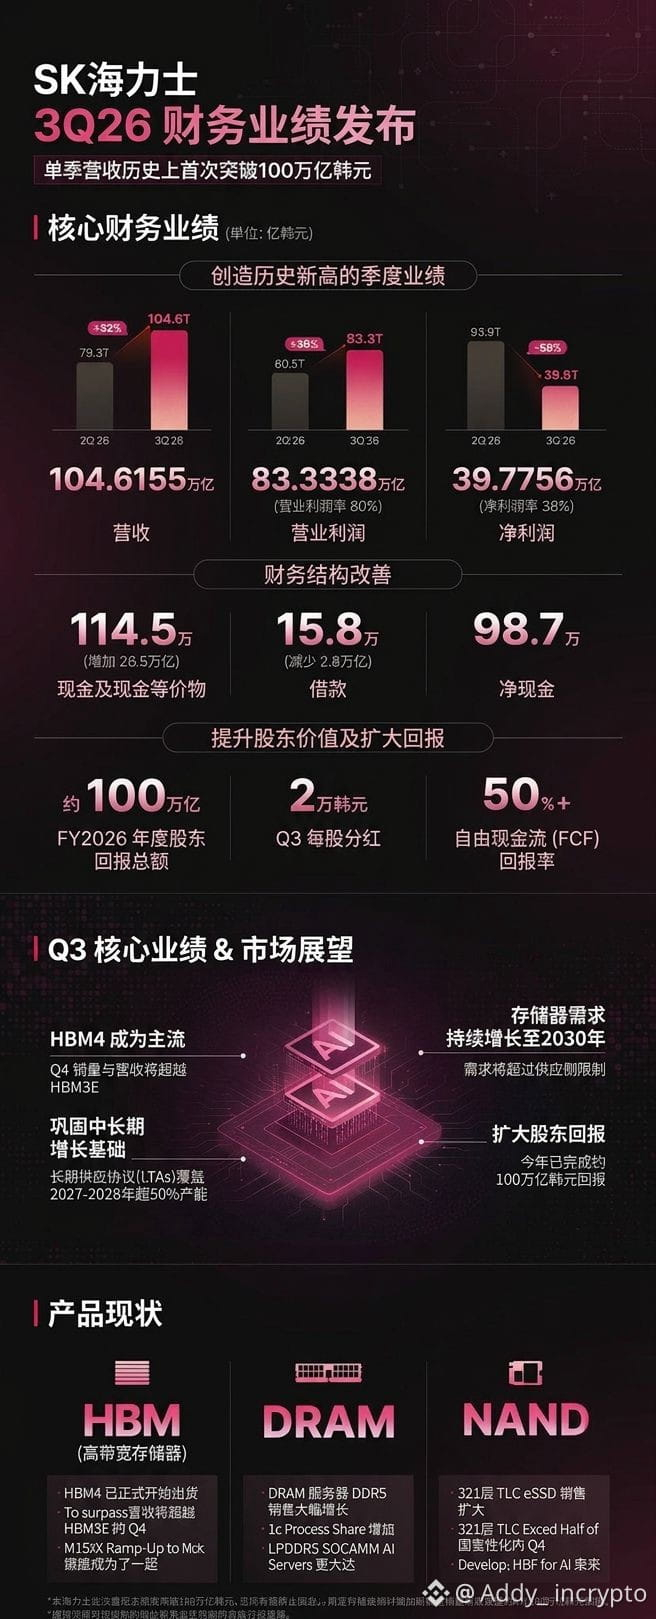
Q3売上高は104兆6,200億ウォン(四半期として初の100兆ウォン突破、前年同期比+328%)、
営業利益は83兆3,300億ウォン(利益率は80%に迫る)。
さらに今年、100兆ウォン規模の株主還元策(自社株買いと配当)を実施すると発表。
景気循環の法則を打破:HBM4はQ4から主力出荷製品となり、2027~2028年の生産能力の50%超は長期契約(LTA)で確保済み。メモリーチップ価格急落への懸念が大幅に和らいだ。
市場のコンセンサス:韓国のKOSPIは6.6%超上昇。ゴールドマン・サックスとモルガン・スタンレーは、ハイエンドAIメモリーが「コモディティ」から「高い参入障壁を持つカスタムテクノロジー製品」へと変貌しつつあると見ている。
🔮 二、業界の4大トレンド
1. ハイエンドメモリーの長期契約による確保:市況に左右されるスポット取引から、数年前に生産量を確保する方式へ移行。大手企業は長期にわたり独占的な価格決定力を維持する。
2. 民生用電子機器の生産能力が圧迫:ウェハー生産能力はHBMとサーバー向けDDR5を優先し、一般的なDRAM/NANDの生産能力を圧迫。2027年以降、PCやスマートフォンはコスト上昇圧力に直面する。
3. AI需要が「フィジカルAI」に拡大:成長の原動力はソフトウェアの大規模モデルから、自動運転や具身知能(ロボット)へと広がっている。ハイエンドメモリーの供給不足は2030年まで続くと予想される。
4. チップアーキテクチャの刷新を促進:上流のメモリーとファウンドリーの値上げがデータセンター建設コストを押し上げ、下流の企業(エヌビディア、AMD)に高帯域幅フラッシュ(HBF)や先端パッケージングへの移行を加速させる。
📈 三、株価見通し
> 短期(2026年末):テクニカル面では窓を開けて急騰し、強い抵抗線を突破。米国ADRの目標株価は165~185ドル(韓国本株は150万ウォンの大台突破)を見込む。100兆ウォンの株主還元策が強力な下値支えとなる。
> 中期(2027年):長期契約による生産能力の確保が従来の景気循環の法則を打破し、資本市場は「高い参入障壁を持つテクノロジー成長株」としての評価プレミアムを付与。1年後の主要目標株価は、20~30%のバリュエーション回復余地に相当する。
*下振れリスク:下流のクラウド大手が投資収益率(ROI)の圧迫を受け、一時的に調達を縮小する可能性や、サムスン/マイクロンによる生産能力の増強、為替変動には注意が必要。
$SKHY
過去最高業績、業界の変化、株価見通し
📊 一、決算の要点と資本市場の反応
驚異的な業績:
Q3売上高は104兆6,200億ウォン(四半期として初の100兆ウォン突破、前年同期比+328%)、
営業利益は83兆3,300億ウォン(利益率は80%に迫る)。
さらに今年、100兆ウォン規模の株主還元策(自社株買いと配当)を実施すると発表。
景気循環の法則を打破:HBM4はQ4から主力出荷製品となり、2027~2028年の生産能力の50%超は長期契約(LTA)で確保済み。メモリーチップ価格急落への懸念が大幅に和らいだ。
市場のコンセンサス:韓国のKOSPIは6.6%超上昇。ゴールドマン・サックスとモルガン・スタンレーは、ハイエンドAIメモリーが「コモディティ」から「高い参入障壁を持つカスタムテクノロジー製品」へと変貌しつつあると見ている。
🔮 二、業界の4大トレンド
1. ハイエンドメモリーの長期契約による確保:市況に左右されるスポット取引から、数年前に生産量を確保する方式へ移行。大手企業は長期にわたり独占的な価格決定力を維持する。
2. 民生用電子機器の生産能力が圧迫:ウェハー生産能力はHBMとサーバー向けDDR5を優先し、一般的なDRAM/NANDの生産能力を圧迫。2027年以降、PCやスマートフォンはコスト上昇圧力に直面する。
3. AI需要が「フィジカルAI」に拡大:成長の原動力はソフトウェアの大規模モデルから、自動運転や具身知能(ロボット)へと広がっている。ハイエンドメモリーの供給不足は2030年まで続くと予想される。
4. チップアーキテクチャの刷新を促進:上流のメモリーとファウンドリーの値上げがデータセンター建設コストを押し上げ、下流の企業(エヌビディア、AMD)に高帯域幅フラッシュ(HBF)や先端パッケージングへの移行を加速させる。
📈 三、株価見通し
> 短期(2026年末):テクニカル面では窓を開けて急騰し、強い抵抗線を突破。米国ADRの目標株価は165~185ドル(韓国本株は150万ウォンの大台突破)を見込む。100兆ウォンの株主還元策が強力な下値支えとなる。
> 中期(2027年):長期契約による生産能力の確保が従来の景気循環の法則を打破し、資本市場は「高い参入障壁を持つテクノロジー成長株」としての評価プレミアムを付与。1年後の主要目標株価は、20~30%のバリュエーション回復余地に相当する。
*下振れリスク:下流のクラウド大手が投資収益率(ROI)の圧迫を受け、一時的に調達を縮小する可能性や、サムスン/マイクロンによる生産能力の増強、為替変動には注意が必要。
$SKHY