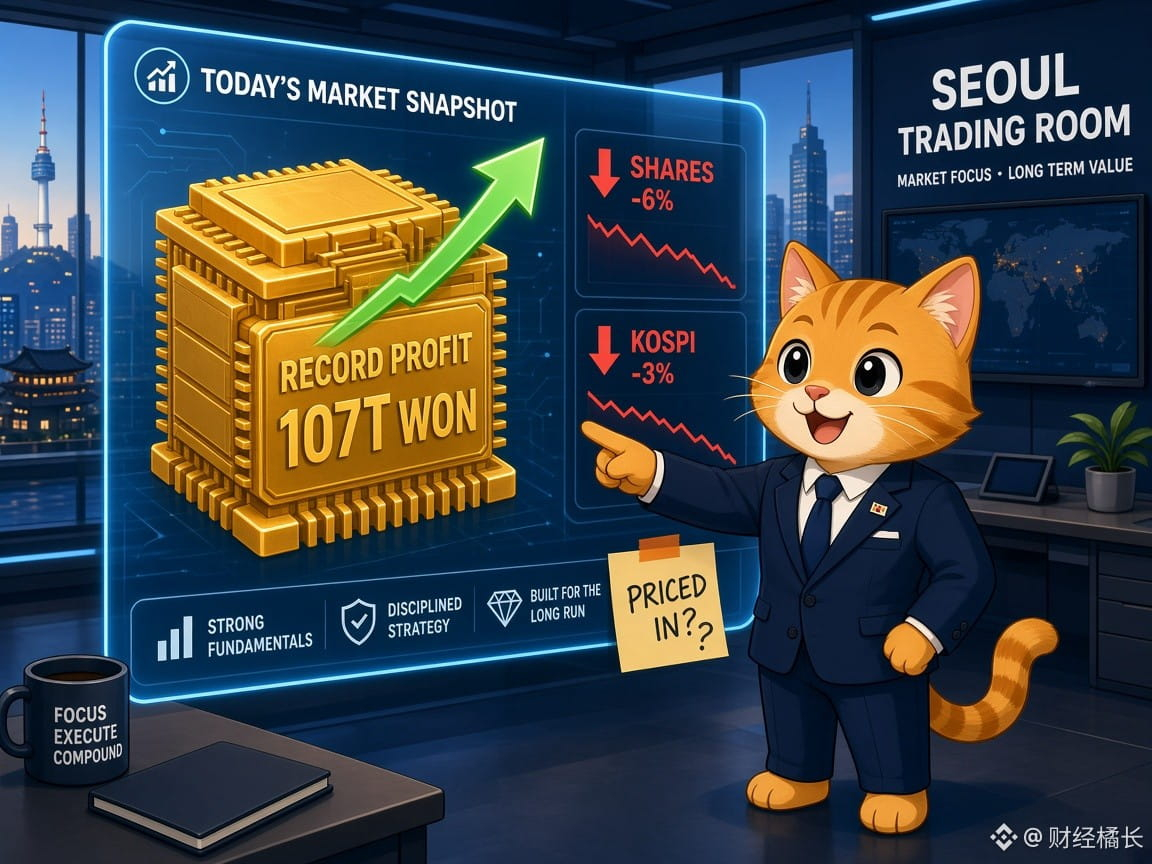
サムスン、Q3利益は過去最高も株価は6%超下落、KOSPIは高値から3%反落:メモリー相場は「期待先行」しすぎ?
📌 サムスン電子が10/29に発表したQ3決算:売上高195.25兆ウォン(前年同期比+126.9%)、営業利益107.44兆ウォン(同+783.1%)で、市場平均を約1.7%上回り、4四半期連続で過去最高を更新(聯合ニュース/ソウル経済新聞)
📌 ただし、半導体部門(DS)の営業利益は106.5兆ウォンで、一部市場予想の110兆ウォン近辺には届かなかった。同時に、1株当たり4601ウォン、総額約30兆ウォンの現金配当を発表
📌 株価は取引時間中に+2.89%からマイナスに転じ、聯合ニュースは11:20時点で-6.61%と報道。KOSPIは6100の高値から約3%下落し、5831近辺まで反落した。前日はSKハイニックスの決算と株主還元策を受けて6%超上昇していたが、ハイニックスは本日も約0.4%の小幅高
📌 サムスンは、Q4も半導体が成長をけん引し、来年もメモリー需要が供給を上回ると予想。HBM4の出荷を拡大し、HBM4Eは量産に入る見通し
【見解】
これはファンダメンタルズの悪化ではなく、典型的な「好材料出尽くし」だ。利益が約8倍に増えても売られたことは、メモリーのスーパーサイクルがすでに市場価格に十分織り込まれており、投資家が求めているのは「予想を大幅に上回る結果+より踏み込んだ株主還元」だということを示している。同じセクターでもハイニックスが底堅く、サムスンが売られたのは、資金がAIハードウェア全体から撤退しているのではなく、より高いリターンが期待できる銘柄を選別していることを示唆する。さらに、Alphabetの時間外急落や、FRBがタカ派姿勢を崩さず政策金利を据え置いたことも重なり、高値圏にあるAI関連資産は「十分に良くない」材料にも敏感になっている。
【注目点/リスク】
1. KOSPIが5800付近を維持できるか、海外投資家の売り越しが続くかを注視。アジアのAIハードウェアに対するリスク選好を測る指標となる
2. 今夜発表の米PCEインフレ指標と大手テック企業の決算が次の材料。インフレが予想以上に強く、決算も市場予想を下回れば、AIハードウェアと暗号資産が同時に売られる可能性がある
3. $RENDER などのAI演算関連銘柄は、AIハードウェア関連のセンチメントと連動することが多い。高値追いにはポジション管理に注意。$BTC は短期的には米国債利回りとドルの動向がより重要
4. メモリー株が単なる利益確定売りにとどまり、調整後に買いが入るなら、AIサプライチェーンへの中期投資を検討する機会となる可能性もある
利益は過去最高なのに株価は大幅下落。これはメモリーサイクルのピークを示すサインだと思いますか?それとも健全な利益確定でしょうか?
#三星 #存储芯片 #AI #韩股 #決算シーズン
参考情報であり、投資助言ではありません