
BNB Standard がナスダックで鐘を鳴らす:Binance とはどんな関係?BNCB とは?
徹底解説 · デジタル資産トレジャリー(DAT)× トークン化株式
一言で言えば、これは「Binance の上場」ではありません。米国上場のシェルカンパニーが BNB を唯一の中核資産とし、Binance 系の資本が運営を担い、さらに Binance がその株式をトークン化して暗号資産ユーザーに販売するという、循環型の実験です。鐘を鳴らすのはこの実験のマーケティング上の節目にすぎず、IPO ではありません。
項目 説明 データ時点 2026-10-29 午前(北京時間) 対象 BNC(Nasdaq)· BNCB(Binance bStocks)· BNB(BNB Chain) 価格・時価総額の基準 2026-10-28 米国株終値(米東部時間 16:00 / 北京時間 10-29 04:00);BNCB は Binance 現物の最新約定価格 財務期間 FY2027 Q1(2026-07-31 まで)
5つの結論
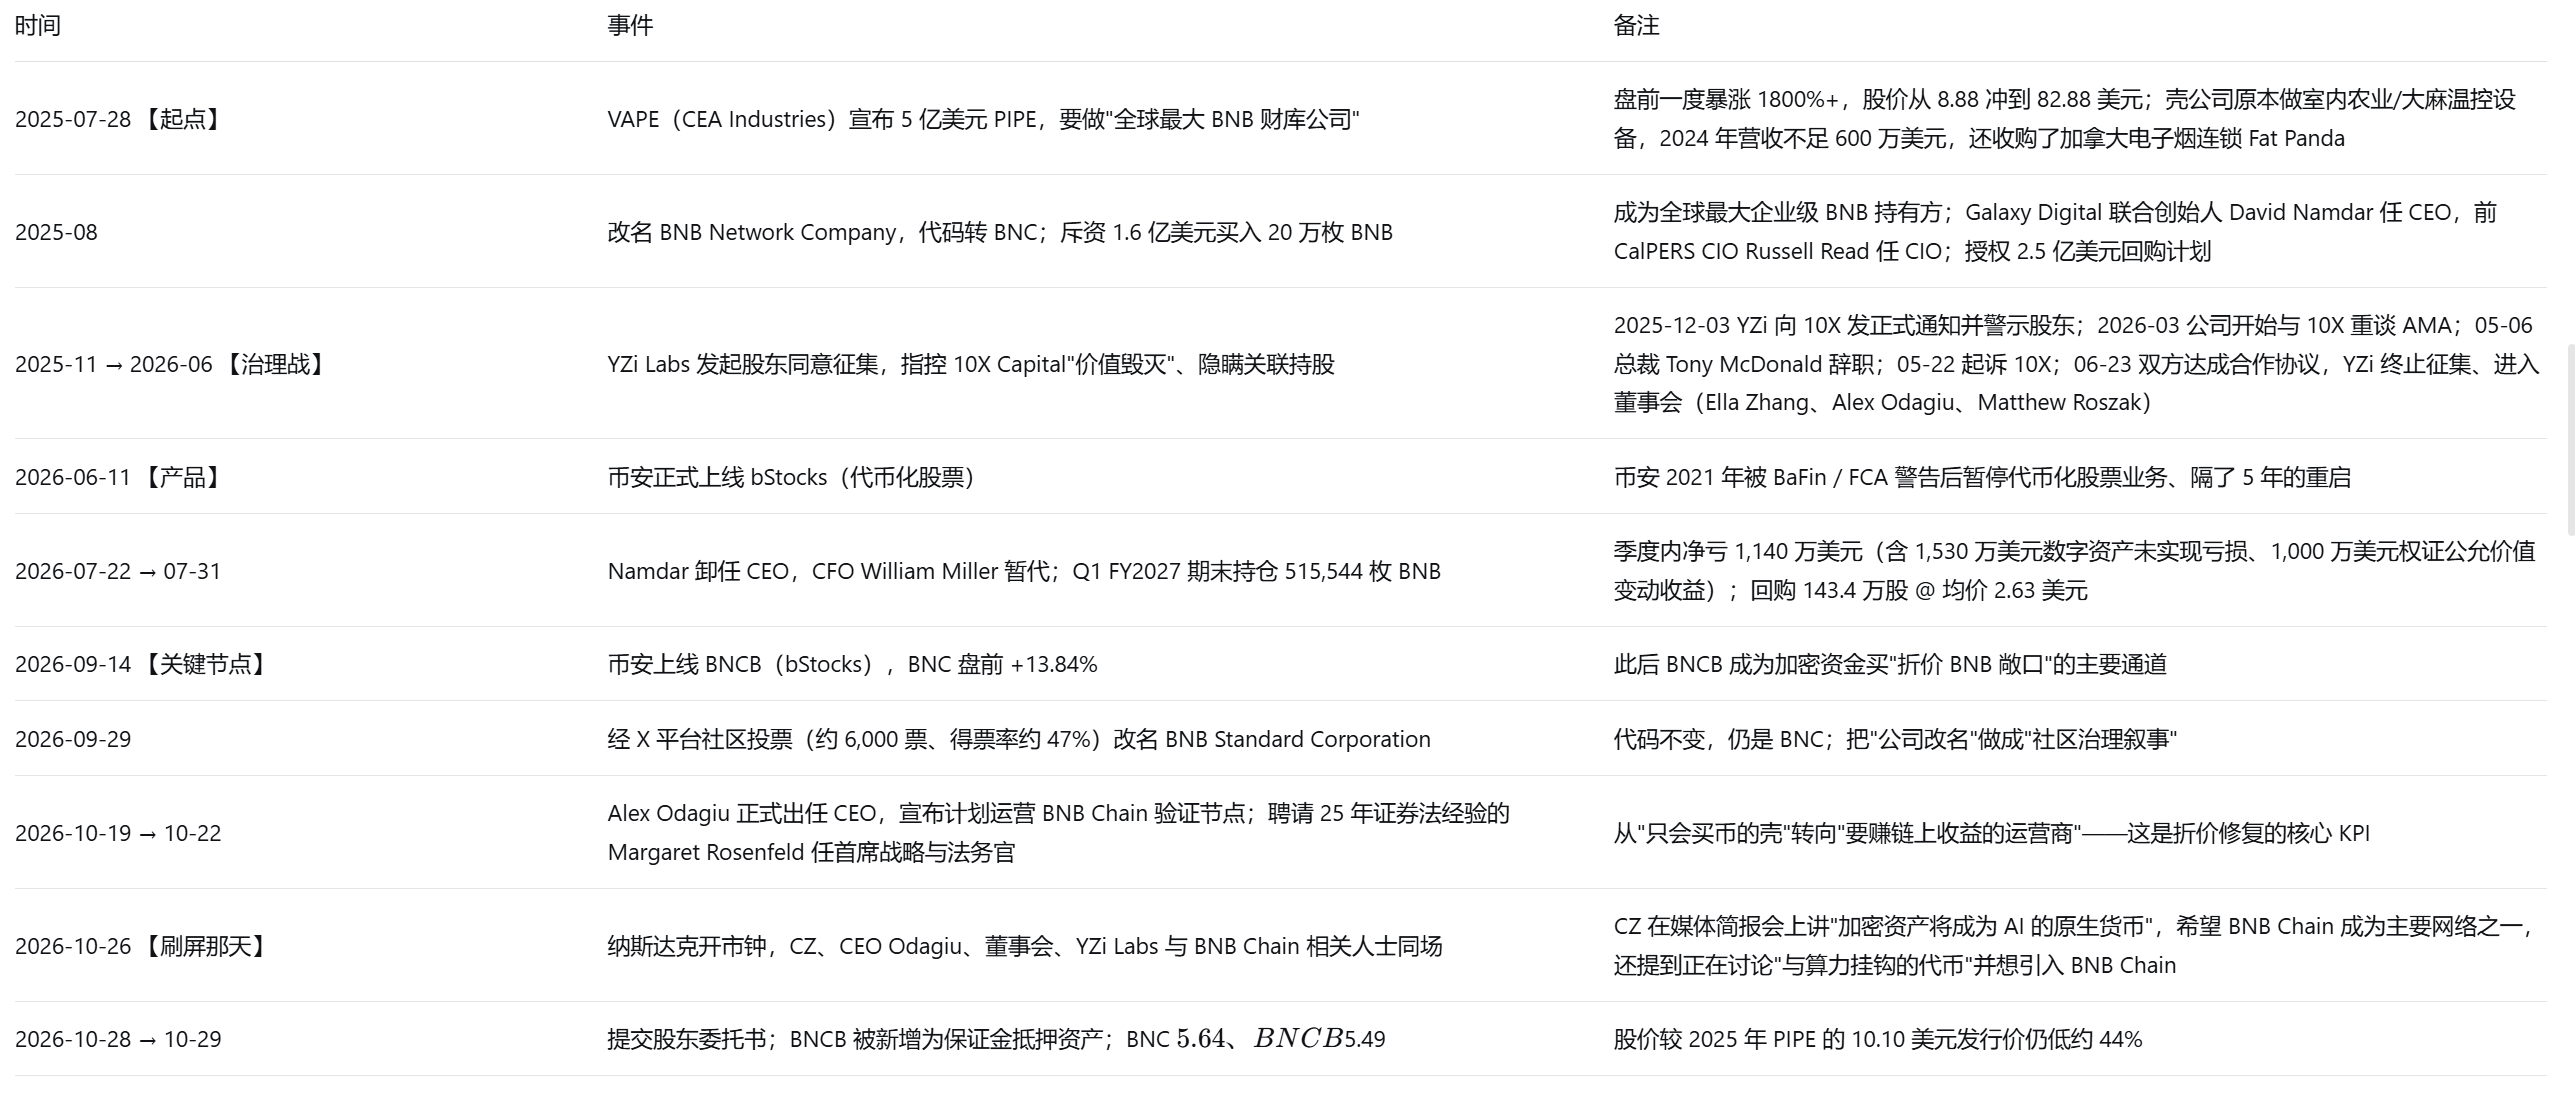
IPOではなく、「社名変更 + 経営陣交代」の祝賀セレモニーだ。BNCは2025年7月、すでに逆さ合併で上場している(旧CEA Industries、ティッカーVAPE。屋内農業向けの温度管理設備を手がける小企業)。2025年8月にBNB Network Companyへ社名を変更し、ティッカーをBNCに変更。2026-09-29にはコミュニティ投票を経てBNB Standard Corporationに改称し、10-26に開鐘を行った。
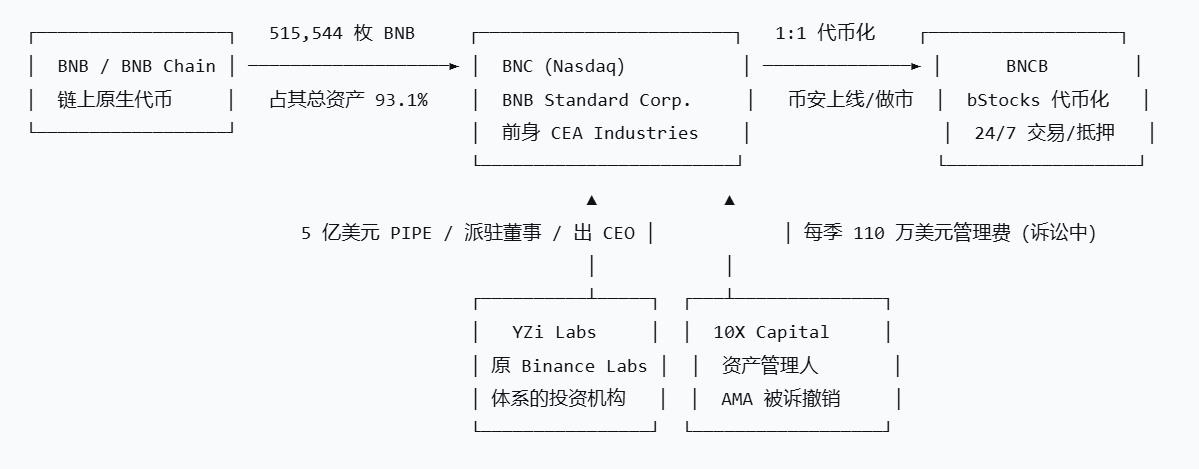
Binanceとの関係は「資産 + 人材 + チャネル」の3本柱であり、資本関係上の従属ではない。資産はBNB(BNB Chainのネイティブトークン)。人材はYZi Labs(旧Binance Labs)が5億ドルのPIPEを主導し、取締役を送り込み、CEOを派遣。チャネルはBinanceがBNCをbStocksのトークンBNCBにして、自社プラットフォームで24時間365日取引可能にし、担保としても扱うことだ。法的にはBNCは独立した米国上場企業であり、Binanceの連結対象ではない。
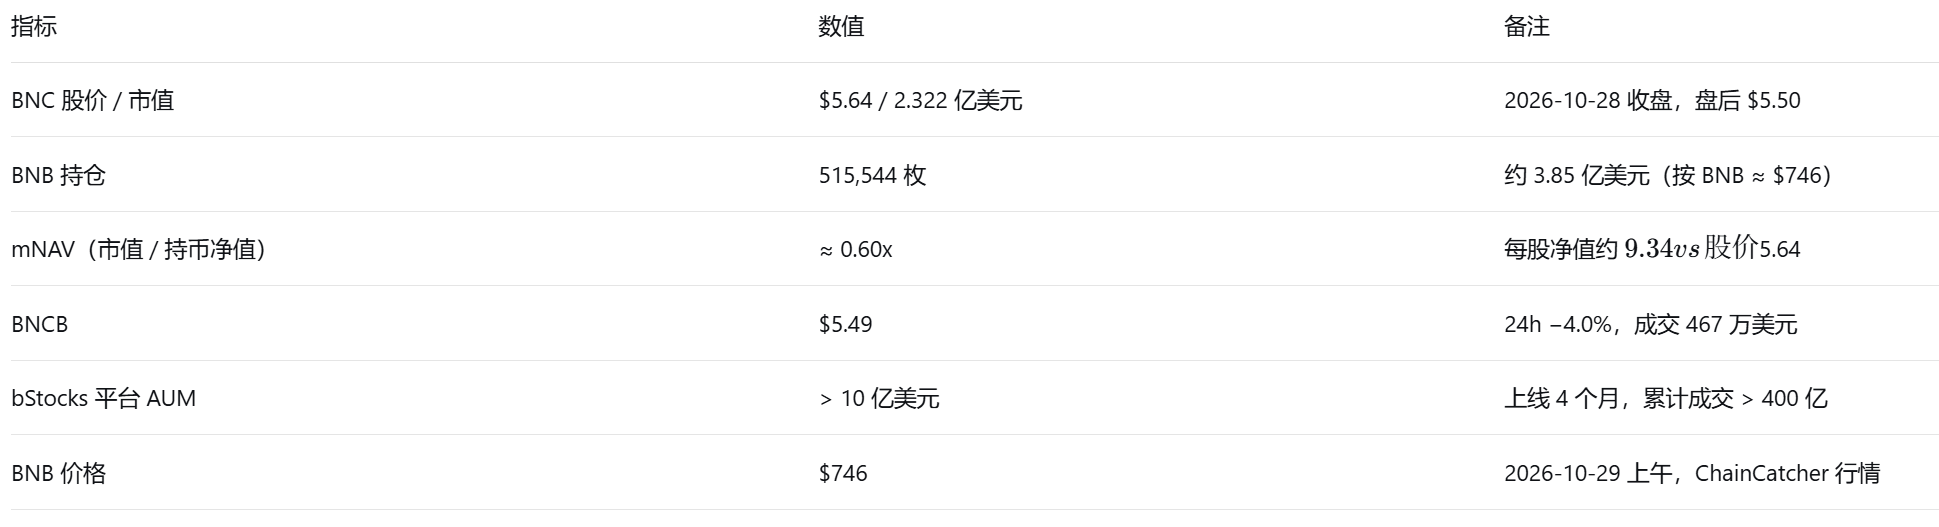
BNCの事業は「BNBを詰め込むこと」だ。BNBを515,544枚保有し、総資産の93.1%を占める。現行価格で約3億8,500万ドル相当だが、会社の時価総額はわずか2億3,200万ドル。市場は純資産価値の0.60倍、つまりBNBを6割の価格で買う評価を付けている。
**BNCBはBinanceのbStocks商品群に属する「BNCのトークン化株式」**で、裏付けとなるBNC株によって1対1で担保され、現物株と交換できる。連動するのはBNC株価(5.49ドル対5.64ドル)であり、BNB価格ではない。BNCBの購入は、約0.59倍の価格でBNBを買うのに近いが、会社のガバナンス、訴訟、希薄化、流動性、規制リスクを負う。
業界にとっての本当の意味:DATはBTC/ETHから「プラットフォームトークン」へ広がり、初めて「取引所自身のエコシステムが財務会社を作り、その株式をトークン化して自社ユーザーに販売する」という循環が生まれた。プレミアム局面では好循環(株式発行で暗号資産を購入)、ディスカウント局面では逆回転(株式発行が価値を損なう)となる。現在は0.6倍で行き詰まっており、自社株買い、バリデータノード収益、ストーリーの修復に頼るしかない。
主な数字
01 まず3つの誤解を解く
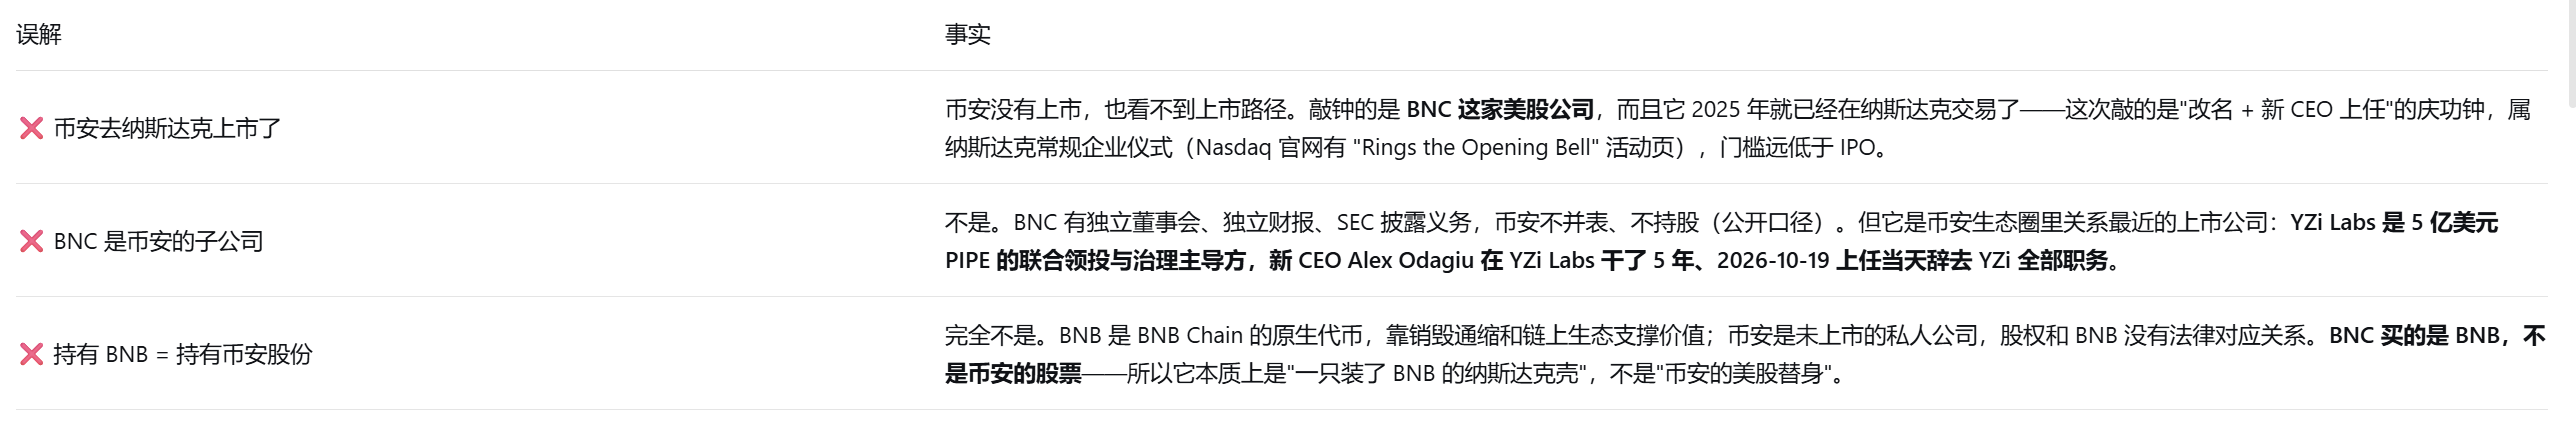
⚠️ 見落とされやすい立場の問題:CZはBinanceのCEOではない(2023年末の和解後に退任し、創業者の肩書きのみ保持)。創業者個人として開鐘に出席したのであり、Binance社としての公式なお墨付きを意味するわけではない。コンプライアンス上、BinanceはBNCが独立した上場企業であることを強調するはずだ。これはこうした取引で標準的な隔離設計である。
02 関係図:3つの線が絡み合う
第1の線 · 資産(最も明確なつながり)
BNCの貸借対照表は「BNB + 小規模な小売事業」だ。2026-07-31時点で、デジタル資産の公正価値は3億450万ドルで、総資産3億2,720万ドルの93.1%を占める。そのうち471,346枚は自由に保有され、44,198枚は1,500万ドルのUSDCローンの担保に入っている。同社は自らを「世界最大の企業向けBNB準備資産保有者」と称する。2位のNano Labsは約12万8,000枚で、約4倍の差がある。
第2の線 · 資本と人材
2025-07-28に5億ドルのPIPEを発表(現金4億ドル + 暗号資産による出資1億ドル)。10X Capitalが仕組みを設計し、YZi Labsが主導して戦略的支援も行い、140社以上の機関が参加した。ワラントがすべて行使されれば、最大12億5,000万ドルに拡大する。2025-11、YZi Labsは株主同意の取り付けを開始して10Xに圧力をかけ、2026-06-23に両者は和解。YZi Labsから3人が取締役会に入り、10月にはCEOがYZi Labsの元投資パートナーに交代した。これは**「出資者」から「実質的な支配者」への移行**だ。
第3の線 · チャネルと商品
2026-06-11、BinanceがbStocksをローンチ。09-14にBNCBを現物取引とコンバートに追加(当日のBNCは市場前取引で+13.84%)。09-18以降、BNCBの保有量が急増。10-28には、AppLovinやGE Vernovaなどとともに、BNCBが証拠金担保資産リストに追加された。Binanceは取引所の顧客流入を利用して、「身内が作った財務会社」に顧客を誘導している。
隠れた論点 · 訴訟
BNCは2026-05-22、デラウェア州連邦地方裁判所で資産運用会社10X Capitalを提訴し、契約締結時にさかのぼって資産運用契約(AMA)の取り消しを求めた。予備的に、違約金条項は「執行不能な懲罰的条項」だと主張している。10Xは07-28に却下申し立てを行い、同社は08-14に反対意見を提出した。契約はまだ解除されておらず、訴訟は係争中だ。
03 時系列:電子タバコの殻から「ウォール街のBNB」へ
04 BNCは結局、どんなビジネスなのか
「米国株版BNB ETF」と捉えると、最も見誤りやすい。実際は、レバレッジと手数料、訴訟、さらには電子タバコ小売事業まで抱えた暗号資産保有ビークルだ。評価にはPEやPBではなく、DAT(Digital Asset Treasury)の枠組みを使うべきだ。
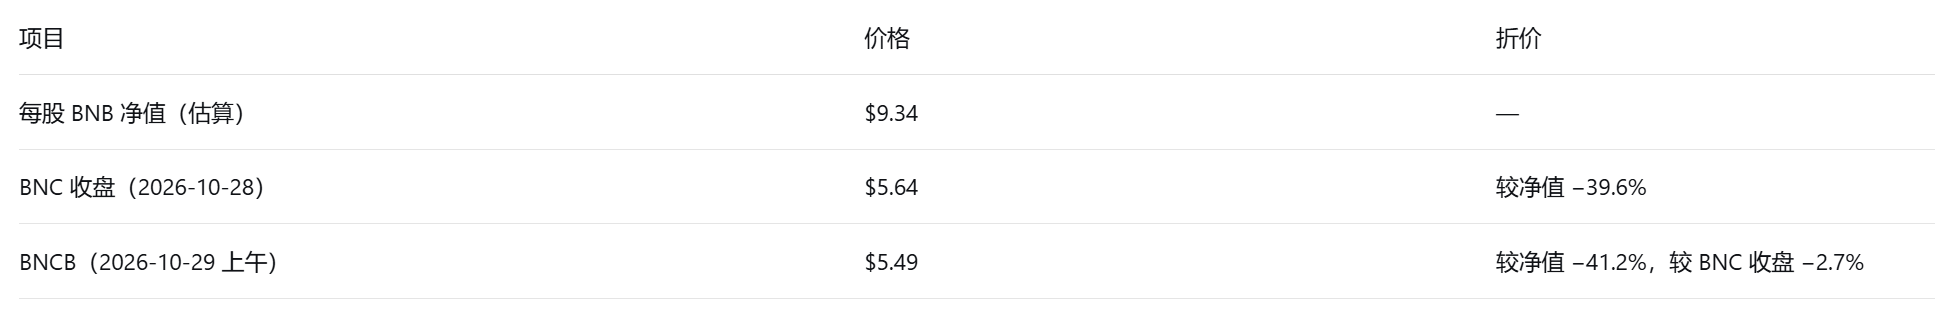
mNAVの算出方法について ① BNB保有額の時価 ÷ 時価総額のみで計算:384.7 / 232.2 ≈ 0.60倍。② 7-31時点の帳簿上の株主資本(2億8,940万ドル)について、BNBを現行価格で再評価すると約3億7,100万ドルとなり、時価総額 / 再評価後の純資産 ≈ 0.63倍。③ 7-31時点の財務諸表上の簿価(BNBは当時約586ドル)で計算すると0.80倍。いずれの算出方法でも「大幅なディスカウント」を示しており、差は純有利子負債を考慮するか、現行価格で再評価するかによる。PE 2.9倍、純利益1億500万ドルといった数字はDAT株には意味がない。純利益は主にBNBの公正価値変動によって左右され、BNBが上がれば利益、下がれば損失となり、事業運営能力とは関係がない。
なぜディスカウントが続くのか:40%ディスカウントを生む6つの要因
手数料による流出:資産運用会社10Xは契約に基づき運用手数料を受け取っている(四半期で110万ドル)。一方、同社は契約を撤回するため、この運用会社を提訴中だ。資金は流出し、その行き先は訴訟相手となっている。
ガバナンス・ディスカウント:CEOは3度交代(Namdar → CFOが暫定的に代行 → Odagiu)、取締役会は7人中6人しか埋まっておらず、内部統制に重大な不備があるうえ、株主権利擁護に140万ドルの費用もかかっている。
希薄化の懸念:PIPEには大規模なワラントが付随している(開示済みのNano Labs分は行使価格15.15ドルで、大幅なアウト・オブ・ザ・マネー)。短期的な希薄化圧力は小さい一方、「プレミアムで株式を発行して暗号資産を買う」手段が閉ざされていることを意味する。
流動性の低さ:時価総額はわずか2億3,000万ドル、1日の売買代金は約600万ドルで、主要指数に採用されず、機関投資家も組み入れにくい。
事業の寄せ集め:カナダの電子タバコチェーンFat Panda(34店舗、四半期売上高720万ドル)も抱えており、純粋なDATでも純粋な消費関連株でもないため、どちらの評価手法も当てはめにくい。
反射性:DATのプレミアムは「株式を発行して暗号資産を買う → 1株当たりの暗号資産保有量が増える」という好循環に支えられている。ディスカウント局面ではこの循環が逆回転し、会社にできるのは自社株買いだけ(現金はわずか710万ドルで、債務制限条項も守らなければならない)。成長エンジンは止まっている。
1株当たり純資産価値と2つの市場価格(ドル)
05 ただし、ディスカウントはすでに縮小し始めている
見落とされやすく、しかも最も重要な事実がこれだ。過去3カ月で上昇したのはBNBではなく、ディスカウントの縮小だ。
7月31日時点でBNBは約586ドル、同社の当四半期の自社株買い平均価格は2.63ドル(当時の株価の概算値として平均価格を使用)→ 当時のmNAVは約0.36倍(純資産価値の36%)。
現在、BNBは約746ドル(+27%)、株価は5.64ドル(自社株買い平均価格から+114%)→ mNAVは約0.60倍。
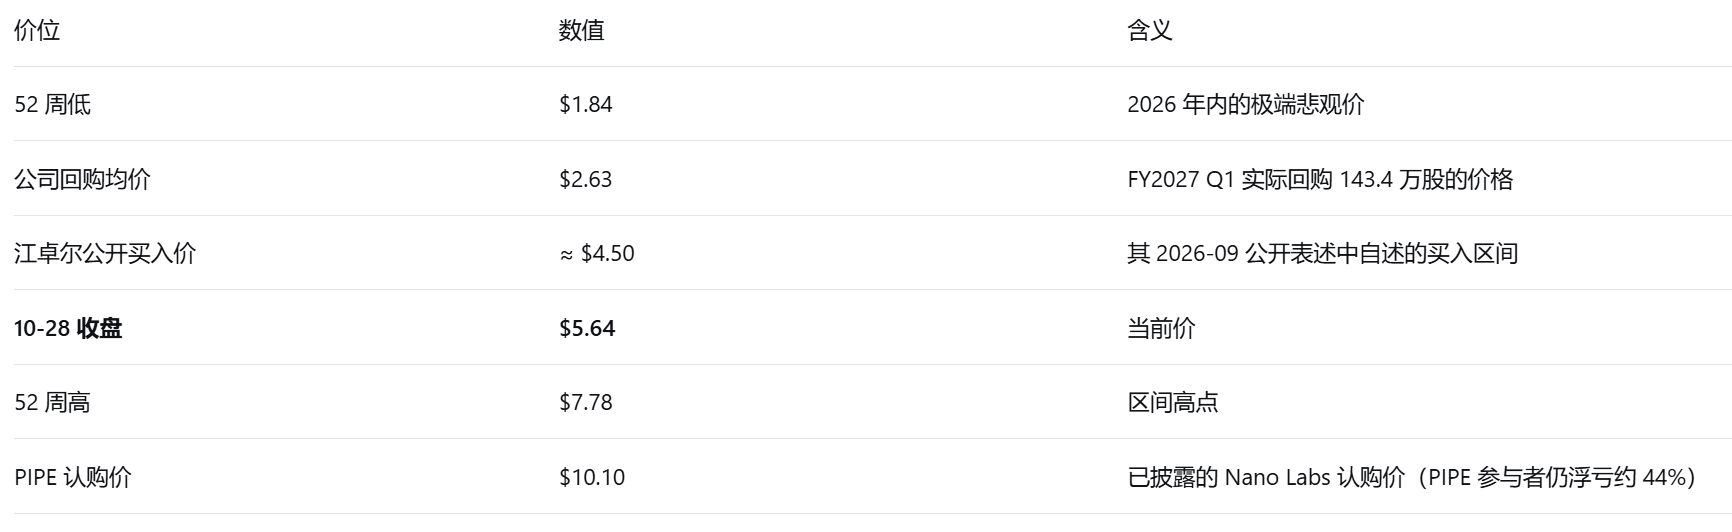
つまり、過去3カ月にBNCを買った人が得たリターンは、「BNBの上昇 + ディスカウントの0.36倍から0.60倍への縮小」という二重の上昇によるものだ。一方、2025年7月にPIPEへ1株10.10ドルで参加した機関投資家は、今も約44%の含み損を抱えている。
したがって、「開鐘」の本当の意味は上場を祝うことではなく、ディスカウント縮小を狙ったマーケティング施策だ。「BNB Standard」をウォール街にも理解できるブランドに仕立て(「Bitcoin Standard」やMSTRのストーリーを意識)、CZ個人への注目を機関投資家の注目へと変え、市場の「上場の器 + ガバナンスの混乱」というイメージを、「正統な経営陣がいて、オンチェーン収益があり、ナスダック上場企業でもある」というイメージに置き換える。10-19のBNB Chainバリデータノード運営発表や、10-22の証券法務担当幹部の採用も、このストーリーに沿った施策だ。
BNCの現在価格と主な価格水準(ドル/株)
06 BNCBとは何か?BNBとの違いは?
定義:BNCBは、BinanceのbStocks商品群に属する銘柄の1つで、「BNB Standard Corporationのトークン化株式」だ。Binanceの説明によると、裏付けとなる米国株によって1対1で担保され、現物株の直接保有と1対1で相互交換でき、24時間365日取引可能で、オンチェーン決済に対応し、ウォレット間で移転できるほか、条件を満たす場面では担保として利用できる。名称の「B」はbStocksの接尾辞であり、**「BNBのB」ではない**。
⚠️ 算出方法に関する注意:裏付けとなる株式の具体的な保管方法、発行主体、地域制限については、Binanceが公式FAQ/告知で詳細を開示している。本レポートでは条文の原文を入手できていないため、法的構造に関する部分はBinance公式FAQを参照のこと(要確認)。
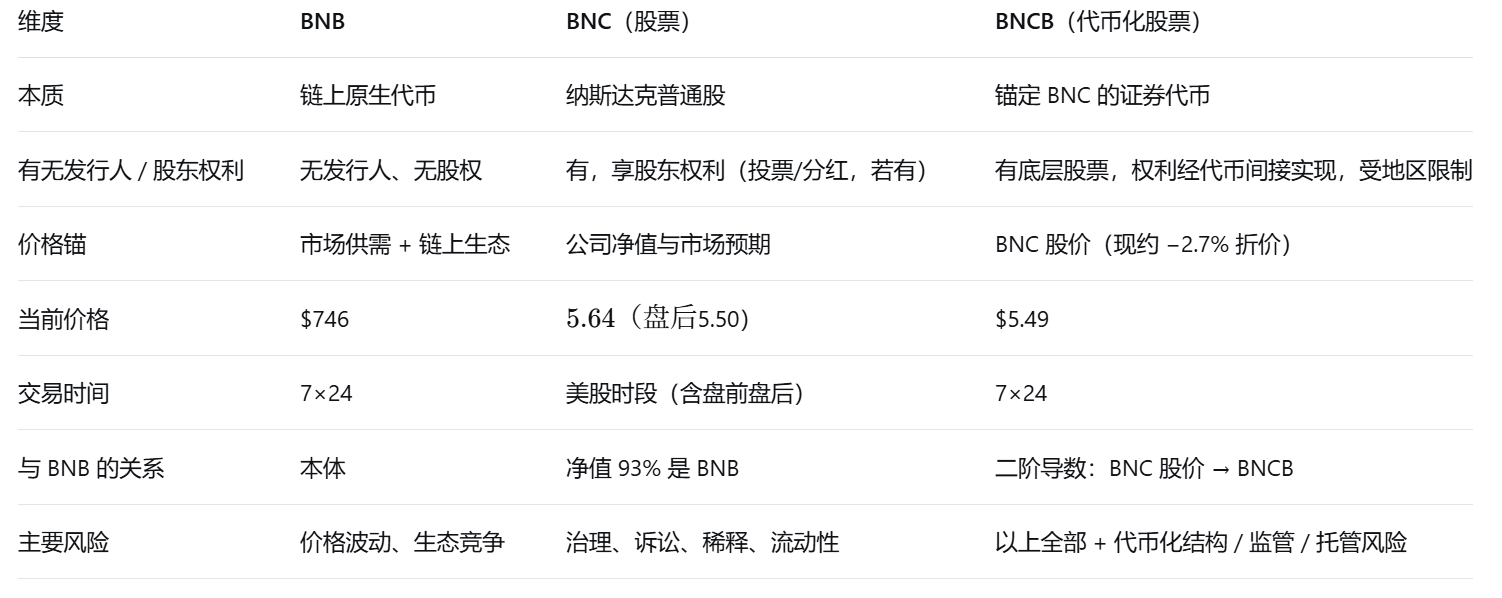
一言でいえば、BNBを買うのは資産を買うこと、BNCを買うのは「BNBを保有する会社」を買うこと、BNCBを買うのは「BNBを保有する会社のトークン化証書」を買うことだ。3段階でリスクが積み上がり、価格も段階ごとにディスカウントされる。
実際に存在する2種類の「裁定取引」は、性質がまったく異なる
BNCB ↔ BNCの価格差(裁定可能で、ほぼ解消済み):1対1の交換ルートがあるため、両者の価格差は3%以内に縮小している。これは「交換ルートの裁定」であり、交換時の摩擦や時間差から利益を得るものだが、余地は非常に小さい。
BNC株価 ↔ 1株当たりBNB純資産価値(裁定不可、40%ディスカウント):このディスカウントは裁定取引では解消できない。会社が保有するBNBを償還できないからだ。縮小するには、ガバナンスの改善、流動性の向上、ストーリーの修復、または会社による自社株買い・消却が必要になる。2026-09-18に公開された莱比特創業者・江卓尔の見解は、まさにこの点への賭けだ(本人はBNCを4.5ドル前後で購入したと述べ、5.5~5.76ドルを好機とみている。理由は「5.76ドルならmNAVは61%。さらに下がれば、BNBを半額で買うのと同じ」)。
07 Binanceにとって何を意味するのか
✅ 得られたもの
資金を出さずに、BNBの長期的な買い手を確保した:5億ドルのPIPEは140社以上の外部機関が出資し、BNCはその資金でBNBを51万5,000枚購入した(BNBの時価総額を約1,000億ドルとすると、全体の約0.4%に相当するとの推定)。また、同社がBNBを売却すれば自らのストーリーを否定することになり、必然的に「ロックされた機関投資家資金」となる。
ウォール街に常設された広告塔:ナスダックのティッカー、開鐘、タイムズスクエアの大型スクリーン、ニューヨークでのメディア説明会。これらの露出は、BNBがマーケティング費用を払っても手に入れられないものだ。
bStocksに「自社のストーリーを担う」銘柄を加えた:bStocksはローンチから4カ月でAUMが10億ドルを突破し、累計売買高は400億ドル超、1日平均は3億ドル超、銘柄数は約100に達した。株式↔トークンの1対1交換額は60億ドルに上る。BNCBはその中でも特にストーリー性の強い銘柄だ。
BNBのストーリーを進化させた:「取引所のプラットフォームトークン」から、「上場企業が準備資産に指定でき、証券化でき、AI決済・清算レイヤーにもなり得る」資産へ。開鐘当日のCZの発言(AIネイティブ通貨、コンピューティング能力トークンのBNB Chainへの導入)は、この進化を描くシナリオそのものだ。
⚠️ 何を代償として払ったのか/リスクはどこにあるのか
信用のひも付け:市場はすでにBNCを「Binanceが支配する財務会社」と見なしている(江卓尔の発言)。BNC株価が10.10ドルから5.64ドルに下がり、BNCB保有者が損失を出せば、その責任はBinanceとCZに帰される。
三重の立場が生む利益相反:取引所がトークンの発行・取引の場であり、対象企業のガバナンスは自社の投資部門が主導し、裏付けとなる株式の保管も「Binanceのエコシステム内」にある(会社自身のリスク要因にもこの記述がある)。暗号資産業界ではこれまで見られなかった構造だ。
規制上の再現リスク:2021年、Binanceのトークン化株式事業は「未登録証券の取引に該当する可能性がある」とBaFinとFCAに指摘され、停止した。2026年にはSECがオンチェーン株式取引への道を開いたものの、既存のトークンが新たな枠組みに適合するとは限らない。米国株をトークン化して販売し、さらに担保として扱うこの事業は、いつ再び規制の線引きが変わってもおかしくない。
反射性リスクの共通要因:BNB下落 → 会社の純資産価値が下落 + 担保に入れた4万4,000枚のBNBの価値が下落 + 株価下落 + BNCB下落。同じリスク要因が4つの層すべてに及び、分散効果がない。
08 暗号資産業界にとって何を意味するのか
DATの第4波:BTC → ETH → SOL → プラットフォームトークン。最初の3回は外部機関がMSTRを手本にしたものだったが、今回は取引所のエコシステム自身が手がけ、初めて「取引所 — 財務会社 — トークン化株式」という完全な循環ができた。BNB陣営はアジア資本が中心(Nano Labsの12万8,000枚、華興資本による1億ドルの自己勘定投資、ブータンGMCによる準備資産への採用)。一方、SOL陣営はウォール街が中心で、2つの路線の違いがますます明確になっている。
トークン化株式が「証券会社/発行会社の商品」から「取引所の商品」へ。4カ月でAUM10億ドル、累計売買高400億ドルに達したスピードは、2021年の動きとは比べものにならない。業界の競争軸は「どれだけ多くのコインを上場できるか」から、「米国株をオンチェーンに移し、担保として使えるようにできるか」へ移りつつある。BNCBが証拠金担保リストに載ったことは、この路線の到達点が「株式もオンチェーン担保になる」ことを示している。
暗号資産と株式の連動(反射性)が新たなシステミックリスクの源に。同じ資産が「オンチェーントークン — 上場企業 — トークン化株式 — 担保」という4つの層に同時に存在すると、どの層でも強制清算やディスカウントが起きれば、ストーリーや担保掛目を通じて逆方向に波及する。この種のリスクは2022年のGBTC/3AC時代に萌芽が見られたが、今は制度化された形になっている。
ガバナンスのストーリー化。社名変更はX上のコミュニティ投票(約6,000票、得票率47%)で決められた。「企業ガバナンス」を「コミュニティ運営」に見せる手法だ。マーケティング上の革新である一方、ガバナンスの空洞化を示すサインでもある。同じ時期に、会社は内部統制の重大な不備、解除されていない資産運用契約をめぐる訴訟、欠員のままの7人目の取締役を抱えている。
09 反対意見:最も弱い4つの前提
「ディスカウントは必ず縮小する」は前提であって、数学的必然ではない。米国株の小型DAT銘柄には、0.5~0.8倍で長年推移するものもある。ディスカウントの縮小には、指数採用、ガバナンスの抜本的な改善、実際のキャッシュフロー創出などの触媒が必要だ。触媒がなければ、ディスカウントは続く。
「BNBの買い需要の1%がBNCに向かえば、ディスカウントは解消できる」は、資金の伝達効率を過大評価している。BNCBを買っても、BNCの純買い需要が自動的に生まれるわけではない(Binanceが在庫やヘッジで受け止める可能性がある)。また、暗号資産投資家はすでに約1,728万ドル相当のBNCBと529万ドル相当のBNC4を保有しており、BNC時価総額の約10%を占める。これは買い需要であると同時に、将来「誰が買い支えるのか」という問題でもある。
「CZが後押しする = お墨付き」と考えるのは、ストーリーとキャッシュフローを混同している。後押しが高めるのは信頼性であり、四半期1,140万ドルの損失、訴訟の未解決、内部統制の不備は変わらない。価値が実現する本当のポイントは「バリデータノードが相応のオンチェーン収益を生み出せるか」だが、これは10月19日に発表されたばかりだ。
MSTRとの比較は構造的に成り立たない。MSTRにはソフトウェア事業のキャッシュフロー、指数採用、高いオプション流動性、長年積み上げてきたプレミアムの好循環がある。BNCは時価総額2億3,000万ドル、1日の売買代金600万ドルで、ガバナンスは不安定、電子タバコ小売事業まで抱えている。両者を同じプレミアム評価モデルで評価するのは、今回のストーリーにおける最大の認知バイアスだ。
10 今後注目すべき点(検証可能な先行指標)
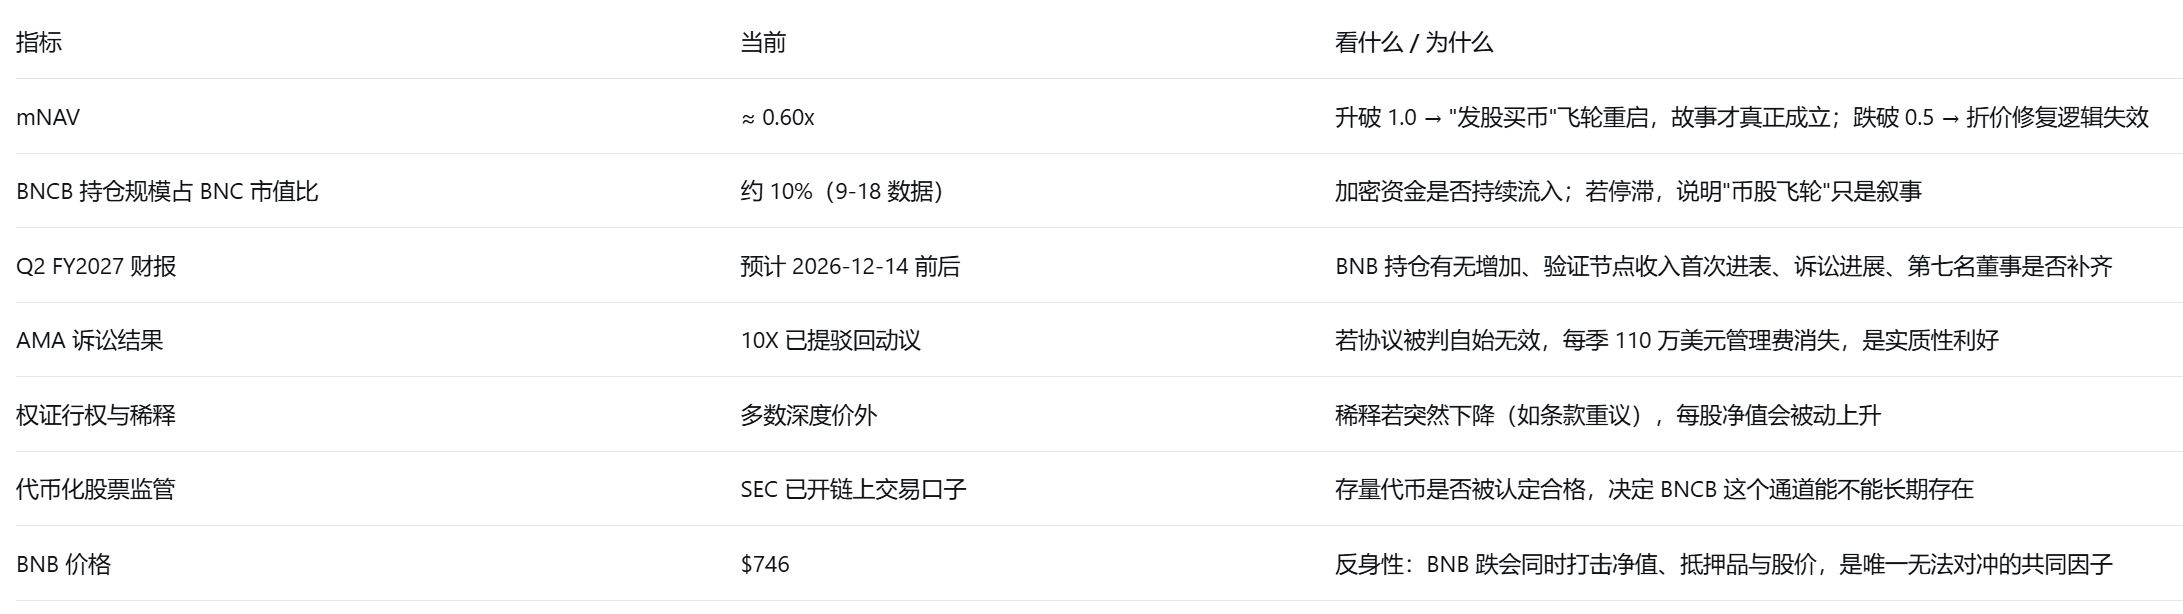
11 結論:BNC/BNCBを買うことは、本質的に何を買うことなのか
「Binanceの上場」を買うのでも、「BNBの代替品」を買うのでも、「次のMSTR」を買うのでもない。本質的には、1株当たり純資産価値の0.6倍で、ガバナンスの混乱と訴訟を抱えながらも、過去3カ月でディスカウントが縮小し得ることを示したBNB保有ビークルが、12カ月以内にディスカウントを0.8~1.0倍まで縮められるかどうかに賭けることだ。
この賭けはリスクリターンが魅力的だ(下値には純資産価値による40%のクッションがある)が、勝率はBNB価格とは無関係な3つの要因に左右される。ガバナンスが本当に安定するか、訴訟と運用手数料の問題が片付くか、バリデータノードが実際のキャッシュフローを生み出せるかだ。開鐘で解決したのは「注目」だけで、この3つの問題は何も解決していない。
免責事項:本稿は公開データと定量分析に基づくもので、参考情報の提供のみを目的とし、投資助言を構成するものではありません。市場にはリスクがあり、投資には慎重な判断が必要です。投資判断は、ご自身のリスク許容度、資金状況、投資目標を踏まえて独自に行い、必要に応じて認可を受けた専門機関にご相談ください。過去の実績は将来の収益を保証するものではありません。
主な情報源
① 会社による一次開示
CEA Industries/BNB Standard Corporation「第1四半期(2027年度)決算」プレスリリース(2026-09-11。BNB保有数515,544枚、純資産、負債、自社株買いなどを含む)
会社の10-Q/10-Kに記載されたリスク要因
Nasdaqイベントページ「BNB Standard Corporation Rings the Opening Bell」
② 市場価格・財務データ
StockAnalysis:BNCの終値、時価総額、発行済み株式数、52週レンジ(2026-10-28)
Binanceの公開市場データAPI:BNCBUSDTの最新価格と売買高(2026-10-29午前)
ChainCatcherの相場欄:BNB 746ドル(2026-10-29)
③ イベント・取引の詳細(メディア情報、原文要確認)
ChainCatcher「趙長鵬氏、BNB Standardのナスダック上場・開鐘式に出席」2026-10-26
ChainCatcher「BNB Standard Corporation、ナスダックで開鐘」2026-10-26
ChainCatcher「趙長鵬氏、暗号資産はAIネイティブ通貨になると発言」2026-10-27
ChainCatcher「BinanceのbStocks、ユーザー保有額10億ドルを最速で突破したトークン化株式商品に」2026-10-15
ChainCatcher「Binance、bStocksのトークン化証券5銘柄を担保資産に追加」2026-10-28
PANews「BNB財務会社CEA Industries、BNB Standardに社名変更へ」2026-09-29
PANews/呉説ブロックチェーン「BNBとSOLの準備資産保有企業を比較:アジアと米国ウォール街、それぞれの陣営」
BlockBeats「BNC、YZi Labsの元投資パートナーAlex Odagiuを新CEOに任命」2026-10-20
BlockBeats「BNC、1億6,000万ドルを投じてBNBを購入」2025-08-10
BlockBeats「華人富豪が運営するBNB財務会社、600%急騰後も上昇は続くのか」2025-07-29
比推「江卓尔:BNCBはディスカウント価格でBNBへのエクスポージャーを得るのに相当する」
④ 歴史的経緯・規制上の背景
DigitalToday掲載、Cointelegraph引用「Binance、トークン化株式事業の再開を検討」2026-01-24(2021年にBaFin/FCAが停止させた経緯を含む)
FinanceMagnates「SECがオンチェーン株式取引を容認、既存トークンは適格要件を満たさない可能性」(原文要確認)
⑤ データ時点に関する注意 本レポートに記載した価格はすべて2026-10-28の終値/2026-10-29午前時点のもので、リアルタイムではない。mNAV、1株当たり純資産価値、ディスカウント率はいずれも公開データに基づく推定であり、算出方法は本文に記載した。