什么是样本外测试?为什么不能用同一份历史数据反复证明自己的策略有效?
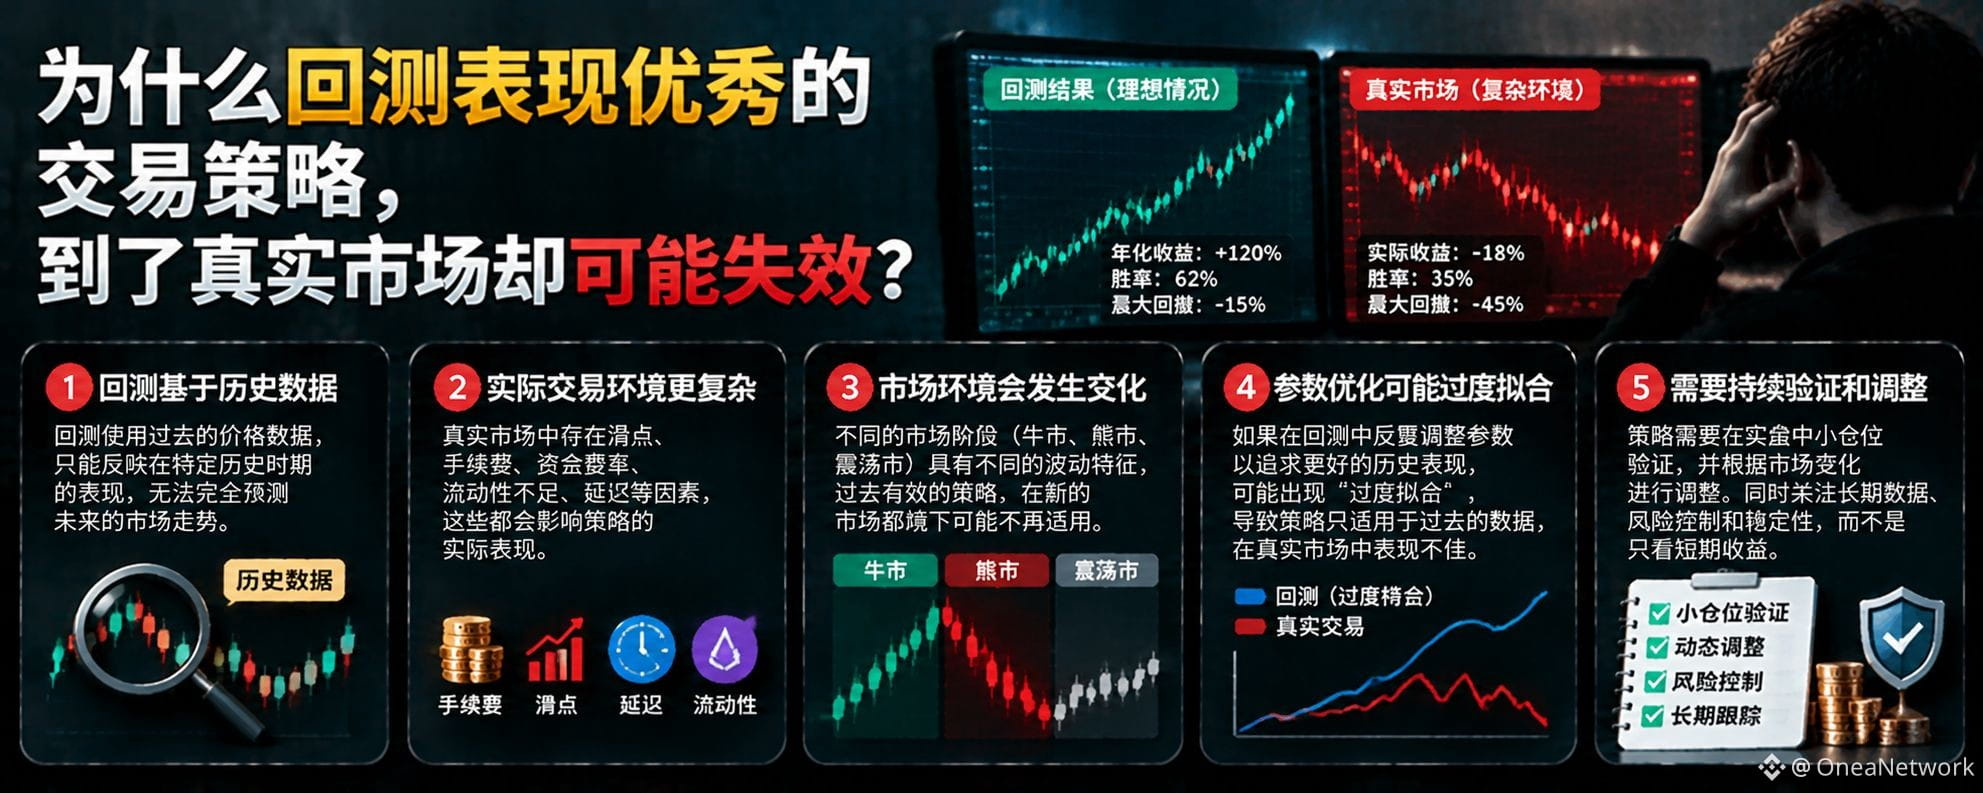
在加密货币交易中,有些策略在回测中表现非常出色,但进入真实市场后却频繁失效。原因之一,是交易者反复使用同一份历史数据调整参数,最终得到了一套非常适合过去、却未必适合未来的交易规则。
要降低这种风险,就需要理解一个重要概念:样本外测试(Out-of-Sample Testing)。
第一,什么是样本内测试?
样本内数据,是指开发策略时用于研究、选择参数和调整规则的历史数据。
例如,你使用 2022 年至 2024 年的 BTC 历史数据,测试不同的均线组合、止损比例和入场条件,并挑选表现最好的参数。
这个过程可以帮助你建立策略,但由于你已经多次观察和调整这些数据,最终结果可能受到过度拟合的影响。
第二,什么是样本外测试?
样本外测试,是指使用开发过程中没有参与参数选择的数据,独立检验策略表现。
例如,你用 2022 年至 2024 年的数据开发策略,将 2025 年的数据保留下来,直到策略规则基本确定后才进行测试。
如果策略在未参与开发的数据中仍然表现合理,就能为其具有一定的稳定性提供更多证据。
但这不代表策略一定能够适应未来市场,因为样本外数据依然属于历史数据。
第三,为什么不能反复调整样本外测试结果?
假设你先用 2025 年的数据测试策略,发现表现不好,于是不断调整参数,直到结果变得很好。
此时,2025 年的数据实际上已经参与了策略优化,原本独立的测试集就失去了部分独立性。
如果反复进行这样的操作,即使没有直接使用未来信息,也可能逐渐把偶然规律当成真实优势。
因此,样本外测试应当尽量保持独立。如果测试结果不理想,应重新审视策略,而不是无休止地调整参数直到出现漂亮的收益曲线。
密市场?