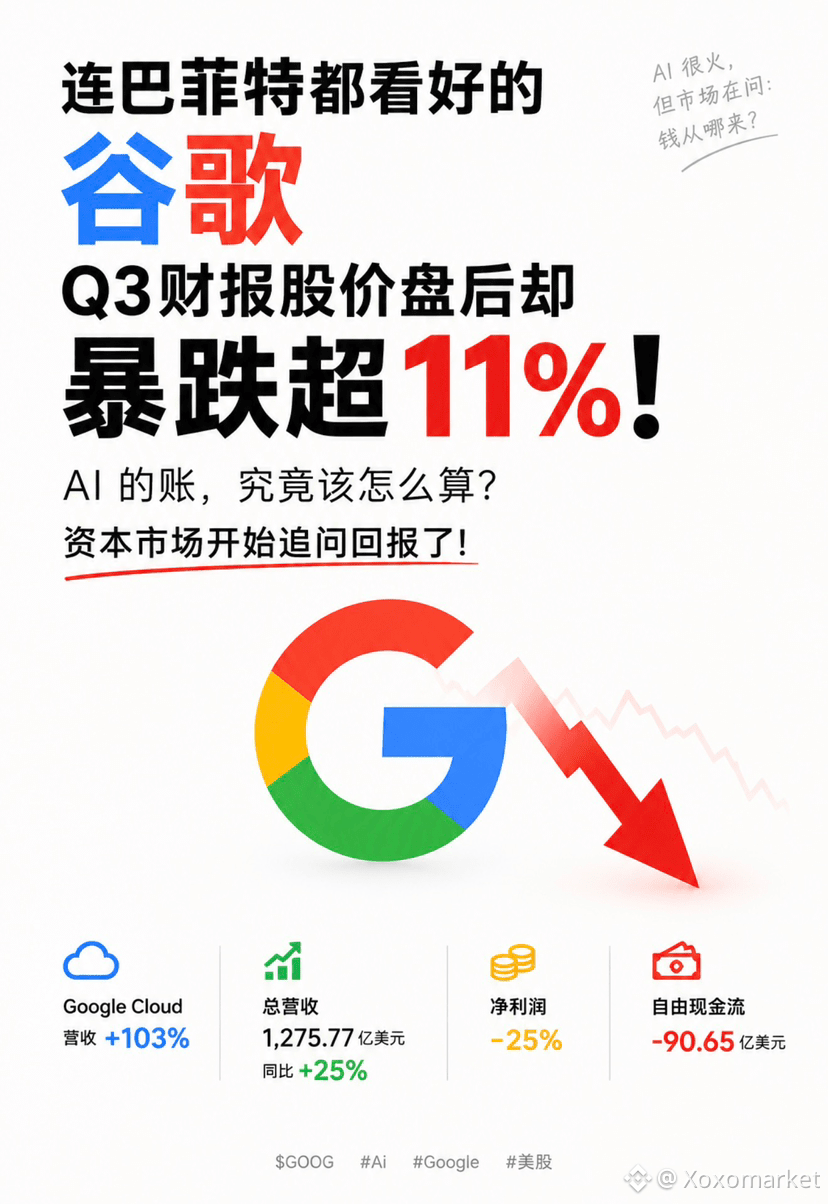
バフェットも注目するGoogleが、Q3決算発表後の時間外取引で株価11%超の急落!AIへの投資、いったいどう評価すべきなのか?資本市場はリターンを問い始めた!
Alphabetが発表した決算は、矛盾に満ちた内容だった。
総売上高1,275.77億ドル、前年同期比+25%
Google Cloudの売上高は前年同期比+103%、営業利益率は36.2%に上昇
純利益は前年同期比-25%、EPSは2.87ドルから2.12ドルに低下
四半期の設備投資額は513.55億ドル、フリーキャッシュフローは-90.65億ドルに転落
市場が買うのは成長だけではなく、その先の未来だ。
クラウド事業の急成長は、企業のAIインフラ需要の強さを証明している。だが、売上高の伸びがキャッシュフローの増加につながるとは限らない。設備投資が膨らみ続けるなか、市場が問いかけるのは当然だ。こうした投資が、いったいいつ株主の手に届くリターンに変わるのか?
AIはストーリーを語るだけでなく、キャッシュを生み出す中核事業も守らなければならない。
検索の売上高は12%増、YouTube広告は9%増だったが、どちらも市場予想を下回った。
Googleの中核的な強みはGeminiだけではない。検索、広告、クラウド、チップ、モデルで構成される完全なエコシステムにある。
AIによって検索数が増えても、広告の収益化効率を継続的に高められなければ、あるいは巨額の投資がクラウド事業の成長を食いつぶすなら、ストーリーだけで株価を支えるのは難しい。
次の相場を本当に左右するのは、AIにいくら投資したかではない。その投資が最終的にどれだけの利益とキャッシュフローを生み出せるかだ!
$GOOG
#AI #Google #米国株