

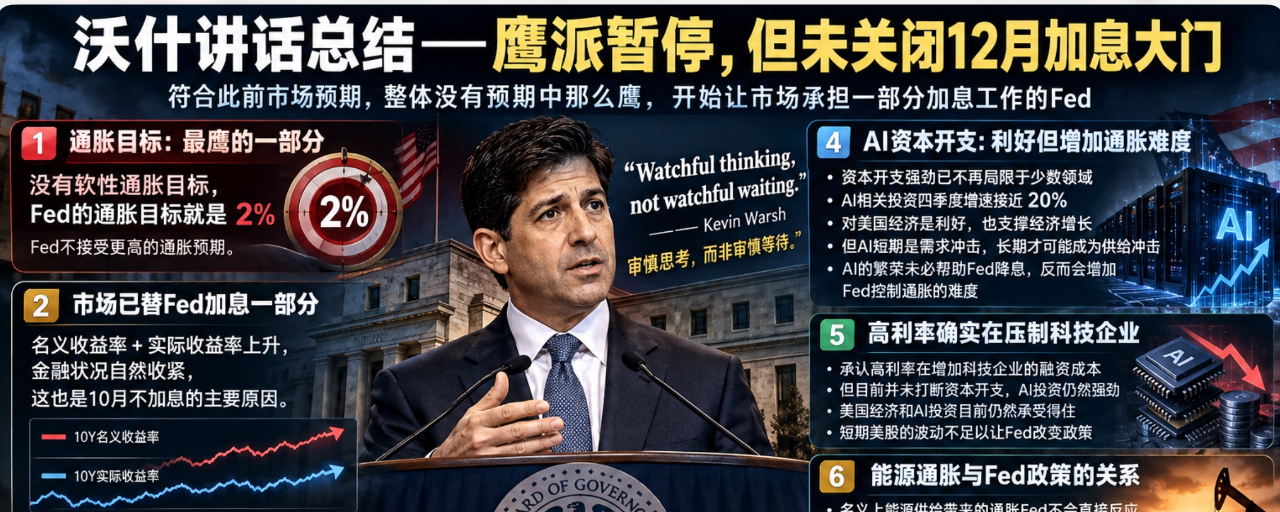

ウォーシュ発言のまとめ——10月はタカ派的な利上げ見送り、タカ派的なインフレ目標、そして12月の利上げの選択肢は閉ざさず維持。おおむね事前の市場予想どおり!
10月のタカ派的な利上げは事前の市場予想だった。今夜のウォーシュの発言はおおむね予想どおりで、全体を聞くとむしろ予想ほどタカ派的ではなかった
1、インフレについては、ウォーシュの発言の中で最もタカ派的な部分だった。インフレ目標に柔軟性はなく、FRBのインフレ目標の上限は2%であり、より高いインフレ期待をFRBは受け入れないと強調した #FOMC会议
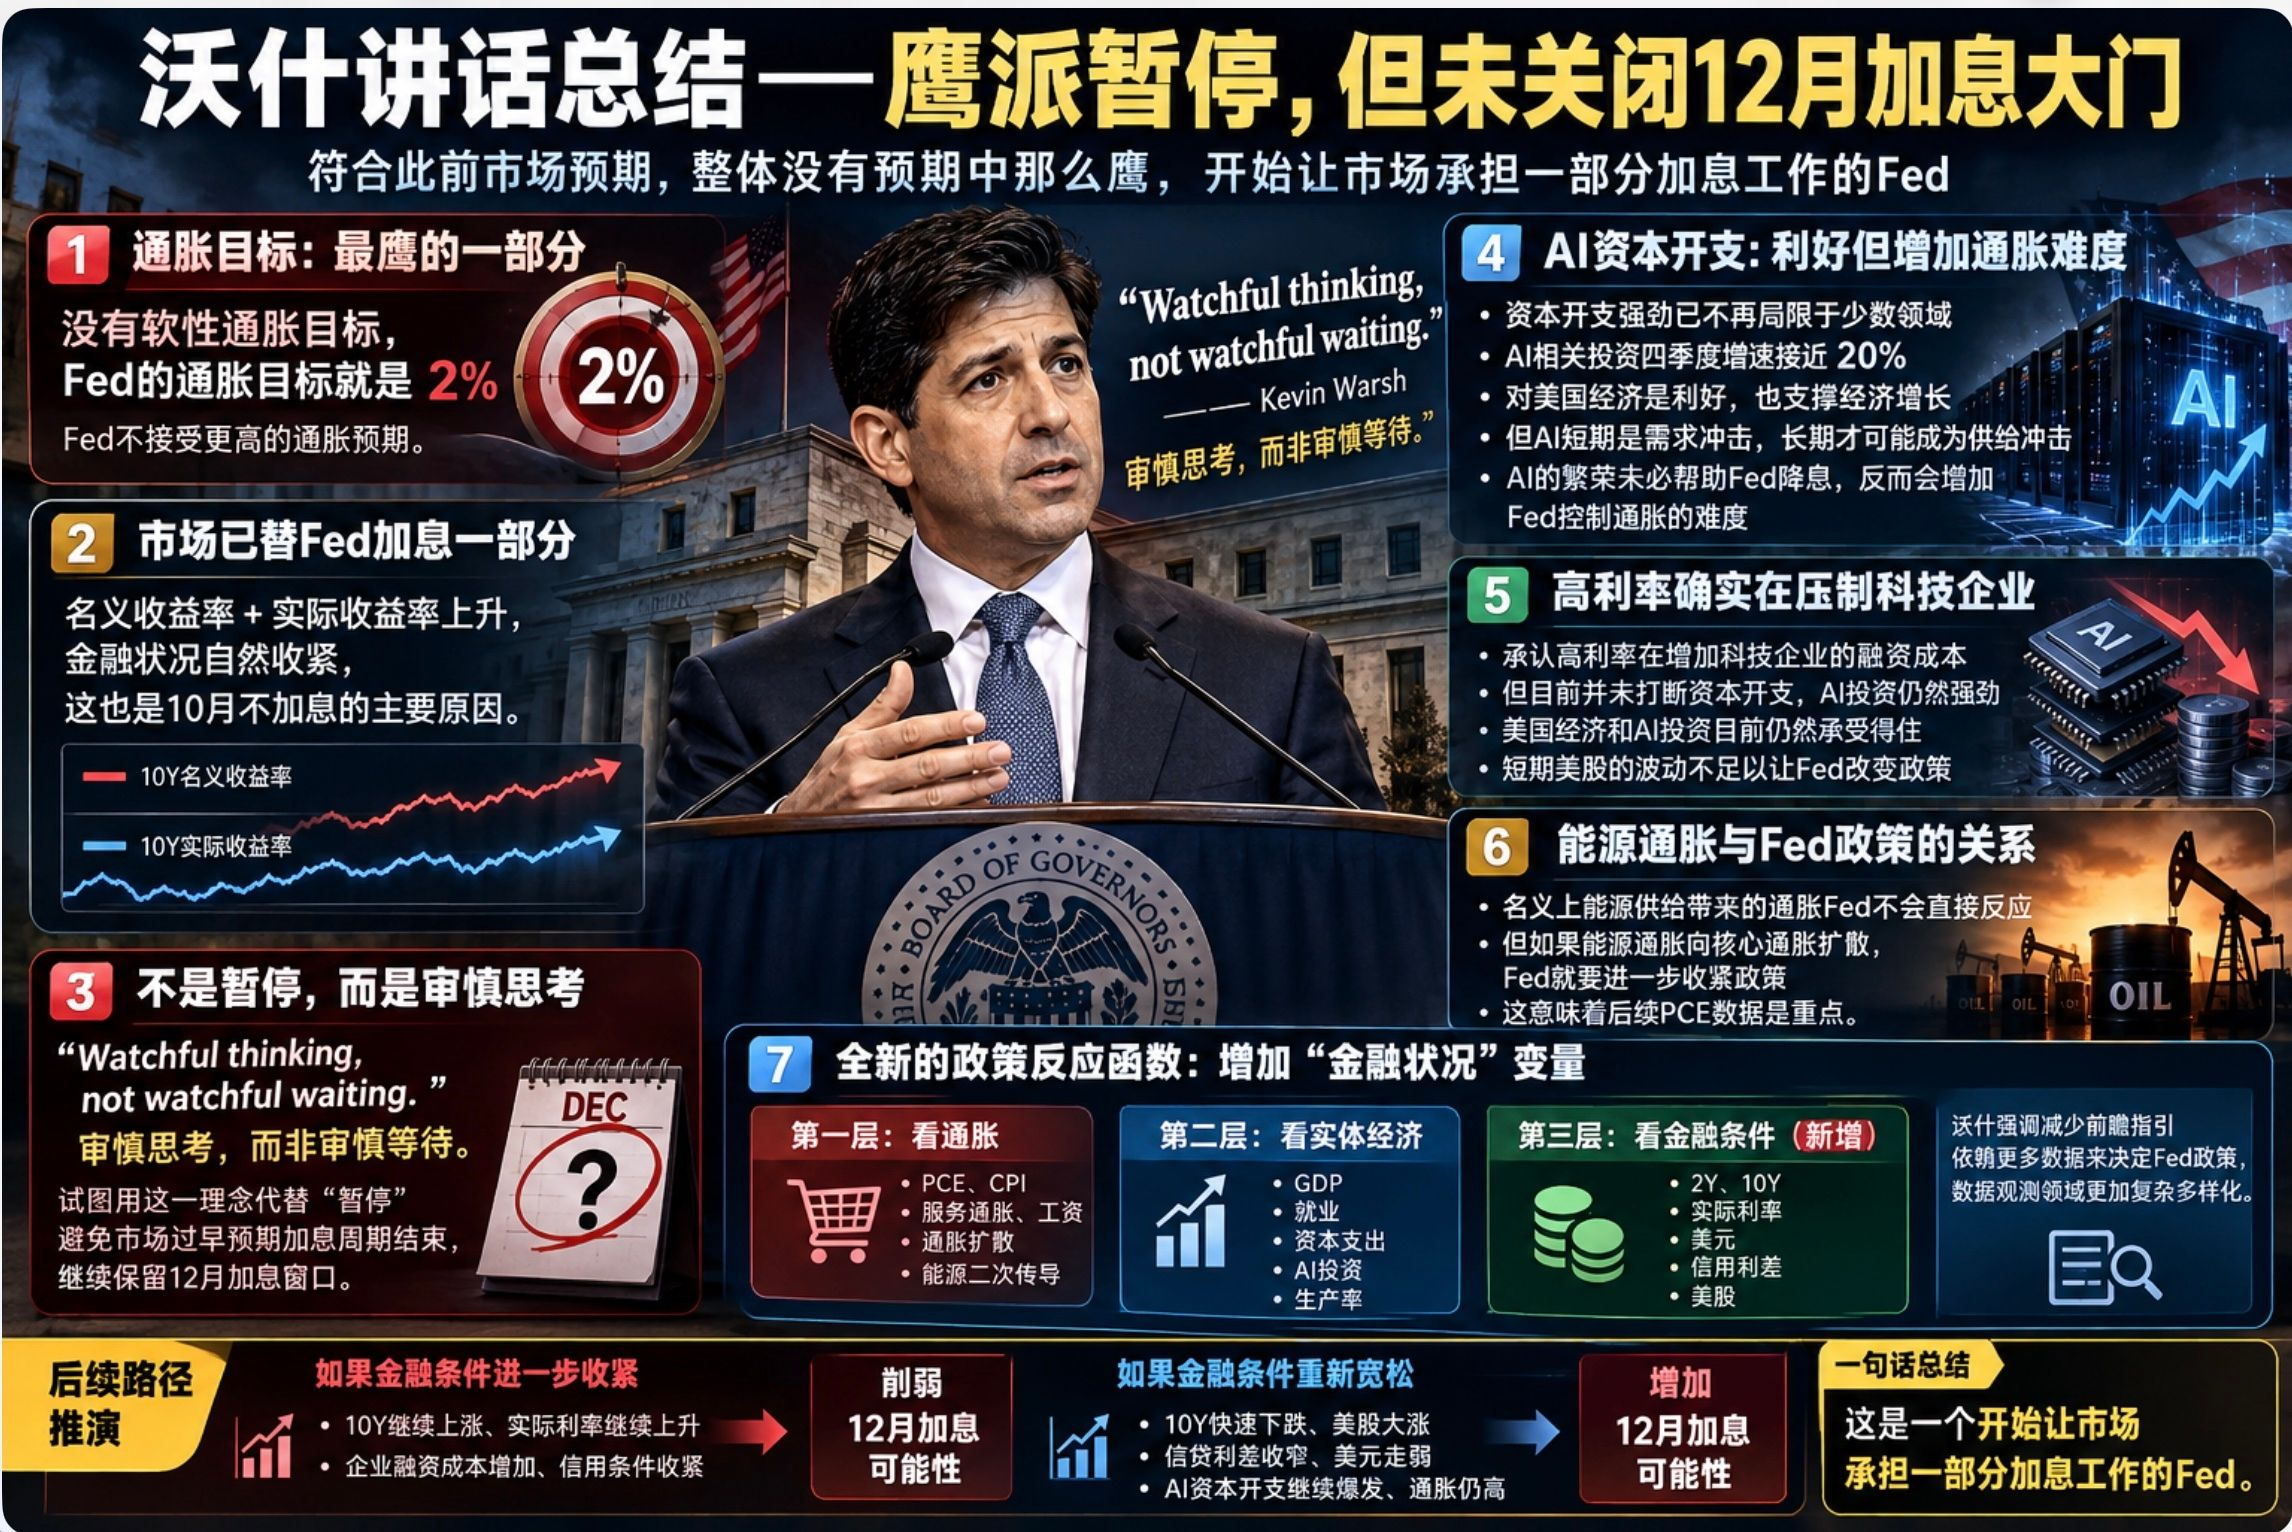
2、名目利回りと実質利回りが上昇すれば、市場による自然な金融引き締めが一時的にFRBの利上げの必要性に取って代わる。これも10月に利上げを見送る理由となった
3、「Watchful thinking, not watchful waiting」(慎重に考えるのであって、慎重に待つのではない)。これはウォーシュの実際の言葉で、この考え方によって10月の利上げ見送りを説明しようとしている。利上げサイクルが終わったという市場の期待を招かず、12月の利上げの選択肢を残し続けることが狙いだ
4、ウォーシュはAI関連の設備投資への懸念を強調した。彼の見立てでは、設備投資の力強さはもはや一部の分野に限られず、米国経済にとって追い風であり、経済成長にもプラスだ。AIは短期的には需要ショックだが、長期的には供給ショックとなる可能性がある。ウォーシュの見解では、AIブームは必ずしもFRBの利下げを後押しするとは限らず、むしろインフレ抑制を難しくする可能性がある
5、ウォーシュは高金利がテクノロジー企業を圧迫していることを認めたが、現在の設備投資を止めるには至っていない。高金利の代償は理解しているものの、今のところ米国経済とAI投資はそれに耐えられる。そのため、短期的な米国株の変動だけではFRBの政策を変えるには不十分だ
6、エネルギーインフレとFRBの政策との関係を明確にした。建前上、エネルギー供給がもたらすインフレにはFRBは対応しない。しかし、エネルギーインフレがコアインフレに波及すれば、FRBはさらに政策を引き締める必要がある。つまり、今後はPCEデータが重要になる
7、今夜のウォーシュの発言は、FRBの「政策反応関数」を再定義した。これまではPCE、GDP、雇用、原油価格を見ていたが、今後は新たな変数——金融環境——を加える必要がある
第1層はインフレ。PCE、CPI、サービスインフレ、賃金、インフレの波及、エネルギー価格の二次的波及を確認する
第2層は実体経済。GDP、雇用、設備投資、AI投資、生産性を見る
第3層は金融環境。2Y、10Y、実質金利、ドル、信用スプレッド、米国株を見る
ウォーシュは一貫して、フォワードガイダンスを減らし、より多くのデータに基づいてFRBの政策を決定すると強調してきた。さらにウォーシュは、観測すべきデータの範囲をより複雑で多様なものにした
この論理に従えば、今後数週間で10Y利回りが上昇し、実質金利も上昇を続け、企業の資金調達コストも増加し、金融環境がさらに引き締まるなら、逆にFRBが12月に利上げする可能性は低下する。反対に、10Y利回りが急速に低下し、米国株が大幅に上昇し、信用スプレッドが縮小し、ドルが下落して金融環境が明らかに緩和し、AI関連の設備投資が引き続き急増し、インフレも高止まりするなら、12月の利上げの可能性は大きく高まる。
まとめ:
今夜のウォーシュの発言を見ると、以前からの私の見立てがさらに裏付けられた——ウォーシュは、米国の金利を限定的な緩和局面に置こうとしている。今夜の発言は事前予想よりタカ派的ではなかったが、12月の利上げの可能性も排除しなかった。一言でまとめるなら、ウォーシュは今夜、市場にこう理解させようとした。FRBは、市場にも利上げの役割の一部を担わせ始めている