宇樹、上場後初の四半期報告 純利益は2.7倍、非経常損益控除後は18%減
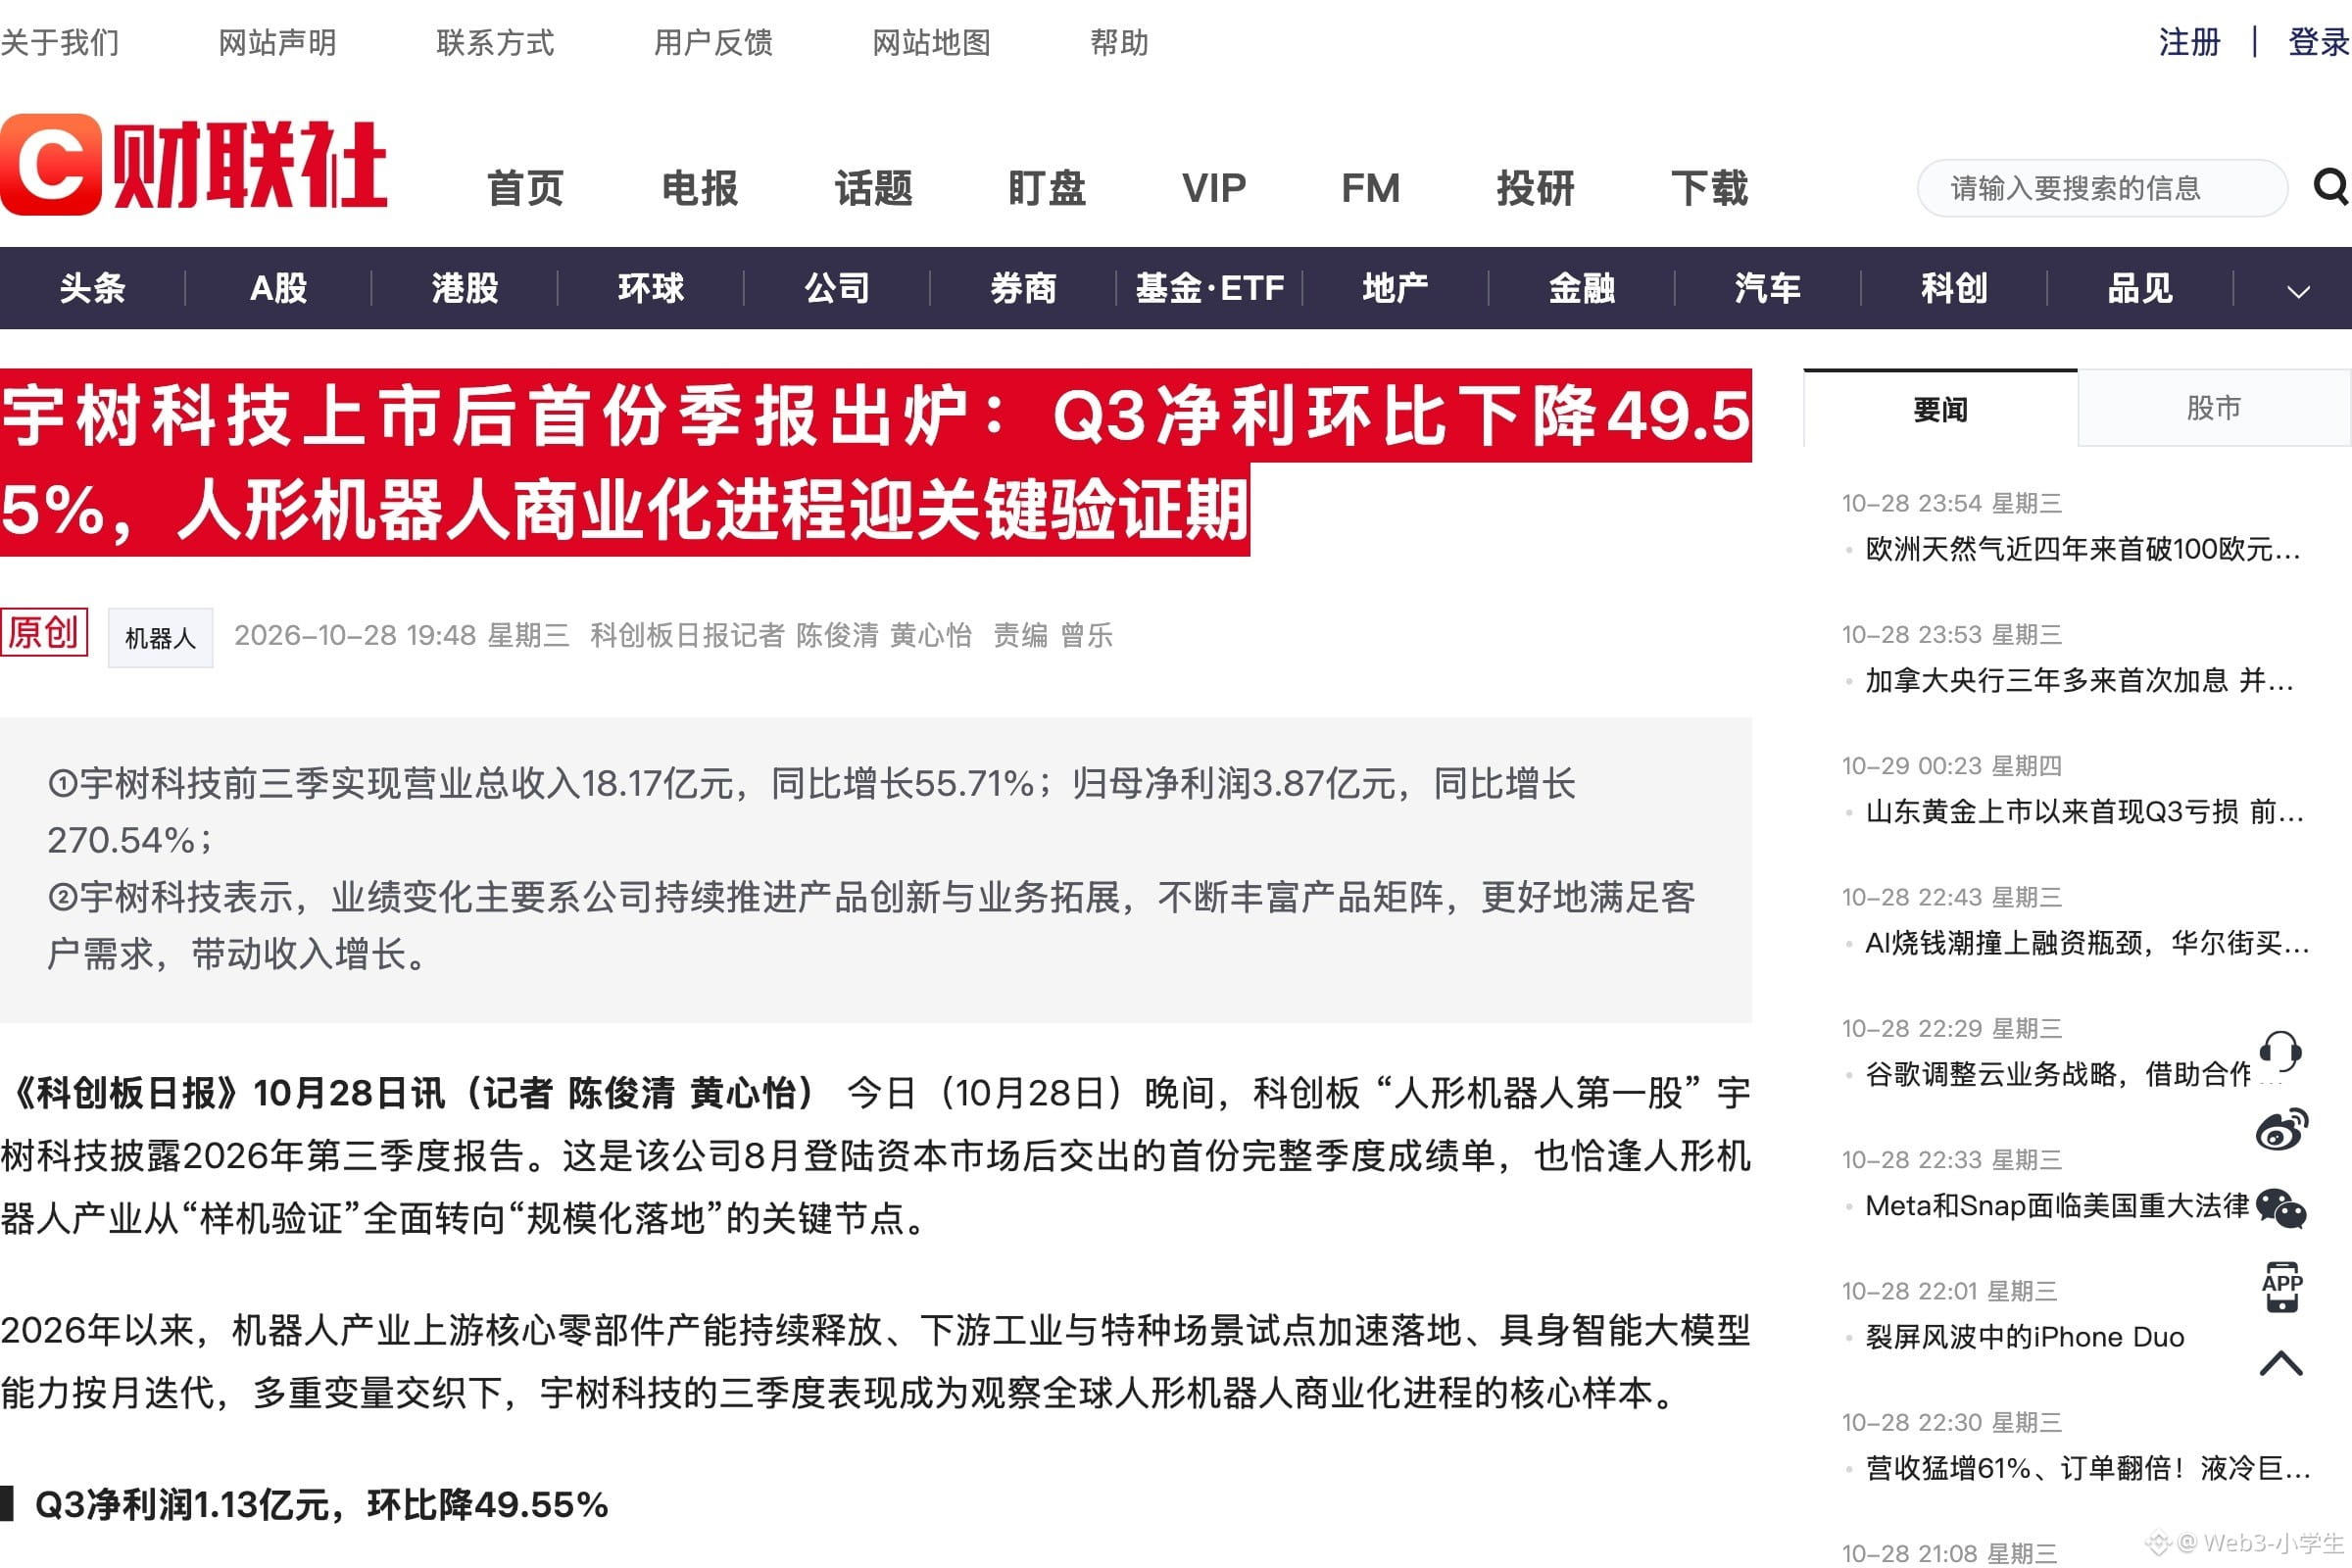
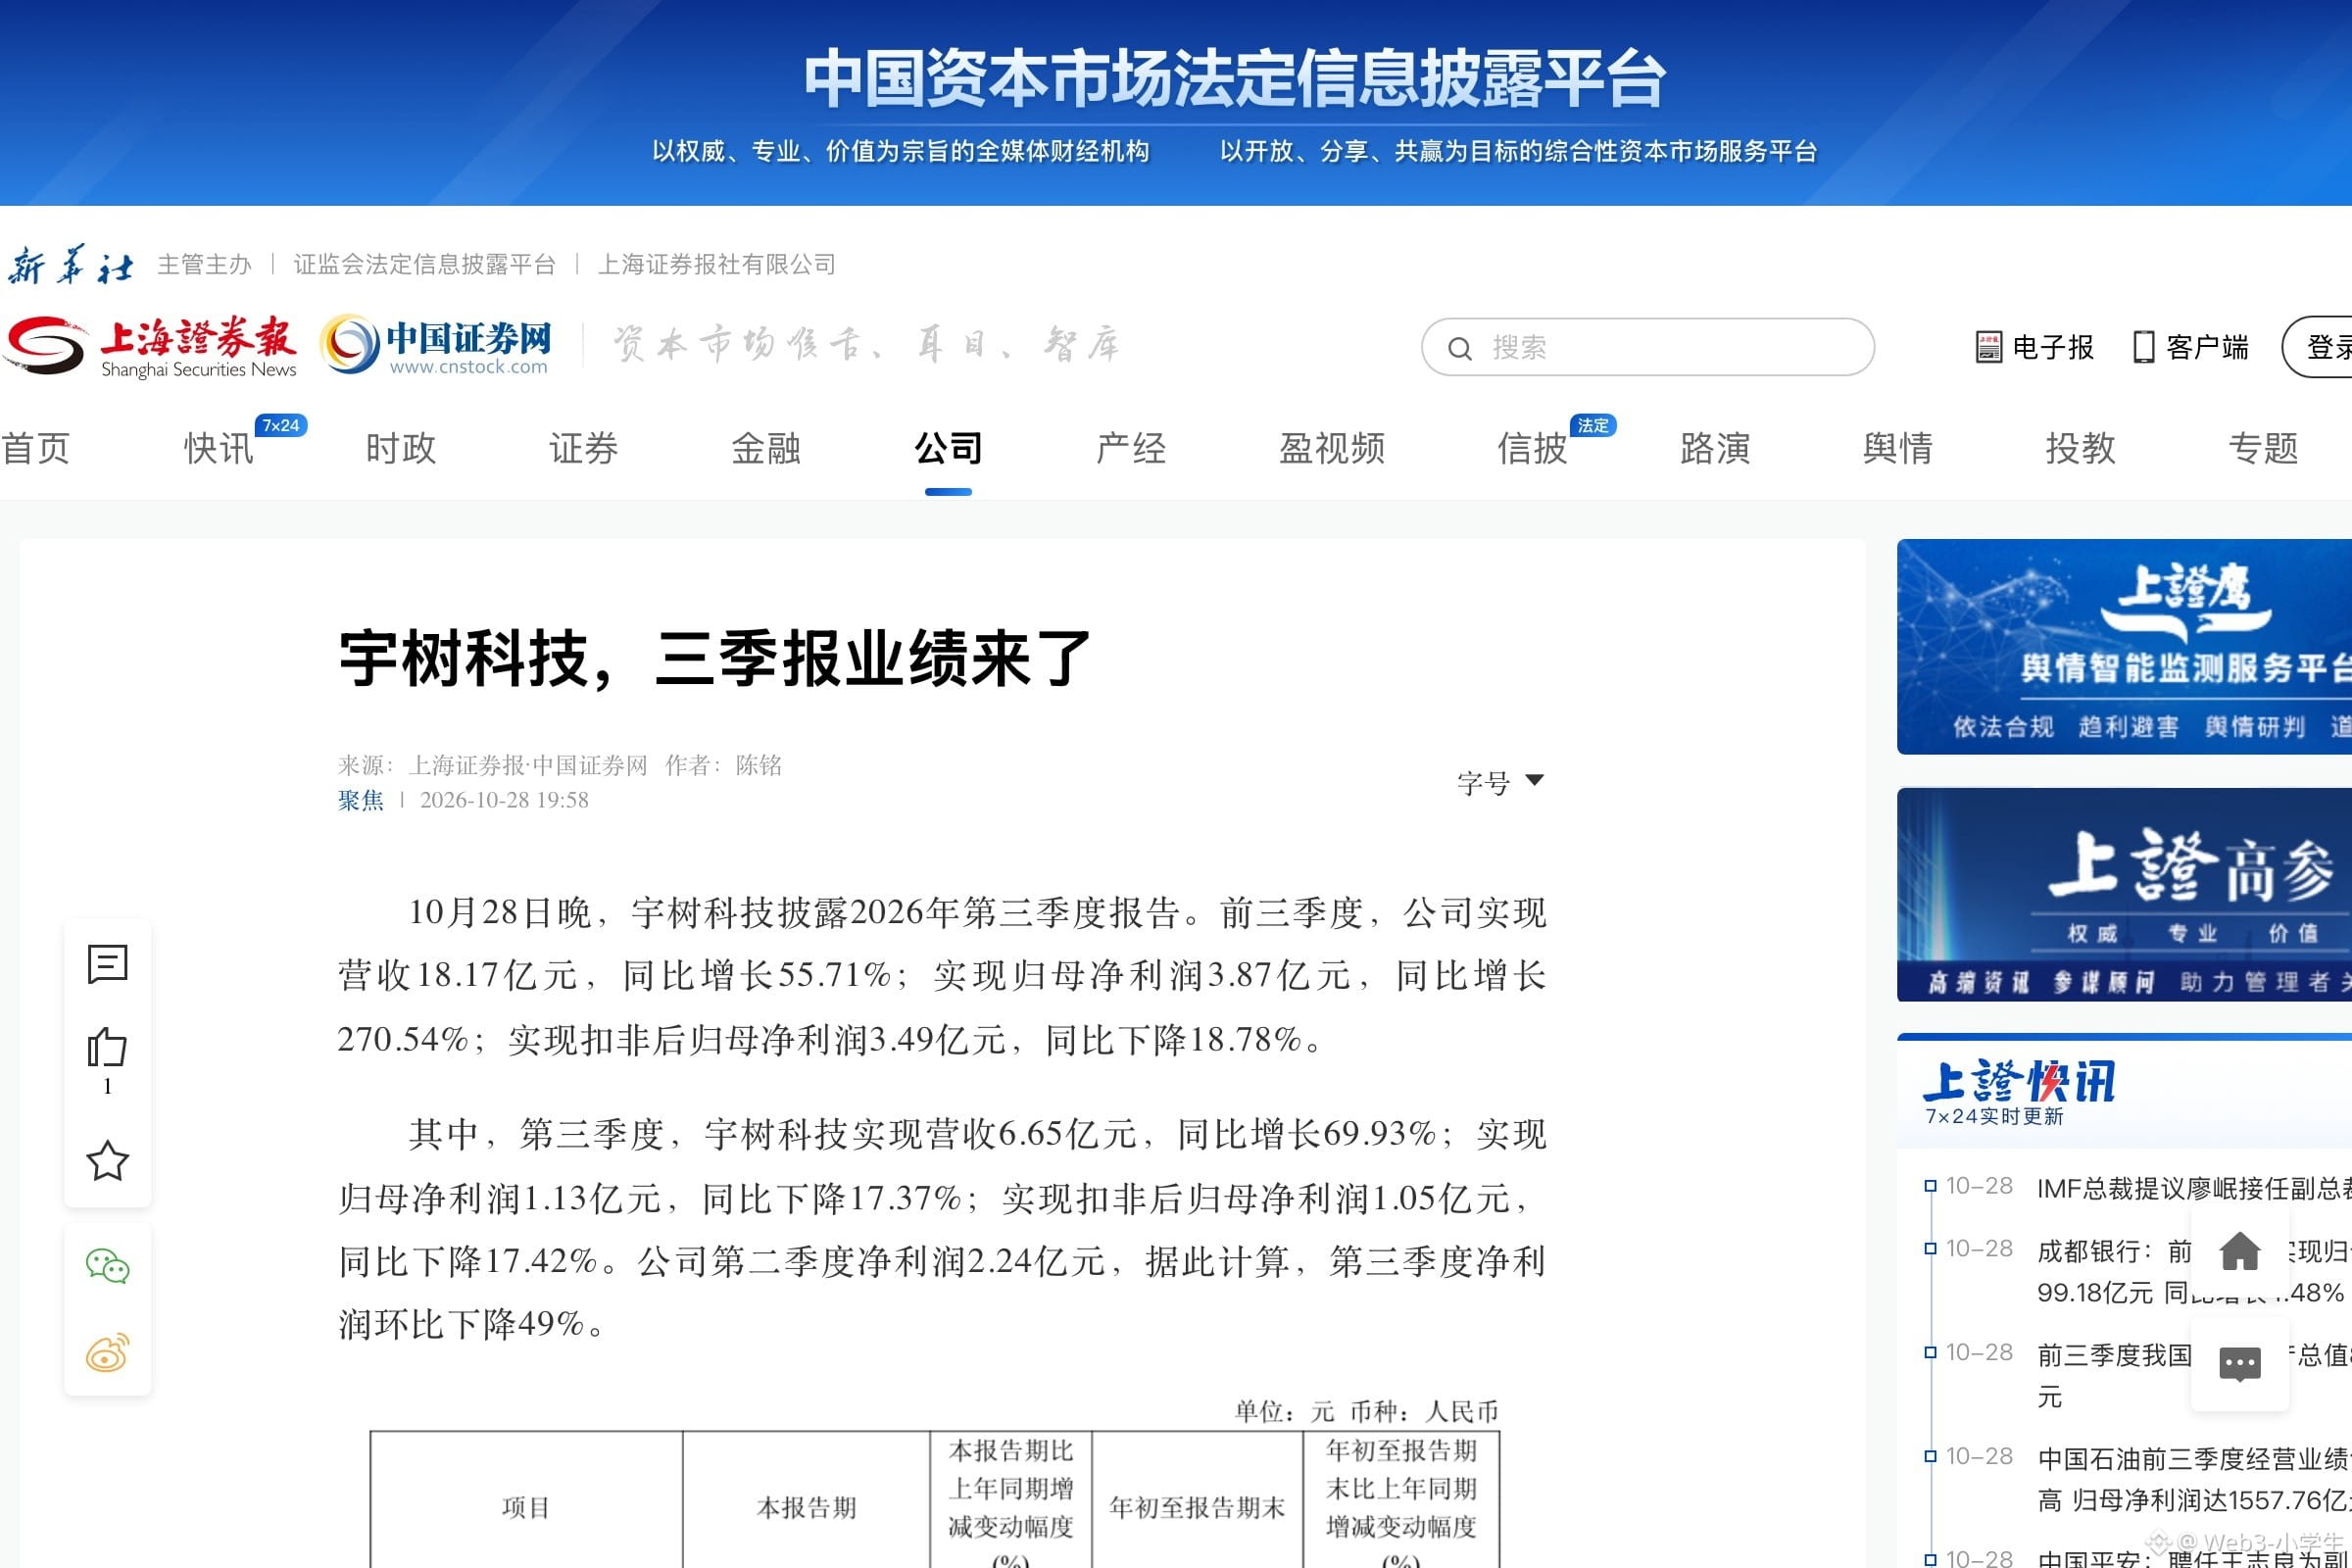
宇樹は昨夜、上場後初めてとなる四半期報告を発表した。前三四半期の売上高は18億1,700万元、純利益は3億8,700万元で2.7倍に増えた。ただ、この伸びを実際に支えたのは、昨年の一時的な株式報酬だった。
本業そのものは下り坂だ。
非経常損益を除くと、前三四半期の非経常損益控除後純利益は3億4,900万元で、前年同期比18%減。この数字こそ、ロボットを一台ずつ売って実際に稼いだ利益だ。
四半期ごとに見ると、さらに明らかだ。第3四半期の売上高は6億6,500万元で前年同期比約70%増だった一方、親会社株主に帰属する純利益は1億1,300万元で17%減。第2四半期はまだ2億2,400万元あった。
たった1四半期で、利益は半減した。
お金はどこへ行ったのか?
すべて研究室の中だ。
第3四半期の研究開発費は1億2,700万元で、前年同期比2.5倍。当四半期の売上高の19%を占めた。
売上は2億7,000万元増えた。費用は9,000万元増えた。
販売費も膨らんでいる。前三四半期で2億3,000万元、前年同期は7,600万元だった。中間報告で会社自身が、春節特番に合わせたブランドプロモーションが主因だと説明している。
ところが市場は、売上高を基準に評価していない。昨日の終値は695.9元で、1日で8%超上昇。10月の上昇率は累計54%、時価総額は2,815億元に達した。
わずか10日前には、場中でまだ404元だった。
ロボット企業の評価は、受注を見るべきではない。研究開発費をいつまで燃やし続けるのかを見るべきだ。宇樹の前三四半期の営業キャッシュフローは1億9,400万元で、前年同期比55%減だった。
財務報告には、見落としやすい注記がある。会社は、研究開発費が大幅に増えた主な理由は、具身型大規模モデルの研究開発と計算能力への投資だと説明している。言い換えれば、ロボット企業が余分に使ったお金の一部は、最終的に$NVDAB のサーバーラックへ流れ込む。
テスラに照らして考えても、実は同じことが言える。$TSLAB の企業評価には、Optimusのオプション価値を裏付ける根拠がまだない。世界で最も多く出荷する企業でさえ、最も好調な四半期に純利益が17%減った。
宇樹が規模の拡大によって研究開発費を薄められるかどうか、現時点ではまったく見通せない。あるのは四半期報告が一つだけだ。
本当に覚えておくべきなのは、この構造だ。ロボット企業はまず完成品を売り、そのお金を研究開発と計算能力に投じ、残った分が利益になる。サプライチェーンで「つるはし」を売る側が、先にお金を受け取る。
具身知能を売り文句にするハードウェア企業は、どこも最終的に、まず現金を計算能力に換え、規模の拡大で単位コストを下げることを期待する。
物語が語るのは、それが何をできるか。財務報告に記されるのは、そのためにいくら支払ったかだ。
$BTC は現在8万500元。ナスダック市場では、リスク選好の強さがロボット関連銘柄の評価をさらに押し上げている。
#股票财报季 #美股 #エヌビディア