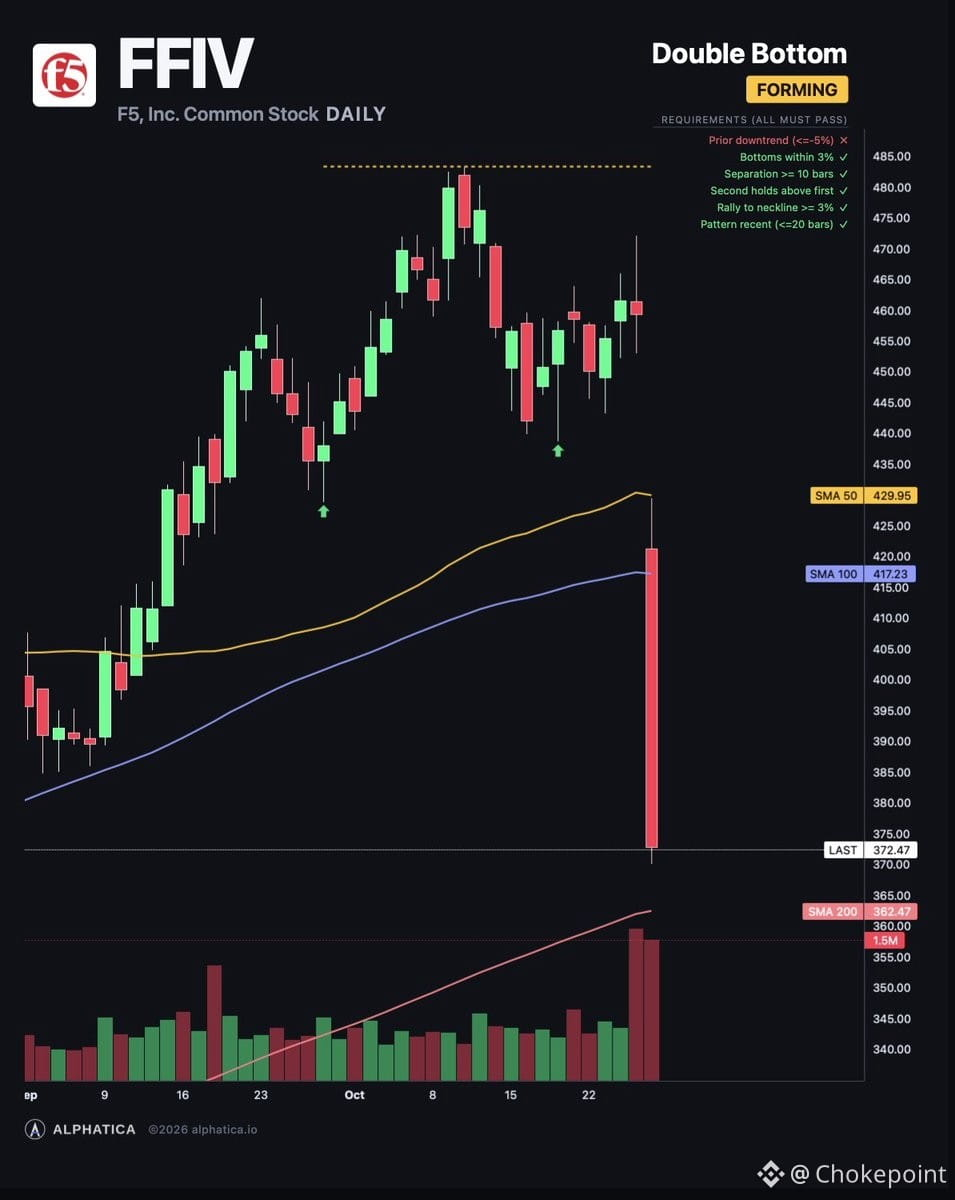
F5 Networks($FFIV)は予想を上回り、会社見通しも予想どおりだったにもかかわらず19%下落。これはファンダメンタルズの問題ではなく、バリュエーション倍率の圧縮が原因です。
実際の数字を見ると、売上高は市場予想比で3.7%増、2027年度のEPS見通しは予想どおり、アナリスト予想の下方修正はわずか0.2%でした。決算発表後、アナリスト5人中4人が目標株価を引き上げています。Alphaticaの決算品質スコアでは、強気シグナル6項目のうち5項目が確認されています。財務内容に問題はありません。
では、何が売りを招いているのでしょうか? バリュエーションの見直しです。株価の予想PERは25倍から20倍に低下しました。弱気材料は乏しく、下半期に製品刷新サイクルが減速する可能性への懸念と、繰延収益が横ばいであることくらいです。それだけです。
これは売られすぎに見えます。事業の根幹は崩れておらず、会社見通しにも問題はありません。市場関係者の見方も引き続き前向きです。もちろん、短期的にはさらに下落する可能性があります。センチメント主導の取引では、行き過ぎた動きになることもあります。それでも、現時点で入手できるデータを見る限り、辛抱強さとボラティリティに耐える覚悟がある人にとっては、押し目買いの好機です。
$SPYと比較して取引するなら、指数がガンマサポートを維持できるか注視しましょう。市場全体が大きく売られれば、ファンダメンタルズに関係なく$FFIVも下落する可能性があります。ただし、個別銘柄として見れば、初期のパニックが収まった後は、リスクとリターンのバランスは有利に傾いています。