
🚨 グーグルの今回の決算は、FRB議長の発言より刺激的かもしれない!年間数千億ドルを稼ぐテック大手が、まさか「稼ぐより使う額のほうが多い」と疑われ始めている?
正直、今のグーグルを見ていて一番心配なのは、稼げないことではなく、AIのためにお金を使いすぎていること!
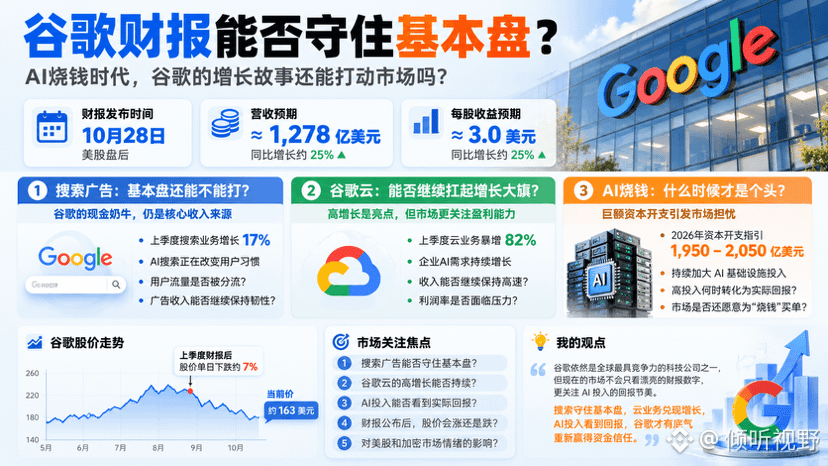
10月28日の米国株式市場の取引終了後、グーグルの親会社Alphabetが第3四半期決算を発表します。
ウォール街の予想では、売上高は約1,278億ドルで前年同期比約25%増、1株当たり利益は約3ドル。
かなり立派な数字ですよね?
でも、ここで問題が。決算が好調なら、株価は必ず上がるのでしょうか?実はそうとは限りません!
前四半期がまさにその例です。業績は予想を上回ったのに、株価は翌日に約7%も急落しました。
なぜでしょう?市場が別の計算を始めたからです。AIへの投資資金は、いったいいつ本当に回収できるのか?
🔥 今回の決算で、必ず注目すべきポイントは3つ!
① 検索広告——グーグルのドル箱事業は、これからも戦える?
前四半期の検索事業は17%成長しました。AI検索がユーザーの習慣を変えつつあります。従来型の検索広告が利用者を奪われるようなら、どれほど巨大なテック帝国でも、評価を見直されることになります。
② グーグル・クラウド——成長を引っ張り続けられる?
前四半期のクラウド事業は82%と急成長。これこそ資本市場が最も期待しているところです。
ただし、高成長が高収益を意味するわけではありません。売上高が急増しても利益率が圧迫されれば、市場が評価しない可能性は十分あります。
③ AIへの巨額投資——この出費はいつまで続く?
グーグルの2026年の設備投資見通しは、すでに1,950億~2,050億ドルに達しています。
これはちょっとした投資ではありません。本格的なテック軍拡競争です!
個人的には、今の米国株市場で最も危険な考え方は、AIの成長をそのまま株価上昇と結びつけることだと思います。
お金を使えば計算能力は買えます。でも、無限の成長までは買えません。
さらに警戒すべきなのは、グーグルやマイクロソフトなどテック大手の決算が、リスク資産市場全体のセンチメントに影響を与える可能性があることです。$BTC も完全に無関係ではいられないでしょう。
私の見立てはシンプルです。検索事業で基盤を守り、クラウド事業で成長を実現し、AI投資のリターンを示すことができて初めて、グーグルは資金の信頼を取り戻す自信を持てるでしょう。
ところで、グーグルは今回の決算で実力を証明すると思いますか?それとも「業績は予想超え、株価はそれでも下落」という展開が続くでしょうか?
#谷歌财报能否守住基本盘 #谷歌 #AI #BTC