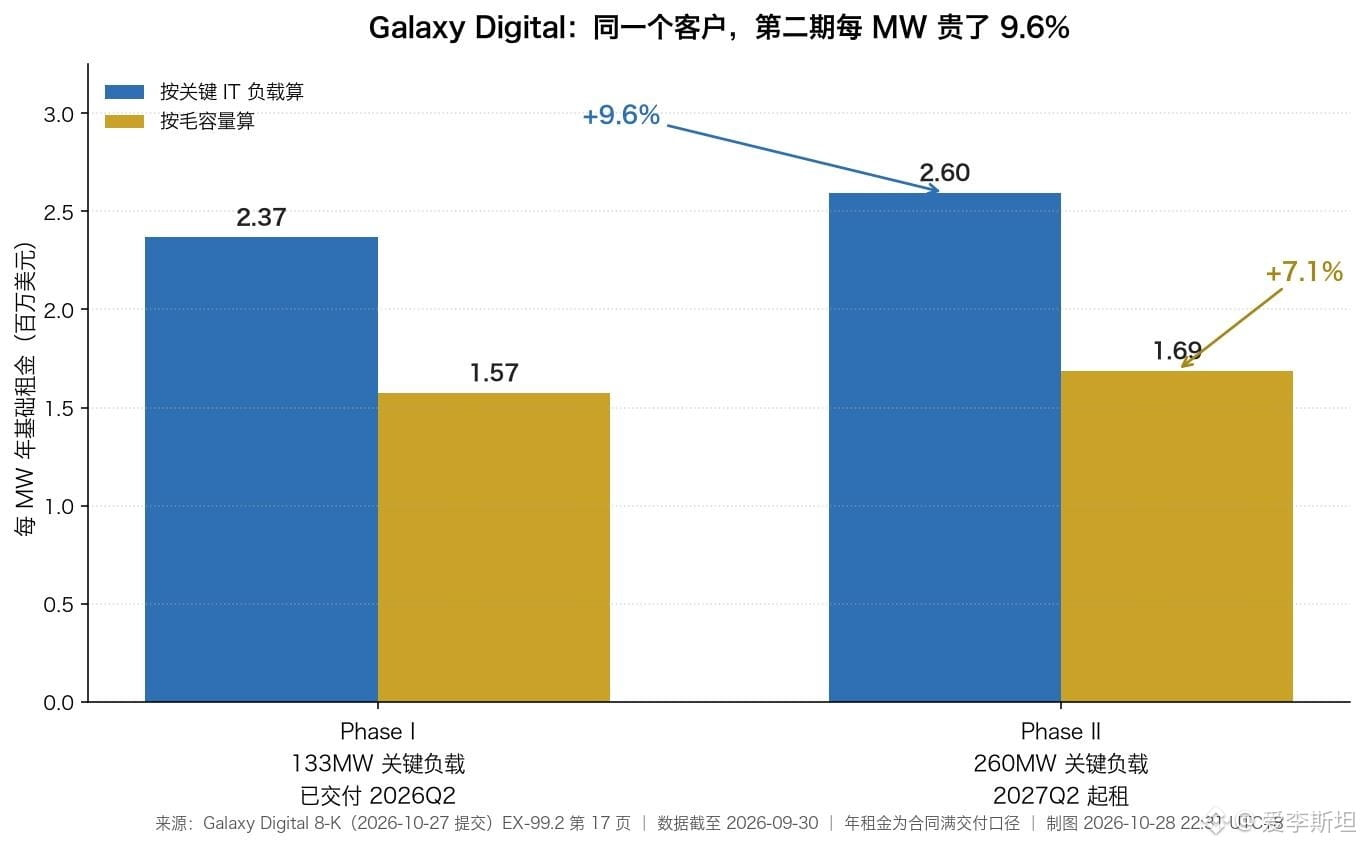
Galaxy Digital 昨天交的 8-K,把德州 2200 英亩的机房分三期租给 CoreWeave。同一个客户、同一片地、同一套合同模板,算下来第二期的每 MW 年租金比第一期贵 9.6%。
很多人翻这份财报会先找加密交易收入,其实最硬的一块在租约里。
文件第 17 页写得很清楚。第一期 133MW 已经在今年二季度交付,年基础租金 3.15 亿美元,建设成本 18 亿。
第二期 260MW 定在明年二季度起租,年租金 6.75 亿,预估建设成本 40 亿。
差多少?除一下就是单价。第一期 236.8 万美元一个 MW,第二期 259.6 万。涨价是真的。
容量在这里有两个口径,这一点最容易被跳过。
133MW 是交给客户跑 IT 的关键负载,对应毛容量 200MW;第二期 260MW 对应 400MW。
换成毛容量做分母,单价从 157.5 万变成 168.75 万,涨幅收窄到 7.1%。
两个口径都指向涨价,只是幅度差 2.5 个百分点。你问机房能接多少电,用毛容量;你问客户能跑多少算力,用关键负载。财报里两个数并排放着,谁也没说哪个更该用。
钱还没到手。文件的原话是满交付口径,收入要等每个 data hall 逐个通电才确认,第二期得等到 2027 年二季度。同一份材料的风险段自己也承认,Helios 从挖矿转 AI 的过程中计提过减值,近几个季度调整后 EBITDA 是负的。
回收期也不短。18 亿建设成本对 3.15 亿年租金是 5.7 年,40 亿对 6.75 亿是 5.9 年,都还没算运营开支。这笔账得慢慢还。
我拿不准的是这 9.6% 能不能算趋势。第三期 133MW 定在 2028 年,文件没给租金数字,只说按年度递增条款走。合同挂的是每年递增的 escalator,第三期压根没到重新定价的节点,所以这 9.6% 更像签约时点的差价。说得通,但没法证。
真正值得记住的是这个结构。Galaxy 的估值锚正在从交易手续费挪到一张 15 年的机房租约上:800MW 已经租出去,1630MW 拿到批文,3600MW 还只是潜力,5730MW 的管道里 4930MW 没签。
任何把现金流押在单一客户长约上的公司,最后都会被这份合约的交付节奏牵着走。
因为容量可以画在图上,收入只能等 data hall 通电。
写这篇时 $BTC 报 80546 美元,Galaxy 手里那批币跟着这个数估值。
来源:Galaxy Digital 8-K,2026-10-27 提交。
https://www.sec.gov/Archives/edgar/data/1859392/000185939226000108/exhibit992-glxyq32026ove.htm