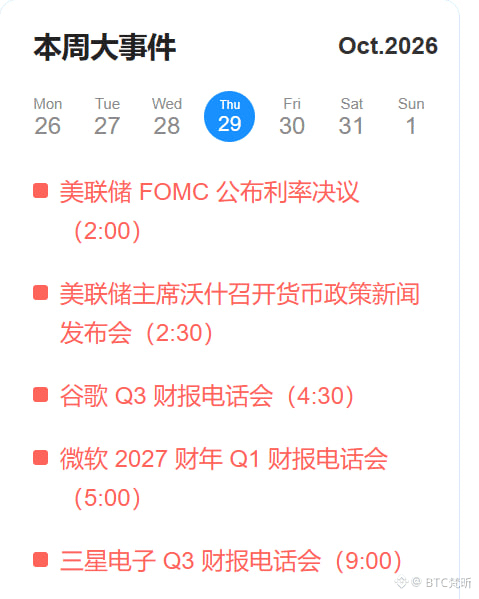
マイクロソフトは今夜の取引終了後に決算を発表します。FY27 Q1決算を一緒に読み解いてみましょう。私の見方は以下のとおりです。
市場が最も懸念しているのは売上高ではなく、AIへの大規模投資がいつ実際の収益につながるかです。今夜の取引終了後に明らかになります。期待はありますが、冷静さも必要です。
売上高予想は900億ドル超、前年同期比約17%増、EPSは約4.71~4.72ドルです。予想クリアは難しくありません。本当の注目点はAzureの成長率、Copilotの有料利用の浸透、そして高水準の設備投資です。
AzureはAIの中核エンジンで、固定為替ベースの成長率見通しは44~45%と、前四半期から小幅に上昇しています。45%を超えれば、コンピューティング需要が依然として旺盛だと示すでしょう。Copilotの有料ライセンス数はすでに3,000万に達し、伸びは目覚ましいものの、売上高に占める割合はまだ低いままです。重要なのは、企業向けの有料利用が大規模に広がるかどうかです。
リスクは支出です。今四半期は500億ドルを超えると予想されています。懸念されるのは、売上高が予想どおりでも、事業拡大によって利益が圧迫され、データが悪くなくても株価が下落することです。
私の見立てでは、結果はおおむね堅調で、ややポジティブとなる可能性が高いでしょう。Azureと売上高は予想を上回る可能性があり、Copilotも高い成長を維持しそうです。ただし、大規模投資が期待の上値を抑えるでしょう。AIの収益化は長期的なテーマであり、決算発表ひとつで急に開花するものではありません。
米国テクノロジー株は決算を受けて大きく変動し、好材料が出ても急騰後に利益確定売りが出やすいため、高値追いは禁物です。決算が出そろい、資金の流れを見極めてから動きましょう。ポジションを管理し、焦らず機会を待ちましょう。
#微软财报能否兑现ai红利 #谷歌财报能否守住基本盘 $MSFT $BTC $ETH