#cangoogledefinditscore
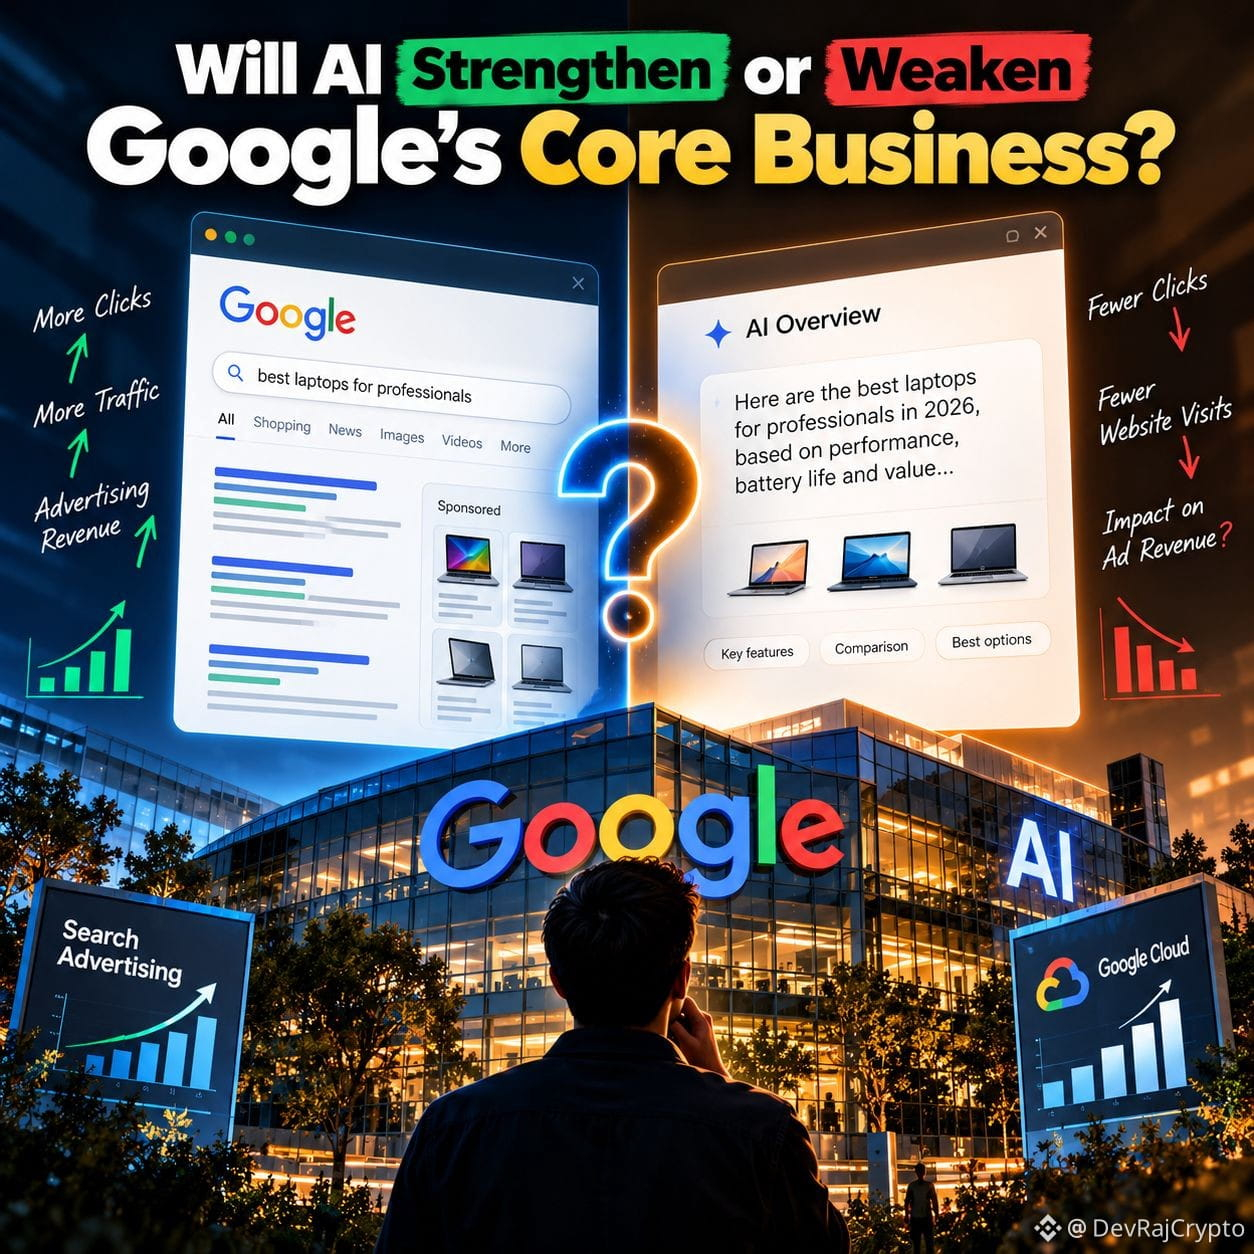
Googleにとって最大のAIリスクは、ユーザーを失うことではないかもしれません。ユーザーが広告収入を生み出す仕組みを変えてしまうことかもしれません。
Googleの決算発表を前に、私が最も注目しているのはこの点です。
2026年第2四半期、Google Cloudの売上高は前年同期比82%増の248億ドルに急増しました。これは、AIとクラウドインフラがAlphabetの成長にとっていかに重要になったかを示しています。
しかし、検索はまた別の課題を抱えています。
ユーザーが複数のウェブサイトをクリックして回る代わりに、AIに完全な回答を求めるようになれば、従来の検索体験は変化します。
クリック数が減れば、一部の検索クエリを収益化する機会も減る可能性があります。一方で、AIを活用した検索が、新たな商業的な接点や広告機会を生み出す可能性もあります。
本当の問題は、どちらの影響が勝るかです。
Googleの決算で注目する点は次のとおりです。
1. 検索広告の成長:Googleの中核事業は依然として底堅いか?
2. Google Cloud:AI需要は持続的な売上成長につながるか?
3. 設備投資:巨額のAIインフラ投資を正当化できるだけのリターンを生み出しているか?
私の見方:GoogleのAI競争力については慎重ながらも強気ですが、Cloudの力強い成長が検索広告を自動的に守るとは考えていません。
Googleの長期的な強みは、人気の検索エンジンを持っていることだけではありません。ユーザーの意図を、商業的価値の高い成果につなげることです。
AIによって人々がその意図を表現する方法が変わるなら、Googleはその経済的優位性を維持できることを証明しなければなりません。
皆さんはどう思いますか?AIはGoogleの検索事業を強化するでしょうか。それとも、広告モデルを徐々に弱めるでしょうか?
$GOOGL #CanGoogleDefindItsCore #EarningsSeason #BinancePick
出典:Binance Squareによる2026年10月26日付のAlphabetおよびMicrosoftの決算見通し。Google Cloudの第2四半期の成長率は、発表済みの決算に基づいています。
これは私の分析であり、決算結果や株価の方向性を保証するものではありません。