

$LEU.US Centrus Energy 是一家美国核燃料供应商,核心业务是向核电站出售低浓缩铀的分离产品,以及相关技术服务。
公司目前正在推进国内铀浓缩产能的大规模扩建,重点覆盖低浓缩铀和高丰度低浓缩铀。高丰度低浓缩铀是先进反应堆和微反应堆所需的燃料形式。
公司在俄亥俄州 Piketon 运营着西方世界唯一获得许可的高丰度低浓缩铀生产设施,其离心机技术能够实现无义务浓缩,适合美国国家安全相关用途。
管理
公司近期完成对 Westerman Holdings 的收购,交易金额约 1.16 亿美元,其中约 9500 万美元来自现有现金,其余以股权支付。
Westerman 是 Centrus 长期合作的供应商,负责生产离心机外壳等关键部件,同时也服务油气和其他工业客户。
收购完成后,Westerman 成为子公司,继续保留原有品牌和客户关系,工厂分布在俄亥俄、俄克拉荷马和怀俄明,员工约 400 人。
此举把关键制造能力纳入自身体系,降低扩建过程中对外部供应的依赖,同时增加非核业务收入来源。公司预计这笔交易在完成后第一年就能提升调整后每股收益。
在订单方面,Centrus 与 Antares Nuclear 签署多年期合同,由 Centrus 供应高丰度低浓缩铀,交付将在本十年结束前开始。
合同包含 Antares 支付的预付款,用于支持产能扩建。Antares 正在开发紧凑型微反应堆,用于地面和太空任务,并被选中参与美国陆军 Janus 计划、空军先进核电项目以及太空军相关演示。Centrus 的生产将是无义务的,燃料可用于国家安全应用。
公司此前已获得美国能源部约 9 亿美元的高丰度低浓缩铀生产任务订单,并正在推进商业规模产能建设。截至 2025 年底,公司积压订单约 38 亿美元,延伸至 2040 年;后续披露显示积压进一步增加。
公司还在 Oak Ridge 站点启动实习项目,与 Tennessee Tech 合作,招聘化学工程和机械工程学生。
第一批三名实习生在项目结束后全部被正式录用,后续年份继续开展。公司表示,工程教育提供概念基础,但现场工作能让学生接触实际应用。
Oak Ridge 工厂正在向大规模离心机制造转型,需要相应的人员补充。实习项目是补充本地人才的一种安排。
财务
在融资方面,公司近期完成承销公开发行,发行 A 类普通股、预融资权证和普通权证,预计毛募集资金约 5 亿美元(不含权证未来行权)。
普通权证分四个系列,行权价分别约为每股 227 美元、272 美元、318 美元和 363 美元,到期时间从发行日后第二年至第五年不等。
募集资金计划用于一般营运资金、技术开发和部署、偿还或回购债务、资本支出以及潜在收购。2026 年资本部署指引为 3.5 亿至 5 亿美元,主要用于离心机制造相关工业建设。
公司 2025 财年收入约 4.49 亿美元,净利润约 0.78 亿美元;过去十二个月收入约 4.74 亿美元,净利润约 0.49 亿美元。
现金余额约 18.7 亿美元,债务约 11.8 亿美元,净现金约 6.9 亿美元。自由现金流目前为负,主要因为资本支出上升。
估值
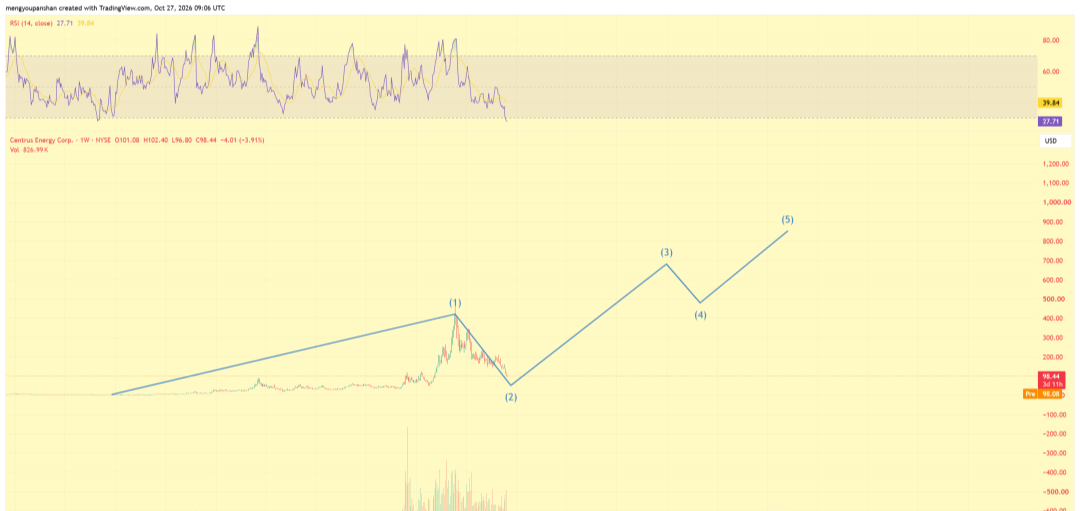
从价格走势看,周线图表显示股价从约 2019 年的 10 美元以下起步,到 2025 年底升至约 420 至 470 美元区间,之后回落。
当前价格约 98 美元,从高点回撤约 75%。RSI(14) 在 27.71,处于超卖区域,成交量较前期峰值明显缩小。
按照一种波浪划分,这段从 2019 年到 2025 年的上涨被标为推动浪的第一浪,目前处于第二浪调整中,图表预期低点可能还在 2026 年末至 2027 年初附近。
后续如果调整结束,第三浪预期从低点上升到约 680 至 700 美元区间,时间大致到 2030 年;第四浪预期回调到约 480 美元附近;第五浪预期到约 850 美元,时间到 2032 年左右。
这一划分需要满足基本规则:第二浪不能跌破第一浪起点,第三浪不能是最短推动浪,第四浪不能进入第一浪价格区间。
当前标注基本符合这些条件,但浪型判断带有主观性,起点选取不同可能导致不同计数。如果价格持续下破并进入 2024 年之前的平台区,当前假设可能需要调整。
需求端方面,美国核电站对低浓缩铀的长期合同仍在执行,同时先进反应堆开发商开始签署高丰度低浓缩铀供应协议。
能源部的任务订单、陆军和空军的微反应堆项目,以及太空相关演示,都在增加对本土燃料的需求。
公司表示,绑定订单正在支持向商业规模生产的扩张,扩建已经在进行中。产能从离心机制造到实际交付需要时间,Oak Ridge 的制造能力提升和 Piketon 的浓缩设施扩建是并行推进的环节。客户预付款为部分资本开支提供了直接资金来源。
在估值层面,当前股价约 98 美元,对应市值约 20 亿美元。扣除净现金后,企业价值约 13 亿美元。
一种简化的两阶段现金流模型假设未来几年处于投资和产能爬坡期,自由现金流先为负或接近零,之后随产能投产逐步转正,到第八年达到约 2.5 亿美元后以 3% 永续增长,折现率取 10%。按此计算,股权价值约 27 亿美元,每股约 133 美元。
如果折现率提高到 12% 或终值现金流下调,每股价值会落到 90 至 110 美元区间。模型对产能爬坡速度、资本开支规模和未来毛利率敏感。当前价格低于上述保守中枢,但实际结果取决于扩建进度、订单兑现和市场需求变化。#股票财报季
结语
公司业务围绕已有合同和政府支持展开,管理决策主要集中在产能建设、供应链整合和人才补充。
财务上,现金储备和融资安排支持当前资本开支高峰,但稀释和执行进度会影响每股价值。价格处于从高点大幅回撤后的区域,技术指标显示超卖,波浪位置处于调整阶段。
后续催化主要来自产能投产时间表、高丰度低浓缩铀合同的具体交付安排,以及国内浓缩能力对进口依赖的替代进度。
这些因素决定了订单能否按计划转化为收入和现金流。
