中国のバフェットがトイカルチャー株を買い、まずは含み損が数十億に。
長期主義を貫くと決めたなら、帳簿上の数字もそれほど悪くならないはずだと思いがちです。時間さえ味方につければ、目先の含み損は一時的な成績表にすぎない、と。段永平によるポップマートの購入は、そんな思い込みに少し風穴を開けました。
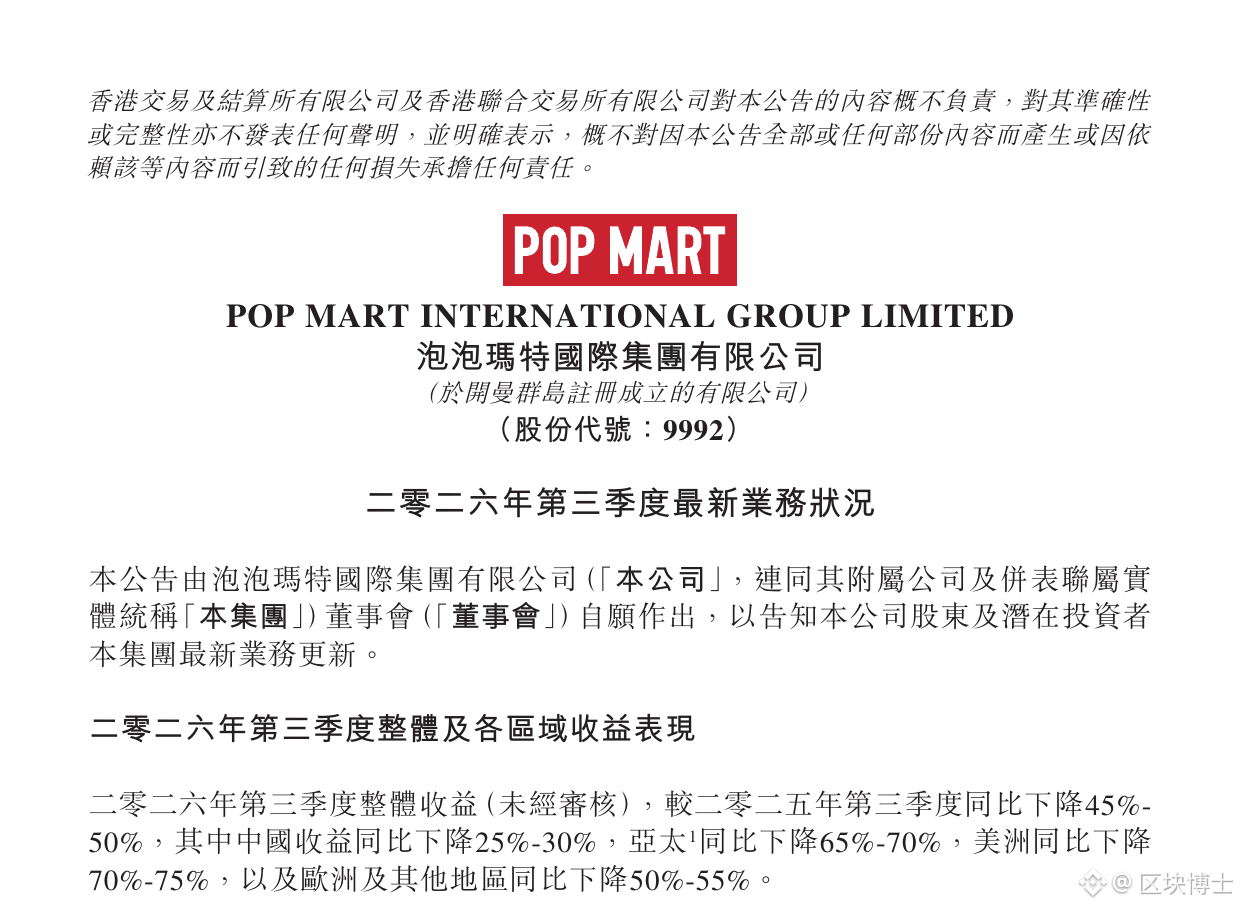
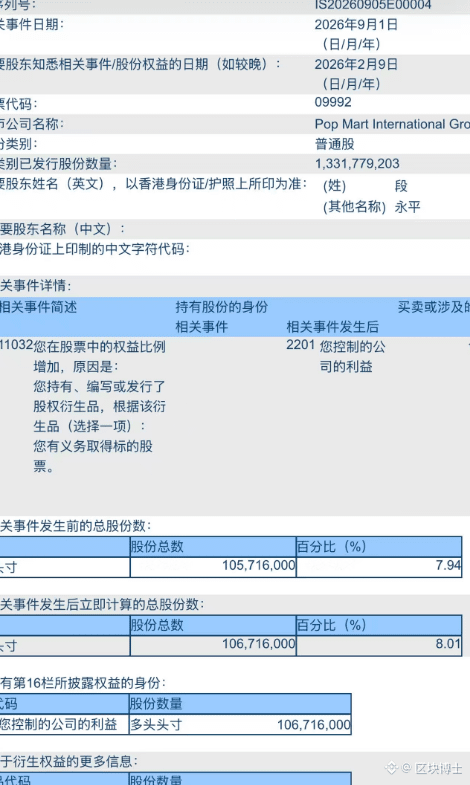
香港取引所の業績アップデートによると、2026年第3四半期の総売上高は前年同期比45~50%減、美州は70~75%減、中国のオンラインも45~50%減。経営陣は、昨年LABUBUが比較対象となる売上を大きく押し上げたと説明しています。同じ時期の公開情報では、彼はH&Hを通じて約1億700万株、持ち株比率にして約8.01%を保有しており、さらに少し買い増すつもりだが、10%は超えないとも語っています。以前には、10年以内に売る可能性はまずないとも話していました。
彼の参入は、現物を一気に全力買いしたわけではありません。4月には雪球で「ポップマート保険会社、正式開業」と投稿。その後、自らプットオプション(put)を売っていたと明かしました。まずプレミアムを受け取り、株価が約定価格付近まで下がれば、その価格で株を引き受ける仕組みです。権利行使価格は150香港ドル台前半が中心で、プレミアムを先に受け取る分、実質的な取得コストはある程度下がります。その後にはカバードコール(covered call)の売りや、オプションの満期決済もあり、香港取引所に開示されるロングポジションの数字が変動しました。10年は売らないという考えを急に変えたわけではありません。
メディアが取得コストの中心を約150香港ドルと推計し、現在の株価である130香港ドル台と比べると、この持ち分の含み損は数十億香港ドル規模に達している計算です。正確な取得コストは明かされておらず、オプションを通じた実質的な保有分も確認しきれないため、これはあくまで他人による推計で、彼の実際の損益ではありません。それでも、推計額だけで十分に大きな数字です。
見方を変えれば、この含み損は彼にとってそれほど痛手ではないのかもしれません。プットを売って株を引き受けるのは、もともと買いたい価格まで下がるのを待つ方法です。プレミアムを先に受け取り、値下がりしたところで株を買うので、保険料分だけ取得コストが差し引かれるようなものです。彼は、プットが行使されなければプレミアムを丸ごと利益にでき、行使されても、むしろもっと儲かると思う、と話したこともあります。帳簿上の数十億の含み損は、普通の人には大ニュースでも、彼にとっては長期保有ポジションの入場券に近いのでしょう。
長期主義はおそらく、正しかったかどうかを語る前に、まず水面下に沈む時期を通るものです。ある企業の10年後を信じることと、自分の保有株がすでに利益を出していることは別です。プットを売って取得価格を抑えたからといって、含み損が痛くなくなるわけでもありません。ただ、痛み方を少しコントロールしやすくなるだけです。IPの急成長は、どちらかといえば一時的な追い風です。それを自動的に築かれる競争優位と取り違えたり、昨年のピークを来年の底値だと思い込んだりすれば、期待ばかりが膨らんでしまいます。
山登りに、いつまでも頂上に立っていられる瞬間などありません。ひとつのことを10年かけて確かめるつもりなら、その道のりには、成果が見えない期間が長く続くことにも慣れておく必要があります。これは投資助言ではありません。必ずDYOR(自分で調査)してください。
$BTC $ETH