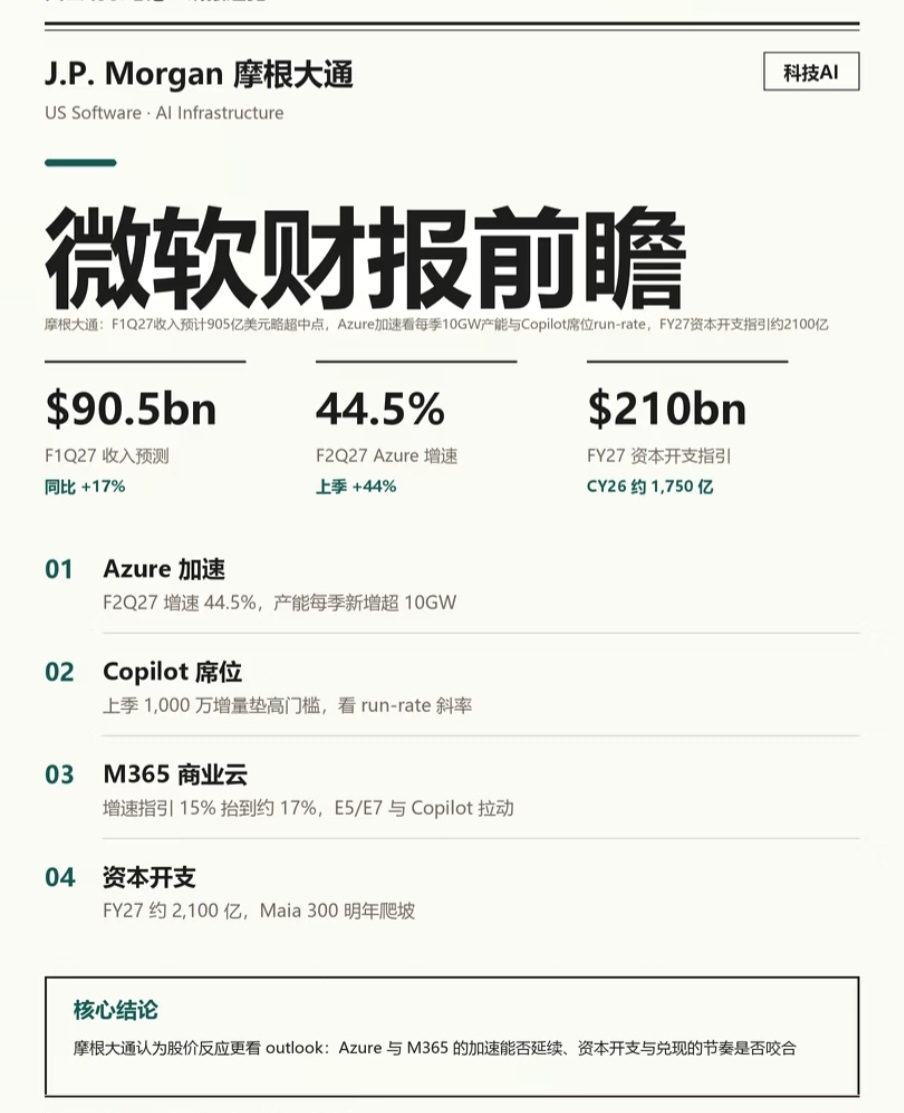
10月28日(今夜)の取引終了後、マイクロソフトがF1Q27(9月期)の決算を発表する。
JPモルガンの事前予想:売上高は905億ドル、前年比+17%で、ガイダンスの中央値をわずかに上回る。ただし株価の反応を左右するのは見通しだ――焦点となるのは4つの問い。
まず、この3つの数字を覚えておきましょう:
①905億ドル:F1Q27の売上高予想。市場予想の906億ドルとほぼ同水準
②44.5%:F2Q27のAzure成長率予想。上半期は2026年下半期から加速
③2,100億ドル:FY27の設備投資ガイダンス予想。CY26の1,750億ドルとの比較
資金はどこから来るのか?
A&Iの売上高は756億ドル(+23%)、うちAzure単独で322億ドル(+44%)と予想。JPモルガンが挙げる理由は、需要が再び予想を上回ることではなく、実行力だ。四半期ごとに10GW超の容量を追加し、ハイパースケールの拡張によって前四半期比で100~200ベーシスポイントの加速を見込む。
利用席数の次に注目すべきものは?
前四半期、Copilotの利用席数は1,000万席増加し、ハードルはすでに高い。レポートは新たな尺度を提示する。顧客の手元にはまだ未利用の余地がある可能性があり、M365商用クラウドの売上高にとって重要なのはrun-rateの傾きだけだ。成長率はすでに15%から約17%へと引き上げられており、E5/E7とCopilotの構成が成長を押し上げている。
請求額と実現:
FY27の設備投資ガイダンスは約2,100億ドルと予想。Maia 300は来年にかけて立ち上がり、同じコンピューティング基盤がAzureとCopilotを支える。売上高は3,930億ドル(+18%)、うちAzure単独で1,460億ドルと予想。
設備投資は売上実現のために支払うコストだ。コストと売上実現のタイミングがかみ合っているかどうかは、単四半期の上振れ幅よりも注目に値する。
以上は海外証券会社の調査レポートの見解を紹介したものであり、調査の参考情報としてのみご利用ください。投資助言を構成するものではありません。