#CanMicrosoftDeliverOnAI
Microsoftは本日(10月28日)、2027年度第1四半期の決算を発表する予定で、同社のAI施策にとって重要な節目となります。
主なポイント:
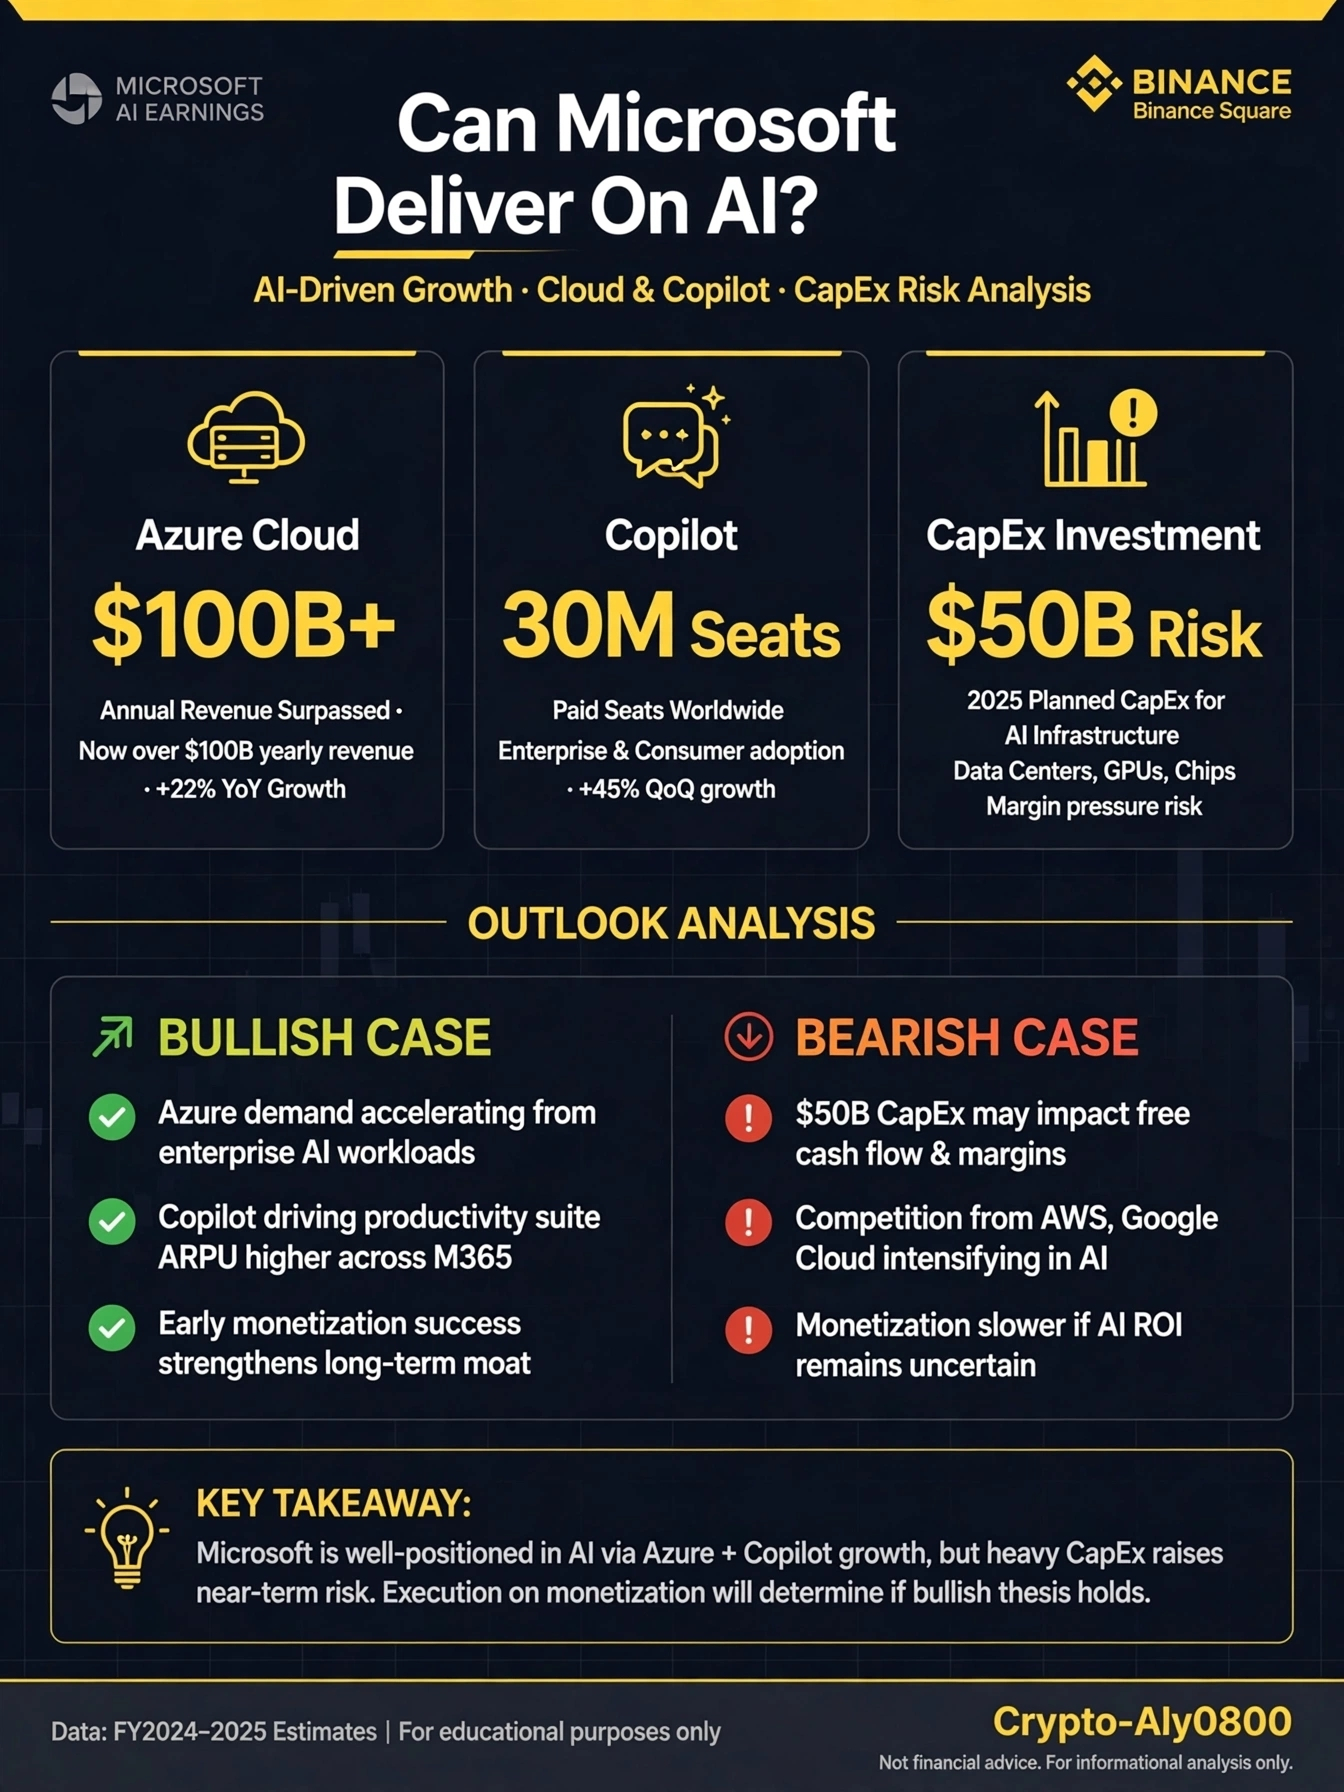
1. Azureクラウドの売上高
Azureの年間売上高は初めて1,000億ドルを超え、前四半期には前年同期比41%の成長を記録しました。
需要が供給を上回っているようで、顧客の関心の高さがうかがえます。
2. Microsoft 365 Copilotの導入状況
Microsoft 365 Copilotは有料ライセンス数が3,000万を超え、有料の法人顧客における収益化と導入が順調に進んでいることを示しています。
3. 設備投資への懸念
Microsoftは、今四半期の設備投資額が500億ドルを超えるとの見通しを示しています。
AIインフラへの大規模な支出が、利益率やフリーキャッシュフローに悪影響を及ぼす可能性があるのではないかという懸念が生じています。
見通しの分析:
強気の見方:
Azureの成長とCopilotの収益化に加え、Microsoftが基盤となるインフラとアプリケーションの両方を支配していることが、競争優位につながっています。
弱気の見方:
多額の設備投資は、明確な投資収益が得られないままキャッシュフローを圧迫する可能性があり、予想を達成したとしても株価の下落につながるおそれがあります。
重要な問い:Azureは約45%の成長を達成できるでしょうか。また、Copilotのライセンス数の増加は続くでしょうか。
これらの問いへの答えが、Microsoft株の安定性を左右します。
この状況はMicrosoftにとどまりません。Azureが成長を続ければ、AIインフラ投資をめぐる幅広い見方を後押しし、Nvidia、OpenAI、さらにはAI関連の暗号資産に携わる企業にも影響を及ぼす可能性があります。
皆さんはどう考えますか——重視すべきなのは、忍耐強く待つことでしょうか、それとも収益性でしょうか?
#Microsoft #AI板块强势进击 #BİNANCE