GOOGLの「Yes」で+282%——決算発表まで保有し続ける理由 🚀
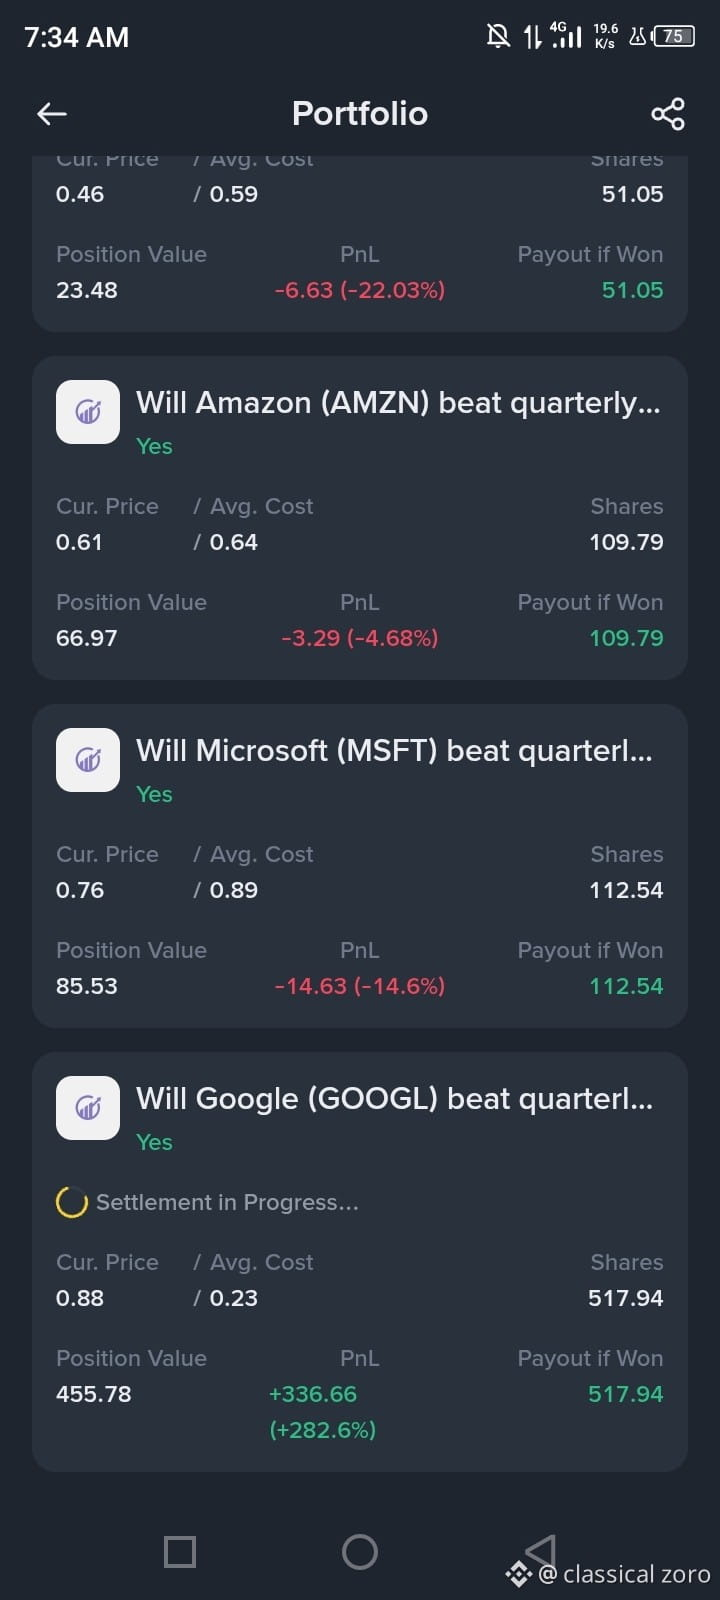
この確信を見てください。周囲が迷っていたとき、私はGoogleが四半期決算で予想を上回る方に「Yes」と賭けました。現在、517株で+282%の含み益があり、決済手続きも進行中ですが、ひるむつもりはありません。
このポジションを支えるデータはこちらです。
1. 成長エンジンはクラウド
Google Cloudはもはや副業ではありません——巨大な事業へと成長しています。前四半期のクラウド売上高は前年比82%増の248億ドルに急増し、予想を大きく上回りました。受注残は現在5,140億ドルに達し、その約半分が今後24か月で売上高に計上される見込みです。外部向けTPUの販売も立ち上がり始めており、2028年にかけて数十億ドル規模の新たな収益源となる可能性があります。
2. 予想のハードルは十分に低い
市場予想は、売上高約1,279億ドルに対してEPSが3.00~3.02ドル程度です。LSEG StarMine SmartEstimateが示すサプライズの可能性はわずか0.31%で、ほぼ五分五分です。しかし、過去1か月のアナリストによる格上げは18件、格下げは11件で、勢いは強気派に味方しています。
3. Gemini 4 Argonは差別化要因
Googleの最新モデルは、特にサイバーセキュリティ分野の複数のベンチマークで、OpenAIやAnthropicの主要モデルを上回っています。Truistのアナリストは、これがAlphabetが「最先端モデルとの格差を埋めた」証拠だと指摘しています。競争力のある価格で導入が進めば利益率を圧迫する可能性はありますが、利用量の拡大という成長シナリオは健在です。
4. 検索は終わっていない
AIが検索を侵食するという懸念がある一方、第三者データは検索事業の底堅いトレンドを裏付けています。「検索その他」の売上高は前四半期に17%増加し、633億ドルとなりました。AIの利用が広がるなかでも、Googleは引き続きトラフィックを圧倒的に支配しています。
リスクは?
設備投資です。経営陣は2026年の見通しを1,950億~2,050億ドルに引き上げ、フリーキャッシュフローは2004年以来初めてマイナスに転じました。決算で、売上への転換を上回るペースで支出が増えていることが示されれば、予想を上回っても株価が下落する可能性があります。過去4四半期、Googleは毎回EPS予想を上回りましたが、株価が終値で上昇したのはわずか2回でした。
#BinancePick #EarningsSeason