マイクロソフト決算、AI投資はリターン検証の段階へ
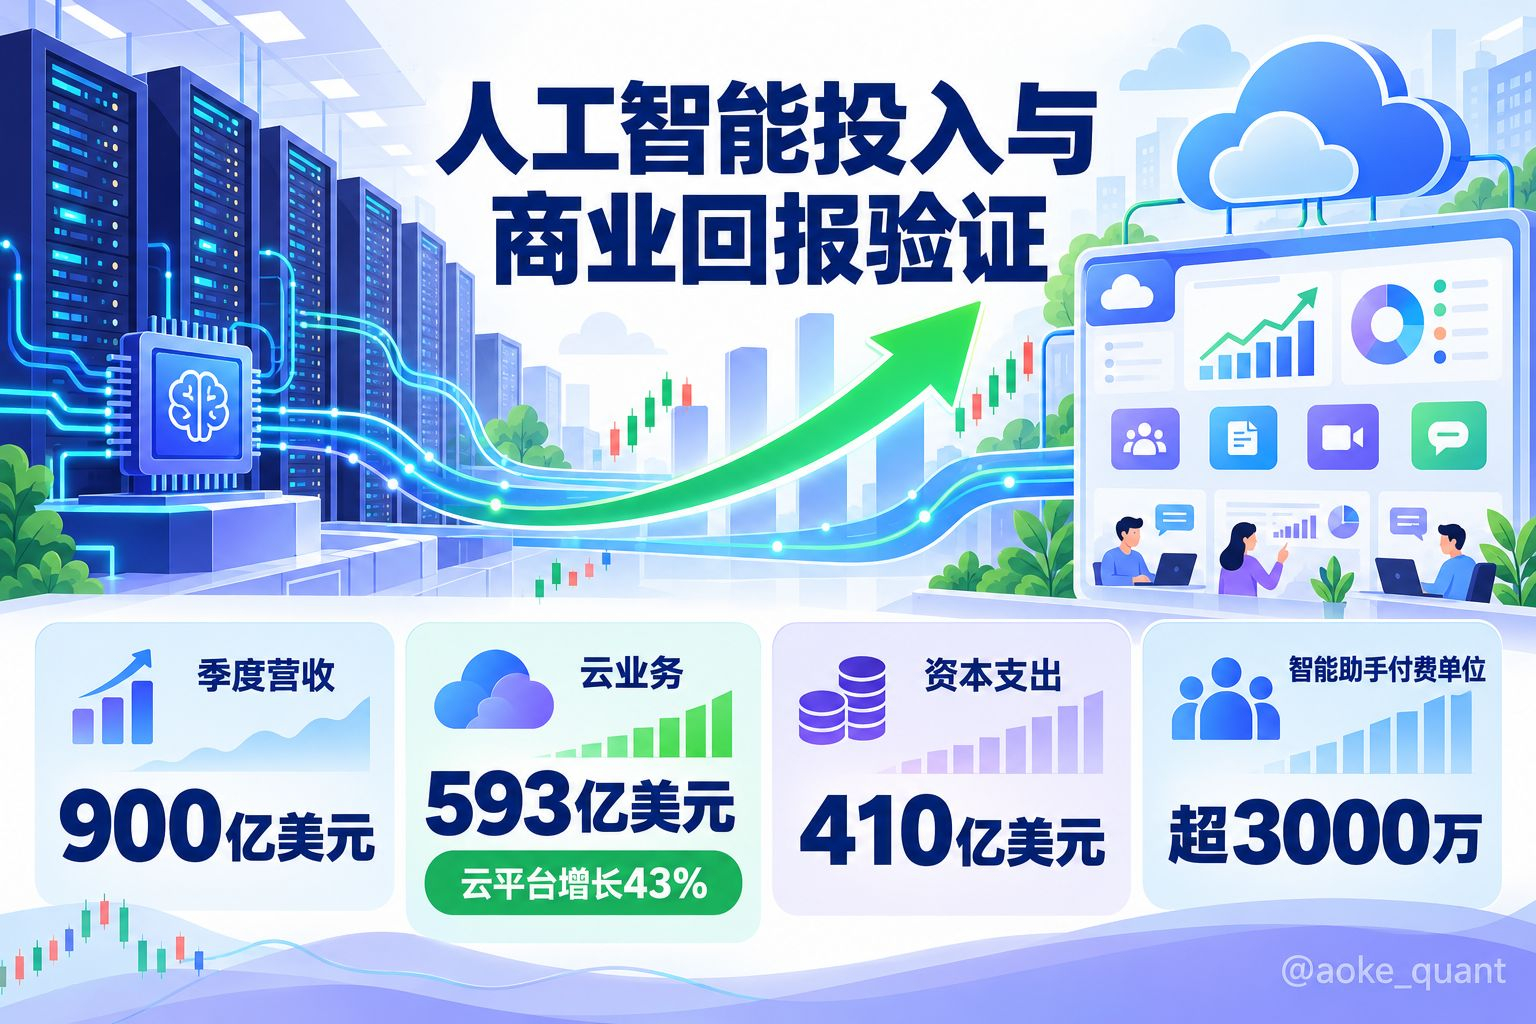
マイクロソフトが7月29日に発表した四半期決算は、AI投資が収益につながるのかを市場が見極めるうえで、具体的な事例を示した。公表データによると、4~6月期の売上高は900億ドルで前年同期比18%増、クラウド事業の売上高は593億ドルで同27%増、Azureの売上高は43%増だった。AIインフラへの投資が拡大し続けるなか、こうしたクラウド関連の数字は、事業化の効率を測る重要な指標となっている。
重要なのは、単に売上高が伸びているかではなく、売上と投資の間に検証可能な好循環が生まれているかどうかだ。同四半期の設備投資額は410億ドルに達し、データセンターやコンピューティング能力などの関連インフラが急速に拡大し続けていることを示した。市場は、多額の設備投資を必ずしも否定的に見ているわけではない。真に注目されているのは、新たに増強した生産能力が実需に支えられているか、そして今後の増収分が減価償却費や運営コスト、キャッシュフローへの圧力を賄えるかどうかだ。
マイクロソフトの戦略は比較的明確だ。企業顧客がクラウドサービスを購入し、Azureが学習や推論の需要を担い、Copilotなどの製品がオフィス業務、開発、コラボレーションソフトの利用シーンに組み込まれていく。公表情報によると、マイクロソフトの2026年度のAzure売上高は1,000億ドルを突破し、Microsoft 365 Copilotの有料利用ライセンス数は3,000万を超えた。これらの指標は、AI投資にリスクがなくなったことを意味するわけではない。しかし、技術をめぐる期待にとどまらず、製品化や有料利用への転換を追跡できる基盤ができていることを示している。
他社と比較すると、市場は各社のAI支出の質をこれまで以上に厳しく見分けるようになっている。AI投資がクラウド事業の成長、企業向けソフトウェアのサブスクリプション、あるいは具体的に特定できる顧客需要に結びついていれば、設備投資は事業拡大に先立つコストとして理解されやすい。一方、投資の成果を切り分けて把握しにくく、キャッシュフローへの圧力が先行する場合、株価評価は支出見通しにより敏感になる可能性がある。したがって、今後は単四半期の売上高だけでなく、クラウド事業の成長率、有料製品の浸透度、設備投資のペース、フリーキャッシュフローの動向をあわせて見るべきだ。
暗号資産市場にとって、こうした決算がオンチェーン資産の需給を直接変えるわけではないものの、リスク選好を通じて関連テーマに影響する可能性はある。AIインフラ需要が裏付けられれば、コンピューティング能力、データセンター、分散型コンピューティング、AIアプリケーションといった分野への関心が高まる可能性がある。反対に、多額の投資を収益に結びつけられなければ、成長資産全般に対するバリュエーションの許容度が低下する可能性もある。ここでの影響は、市場をまたいだセンチメントや資金選好の波及であり、価格との確定的な因果関係を示すものではない。
編集部の見方では、AIをめぐる議論は「投資するかどうか」から「投資をどう回収するか」へと移りつつある。今回のマイクロソフト決算の意義は、クラウドの成長と有料製品の拡大を裏付ける手がかりを示した点にある。しかし、AI関連の収益がインフラコストを長期的に上回れるかどうかは、今後複数の四半期にわたって検証する必要がある。暗号資産とテクノロジーの交差するテーマに関心を持つ読者にとっては、単一の決算を業界全体の結論と見なすのではなく、事業化を示す指標が継続的に改善しているかに注目することが重要だ。
#微软财报能否兑现ai红利 #BTC #ETH #BNB