

4つの暗号資産プロジェクトを一緒に見ていきましょう。$WLD (World)、$PENDLE 、$IO (io.net)、そしてENA(Ethena)を取り上げ、各プロジェクトのオンチェーン活動、重要イベント、成長状況、収益、エコシステムの健全性、今後の開発計画について、包括的かつ最新の全体像を整理します。そこから、短期および長期のトークン価値に影響し得る要因を評価します。
簡単なまとめ
2026年10月末時点のデータからは、各プロジェクトの状況に明確な差が見られる。Pendleはインセンティブ依存から実収益を重視するモデルへ移行しており、TVLが回復し、買い戻しも拡大している。Ethenaは大規模なUSDe(約45億~46億ドル)と高いプロトコル手数料を維持しているが、純プロトコル収益は低く、依然としてファンディングレートに依存している。ENAの買い戻しを行う手数料スイッチは未発動。World(WLD)は多くの認証済みユーザー(約1,800万人)を擁し、銀行やZoomとの企業連携を進めているが、World ChainのTVLはまだ小さく、トークンのアンロックによる圧力も続く。io.netは利用状況と収益について良好な数値(計算時間3,400万時間超、処理トークン数1兆、ネットワーク全体の収益約2,900万ドル)を公表し、バーンの仕組みも導入している。しかし、多くの指標は自己申告であり、エクスプローラー上の実稼働GPU数はマーケティング上の数値を大幅に下回る。
共通して注視すべき要因:供給圧力(アンロック)、利用状況を持続的なトークン需要へ転換できるか、運用リスク/ファンディングレート(特にEthena)。
調査方法
公式情報、DefiLlama、オンチェーンダッシュボード、プロジェクトの報告書、信頼性の高いプラットフォームを優先(2026年10月27~28日頃までの情報)。可能な場合は7日/30日/90日で比較。検証済みデータ、プロジェクトの自己申告、分析・見解を明確に区別する。データを捏造せず、信頼できる公開データが不足している場合は明記する。市場データは急速に変動するため、調査時点での参考情報として扱う。
1. WLD – World(旧Worldcoin)
概要とトークン
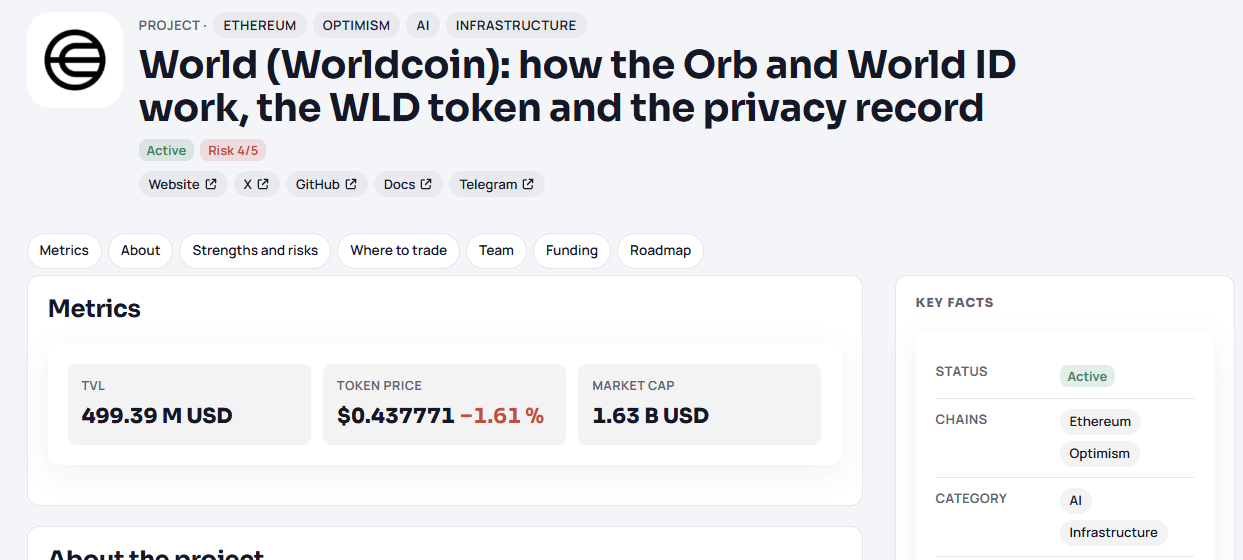
WorldはOrb(虹彩スキャン)を通じてProof of Personhoodを構築し、World ID(ゼロ知識証明)を発行する。AI時代における実在する人間のためのIDレイヤーを目指し、World AppとWorld Chain(検証済みユーザーを優先するOP StackのL2)も展開。WLDトークンの用途:ガバナンス、World Chain上のユーティリティ(ブロックスペースの優先利用、ガス代補助)、支払い/報酬。
トークノミクス:WLDの最大供給量は100億(上限は2038年まで。それ以降の年間インフレ率は最大1.5%の範囲でガバナンスが決定)。約75%をコミュニティに配分し、残りはチーム/投資家/TFH向け。流通量は約37億~38億(2026年10月)。毎日アンロックがあり、2026年7月24日から約43%減少(1日約510万枚から約290万枚へ)。長期的な売り圧力は残る。
オンチェーン活動
認証済みユーザー:約1,800万人(2026年半ば時点。一部情報源では時期により1,400万~1,800万人)。World Appのユーザー数は3,000万人超。World IDの利用回数は4億5,000万回超。
World Chain:DeFi TVLは約3,800万~4,000万ドル(DefiLlamaでは時期により約2,700万~3,800万ドル。担保価値の大部分はブリッジされたWLD)。日次/週次アクティブアドレス数は変動(例:growthepieによると日次約2万3,800、週次約3万8,900)。1日あたりの取引数は多く、数十万件に上る。
傾向:認証済みユーザー数は安定して増加しているが、アプリのTVLはID利用者数に比べて低い。活動は認証済みユーザーとミニアプリに大きく依存する。
最近のニュースとイベント
2026年10月18日:銀行/金融向けWorld IDを発表(デザインパートナー:Bain Capital、Pantera、VanEckなど)。Zoomの企業向けサービスで人間証明を提供。World IDアプリも拡大。
1日あたりの発行量を削減(2026年7月)。
機関投資家関連:Eightco Holdingsが大量のWLDを保有。ロックアップ付きトークンの売却取引も。
GrayscaleがETFを申請(当時は噂段階で、十分な確認は取れていない)。
収益と財務健全性
World IDの手数料による大規模かつ明確なプロトコル収益は、現時点で公表されていない(無料エアドロップから、アプリや企業向けの課金へ移行中)。主にトークン配布と資金援助に依存している。大規模な収益を裏付ける、信頼性の高い持続的な収益データはまだない。
ロードマップとカタリスト
確認済み:企業向け展開(銀行、AIエージェント)、World ID 4.0/フルスタック化、無料エアドロップの縮小。カタリスト:World IDの商業利用、World Chainの利用増加。リスク:プライバシー/生体認証に関する規制(多くの国ですでに制限あり)、継続的なトークンアンロック、収益化の遅れ。
トークンへの影響
WLDの需要は、ID利用とチェーン上での優先権に結び付いている。アンロックは引き続き売り圧力となる。強気シナリオ:企業導入が大きく進展 → 手数料とユーティリティの拡大。基本シナリオ:ユーザー成長は緩やかで、価格は希薄化圧力を受ける。弱気シナリオ:法的リスクと大規模アンロック → 強い売り圧力。
2. PENDLE – Pendle Finance
概要とトークン
利回りをトークン化するプロトコル。利回り資産をPT(Principal Token – 固定利回り)とYT(Yield Token)に分割する。固定金利、利回り取引に対応し、RWAにも展開。PENDLEトークンの用途:ステーキング(vePENDLEに代わりsPENDLEを採用)、ガバナンス(ゲージ)、買い戻しを通じた収益分配。
オンチェーン活動
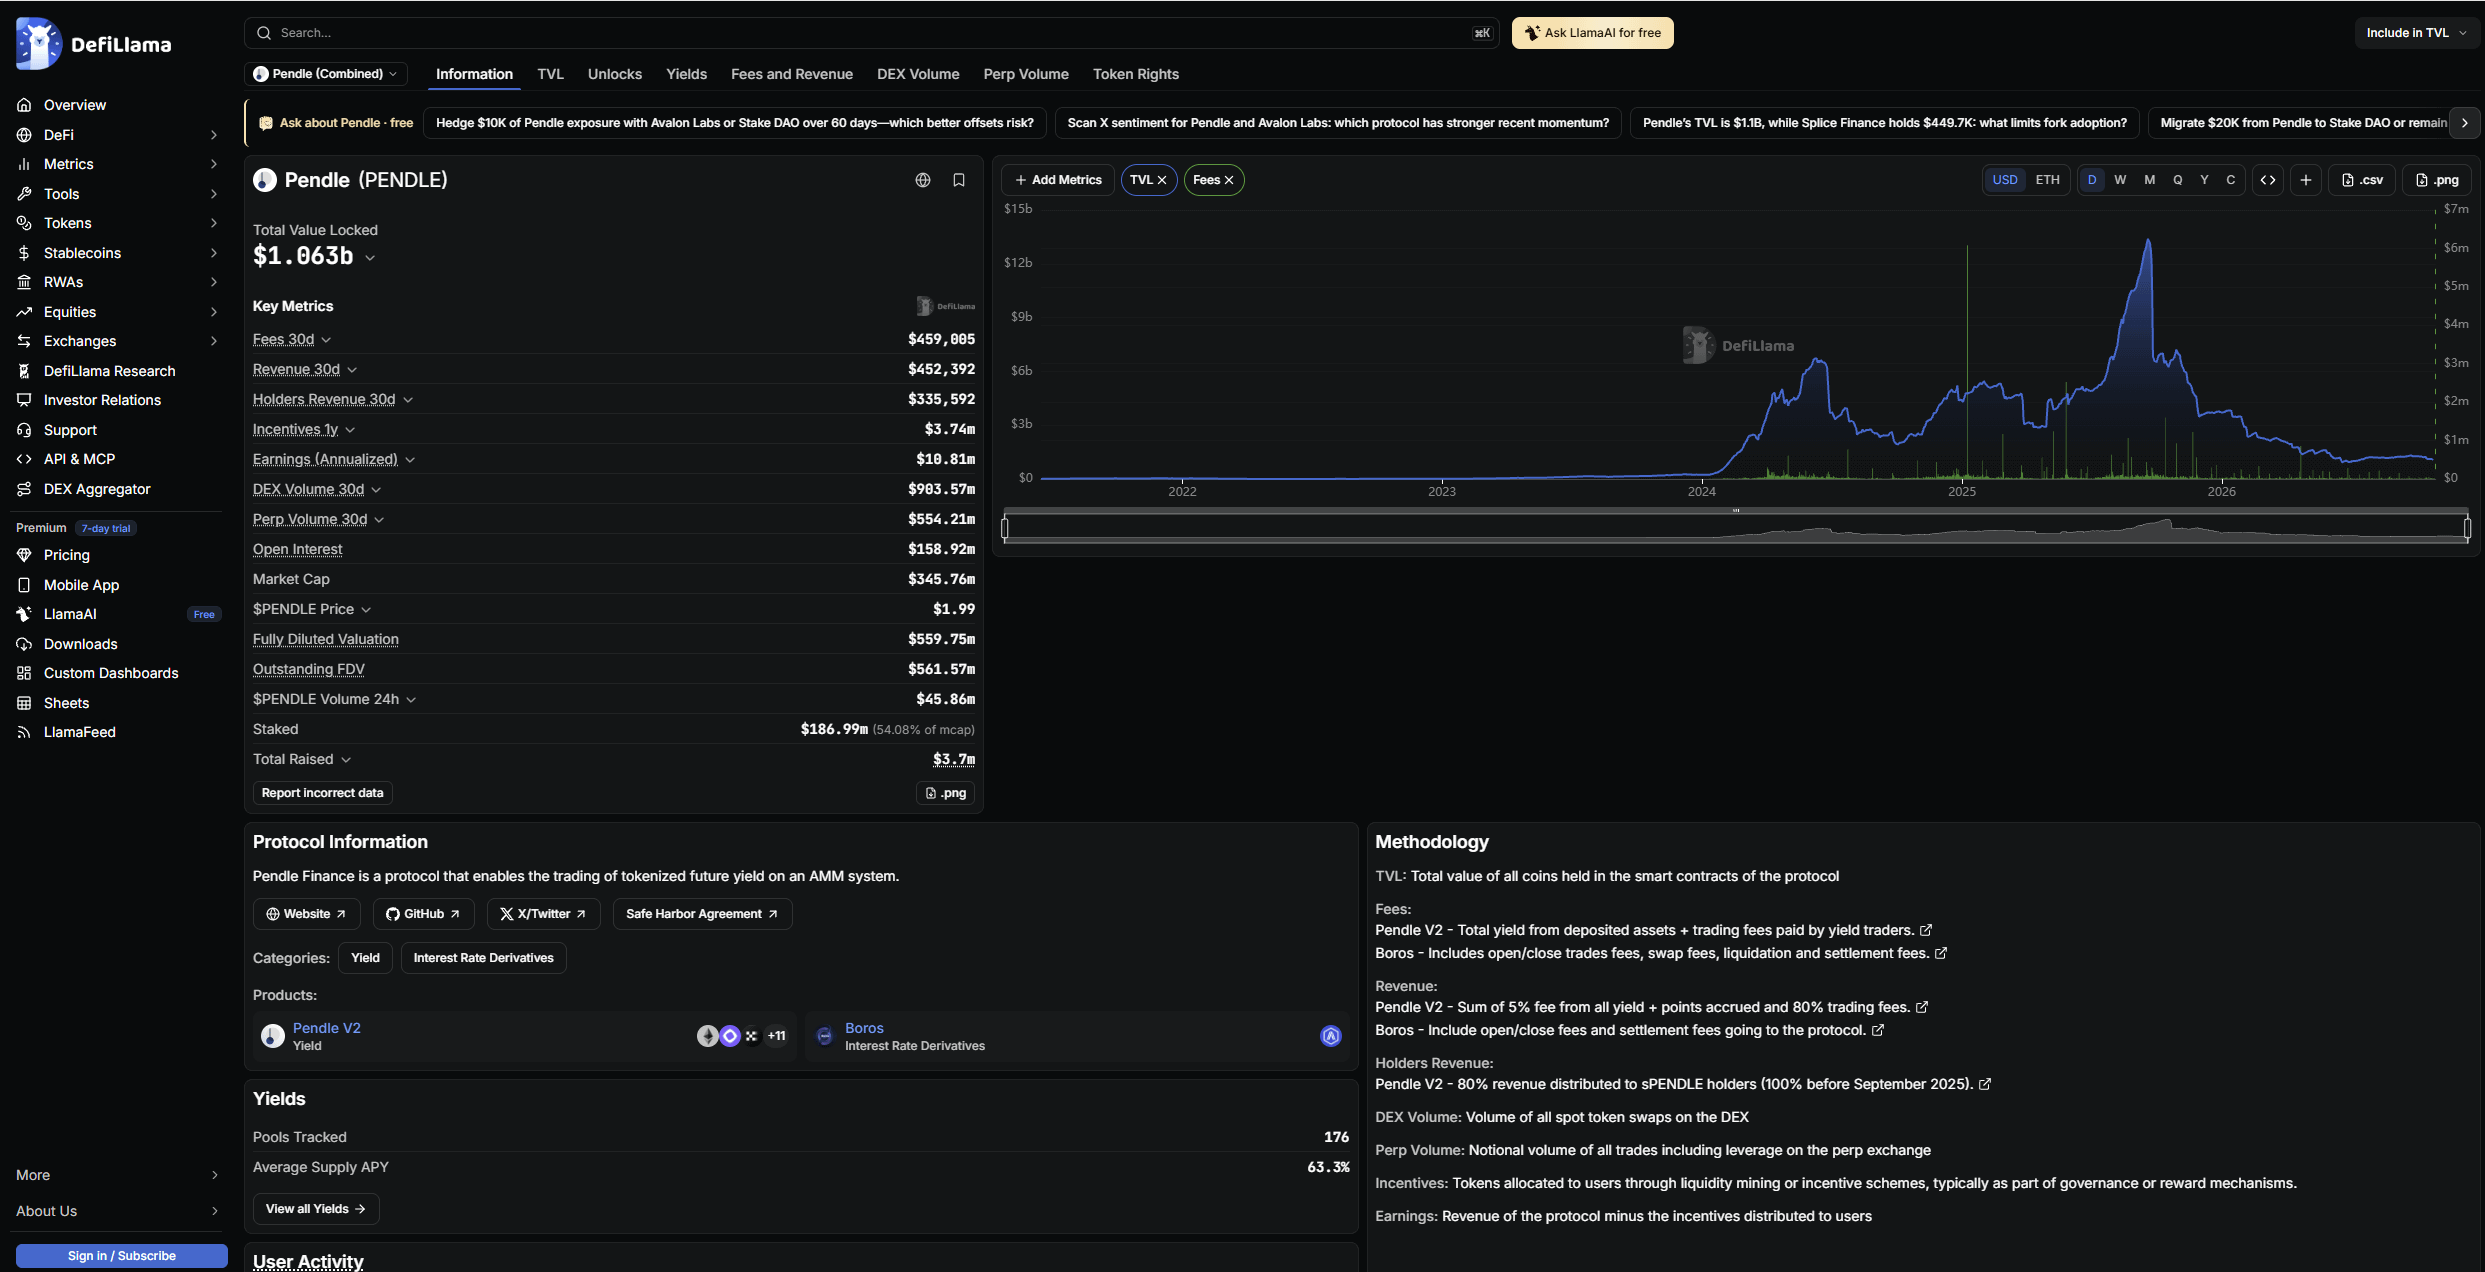
TVLは10.6億~11.6億ドル(2026年第3四半期に底値から43%増、DefiLlamaでは10月末時点で約10.63億ドル)。RWA担保型ドル資産が大幅増(9.49億ドル)。Morpho/Aaveで担保として使われるPTが増加。DEXの30日間取引高は約9億ドル。インセンティブは大幅に減少(第3四半期に50%超減)したがTVLは増加しており、実需の兆候が見られる。
ニュースとイベント
2026年第3四半期:インセンティブを削減し、買い戻しを拡大(発行1枚に対しPENDLEを3.2枚買い戻し、累計買い戻しは300万PENDLE超)。Emissions Rebuildは流動性/手数料と連動。チェーン展開を拡大(Monad、X Layerなど)。Boros(ファンディングレート)は稼働中。
収益
30日間の手数料は約45.9万ドル、収益は約45.2万ドル(DefiLlama)。収益の大部分をホルダーが受け取り(80%はsPENDLEの買い戻しに充当)。第3四半期の収益は以前より低いものの、効率性は向上(TVLに対する収益が改善)。補助金の縮小により、モデルの持続可能性が高まっている。
ロードマップとカタリスト
確認済み:RWAの継続、積極的な買い戻し、実需に連動した発行。カタリスト:第4四半期に大規模な満期到来(多くのプールが満期を迎える)、新たなPTの上場。リスク:原資産と金利/RWAのサイクルへの依存。
トークンへの影響
買い戻しが直接的な需要を生み出す。強気シナリオ:TVLが安定し、買い戻しが継続 → 価値の蓄積。基本シナリオ:TVLは横ばいで収益は安定。弱気シナリオ:満期後に更新されない → TVLが大幅減少。
3. IO – io.net
概要とトークン
AI計算(トレーニング/推論)向けの分散型GPUネットワーク。Solana上のIOトークンは、支払い、サプライヤー向けステーキング、インセンティブに使用。IDE(Incentive Dynamic Engine、2026年6月)では、サプライヤーへの支払い後の収益の少なくとも50%をIOの買い戻しとバーンに充てる。
オンチェーン活動/利用状況
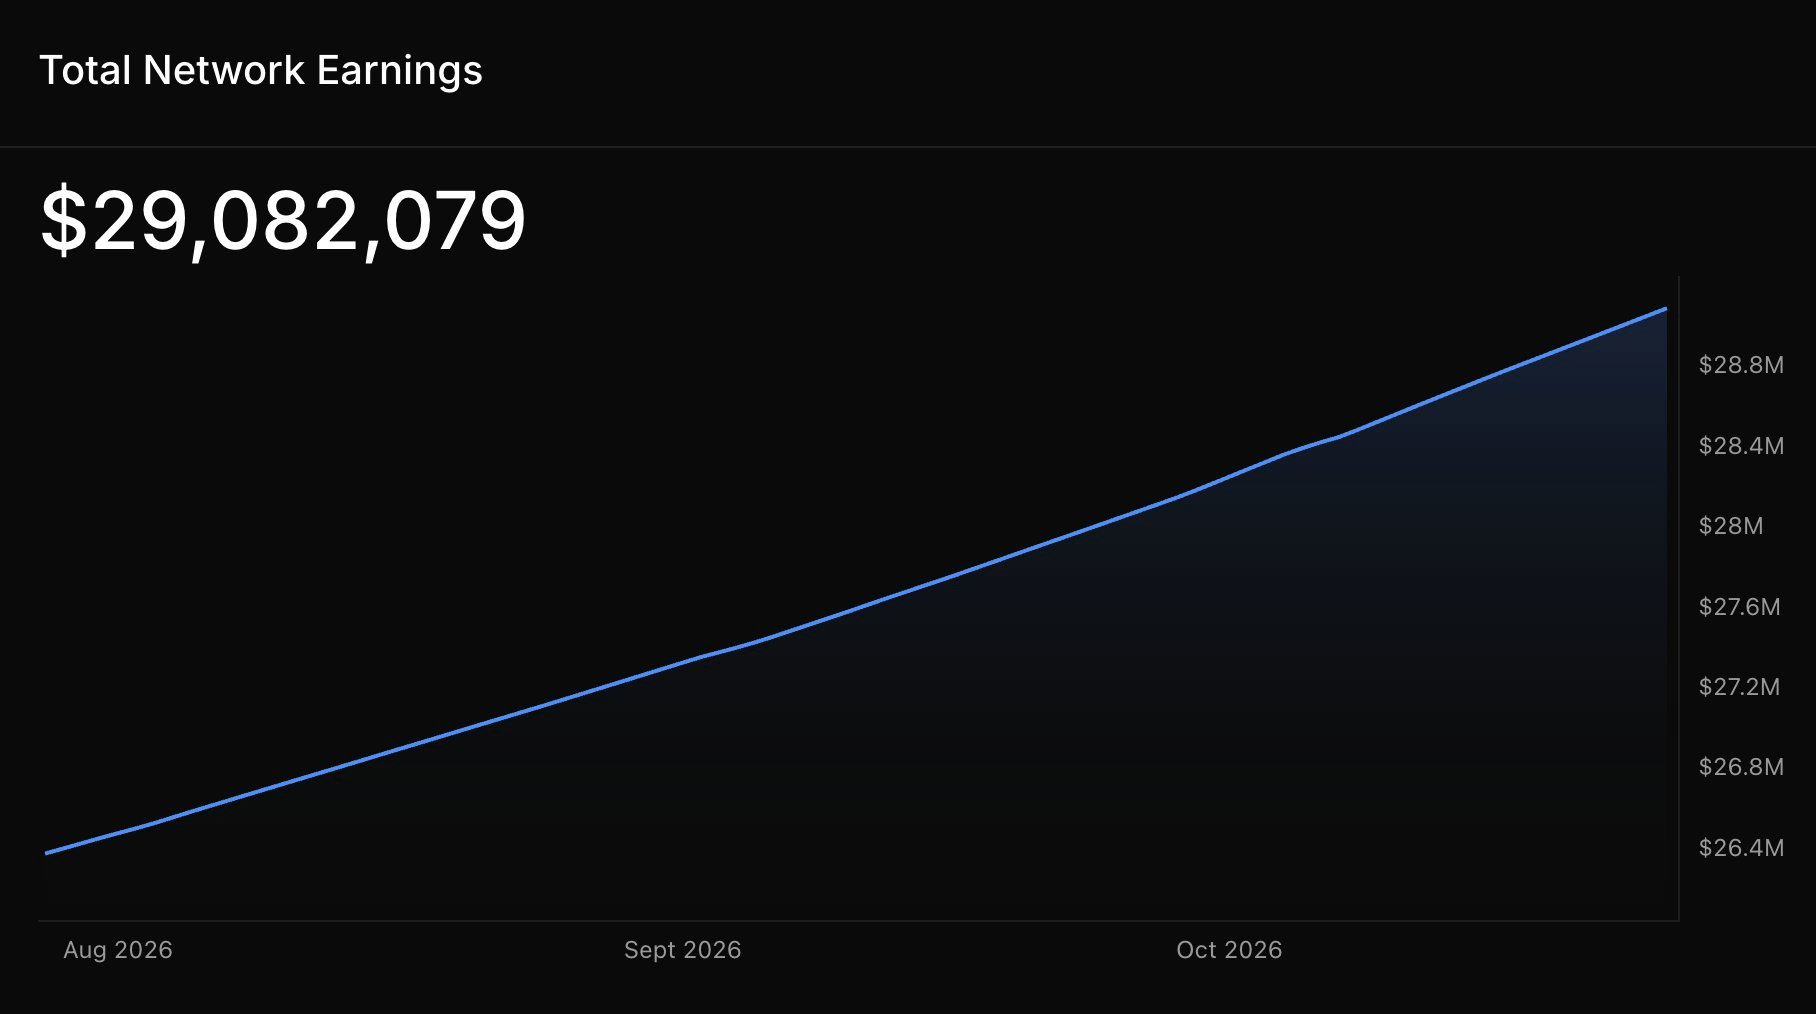
自己申告データ:計算時間3,400万時間超(2026年10月初旬)、処理トークン数1兆、OpenRouterでの1日あたりのトークン量が大幅増(数百億規模)。ネットワーク全体の収益は約2,900万ドル(10月26日公表)。実際のエクスプローラーでは、稼働中/レンタル中のGPUは約1,300~2,500台にとどまり(大きく変動)、マーケティング上の「GPU 30,000台超」を大幅に下回る。
区別が必要:宣伝されている計算能力、利用可能な能力、実際の利用状況はそれぞれ異なる。独立したデータは限られている。
ニュース
IDEが稼働し、バーンの仕組みを導入。推論利用が増加。企業向け契約も報告あり。
収益
自己申告データであり、DefiLlamaに明確な手数料データはない。累積収益は約2,900万ドル。持続的なバーンには実際の利用状況が鍵となる。
ロードマップとカタリスト
確認済み:IDEによるバーン、推論/OpenRouterの拡大。カタリスト:AI利用の増加。リスク:データの不透明さ、中央集権型クラウドとの競争、残存発行分。
トークンへの影響
バーンが収益に連動しており、実際の利用があればデフレ効果が期待できる。強気シナリオ:検証可能な利用増加 → 大規模なバーン。基本シナリオ:利用は安定しているものの、データの検証が困難。弱気シナリオ:稼働中の計算能力が低く、発行分の売却が続く。
4. ENA – Ethena
概要とトークン
合成ドルUSDe(ETH/無期限先物のデルタニュートラル・ヘッジ+ファンディングレート+ステーキング)。sUSDeは利回りを受け取る。ENAの用途:ガバナンス、ステーキング、将来的な収益分配。最大供給量は150億。流通量は約134億(2026年10月末)。
オンチェーン活動
USDeの供給量/TVLは約45.6億~46億ドル(10月27日時点のDefiLlamaデータ。第3四半期末の約49億ドルから、30日間で7~8%小幅減)。準備金比率は100%超(第3四半期報告では101.43%)。複数チェーンに配分(主にEthereumのほか、Plasma、Base、Solanaなど)。
ニュース
2026年第3四半期:USDeが回復。手数料スイッチを承認(USDeが75億ドル以上に達した場合、純収益の最大95%をENAの買い戻しに充当)。USDe向けENAインセンティブを終了(2026年9月)。11月1日に大規模アンロック(約2億7,500万ENA、約5,700万ドル)。Arthur Hayesが一部を売却。
収益
30日間の手数料は1,644万ドル(主に利回り/ファンディング収益で、sUSDe保有者に分配)。プロトコル純収益は非常に低く、30日間で7万4,500ドル。累計手数料は過去に10億ドル超だが、その大部分は供給側に帰属。
依然として、ファンディングレートがプラスであることとUSDeの規模に依存するモデル。
ロードマップとカタリスト
確認済み:手数料スイッチ(USDeが75億ドルに達するのを待つ)、流通先の拡大(OKX、Robinhood Chainなど)、Ethena Pay。カタリスト:USDeが買い戻し発動の基準額に到達。リスク:ファンディングレートの長期的なマイナス、アンロック、カストディ/ヘッジ相手方のリスク。
トークンへの影響
現時点でENAへの価値還元は弱い(手数料スイッチの発動待ち)。強気シナリオ:USDeが75億ドルを超え、買い戻しが本格化。基本シナリオ:TVLは40億~50億ドル前後で安定し、アンロック分を吸収。弱気シナリオ:ファンディング環境の悪化と大規模アンロック → 売り圧力。
結論
Pendleは、持続可能なモデルへの移行において最も前向きな兆候を示している。Ethenaは大きな規模を維持しているが、ENAへの価値還元はカタリスト待ち。Worldは強いアイデンティティのネットワーク効果を持つ一方、収益化とWorld ChainのTVLにはまだ課題がある。io.netは魅力的なAIのナラティブを持つが、確認にはより多くの独立データが必要。
注視すべき指標:
Pendle:第4四半期の満期後のTVL、買い戻し率。
Ethena:USDe供給量と75億ドルの基準、ファンディングレート、11月1日のアンロック。
WLD:実際に認証された新規ユーザー数、企業向け手数料収入。
IO:独立して確認できる稼働GPU数/計算時間、実際のオンチェーンバーン。
ファンディングレートの反転(Ethena)、RWAの急拡大(Pendle)、プライバシー規制の強化(World)があれば、評価は急速に変わる可能性がある。意思決定の前に、必ずデータの出所を確認すること。
主な参考資料
DefiLlama(Pendle、Ethena USDe、World Chain):https://defillama.com
Pendle第3四半期レポート(Alea)、Ethenaガバナンス更新。
World.orgブログとCoindaroによるまとめ。
io.netのX投稿とエクスプローラー(自己申告データ)。
Tokenomics.com、Blockworksのアンロック情報、growthepie、Dune。
CoinMarketCap、TronWeeklyなどが2026年10月10日~28日に公開した記事。
本記事は調査を目的としたものであり、投資助言ではありません。暗号資産は価格変動が大きいため、ご自身で調査してください(DYOR)。