
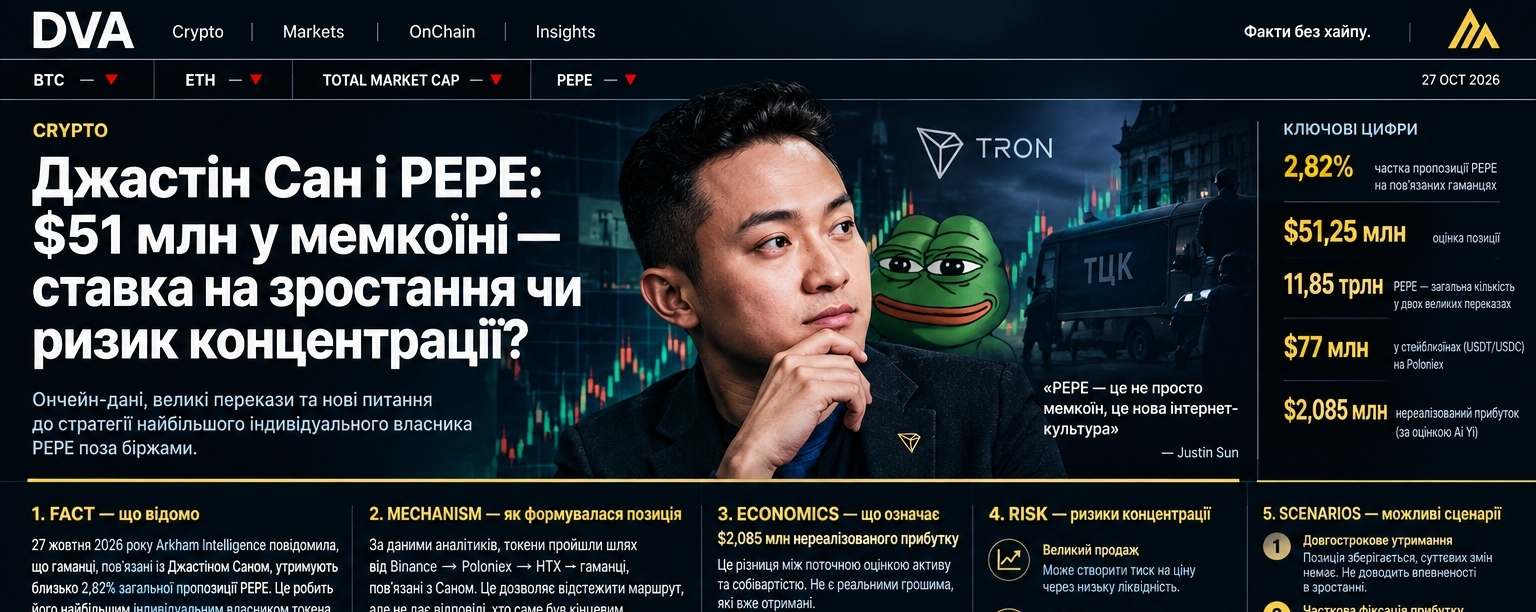
ジャスティン・サンとPEPE:ミームコインに5,100万ドル——上昇への賭けか、保有集中のリスクか?
DVA ANALYTICS • 事実 -> メカニズム -> 経済性 -> リスク -> シナリオ -> 判断
事実 — 関連ウォレットがPEPE供給量の約3%を保有
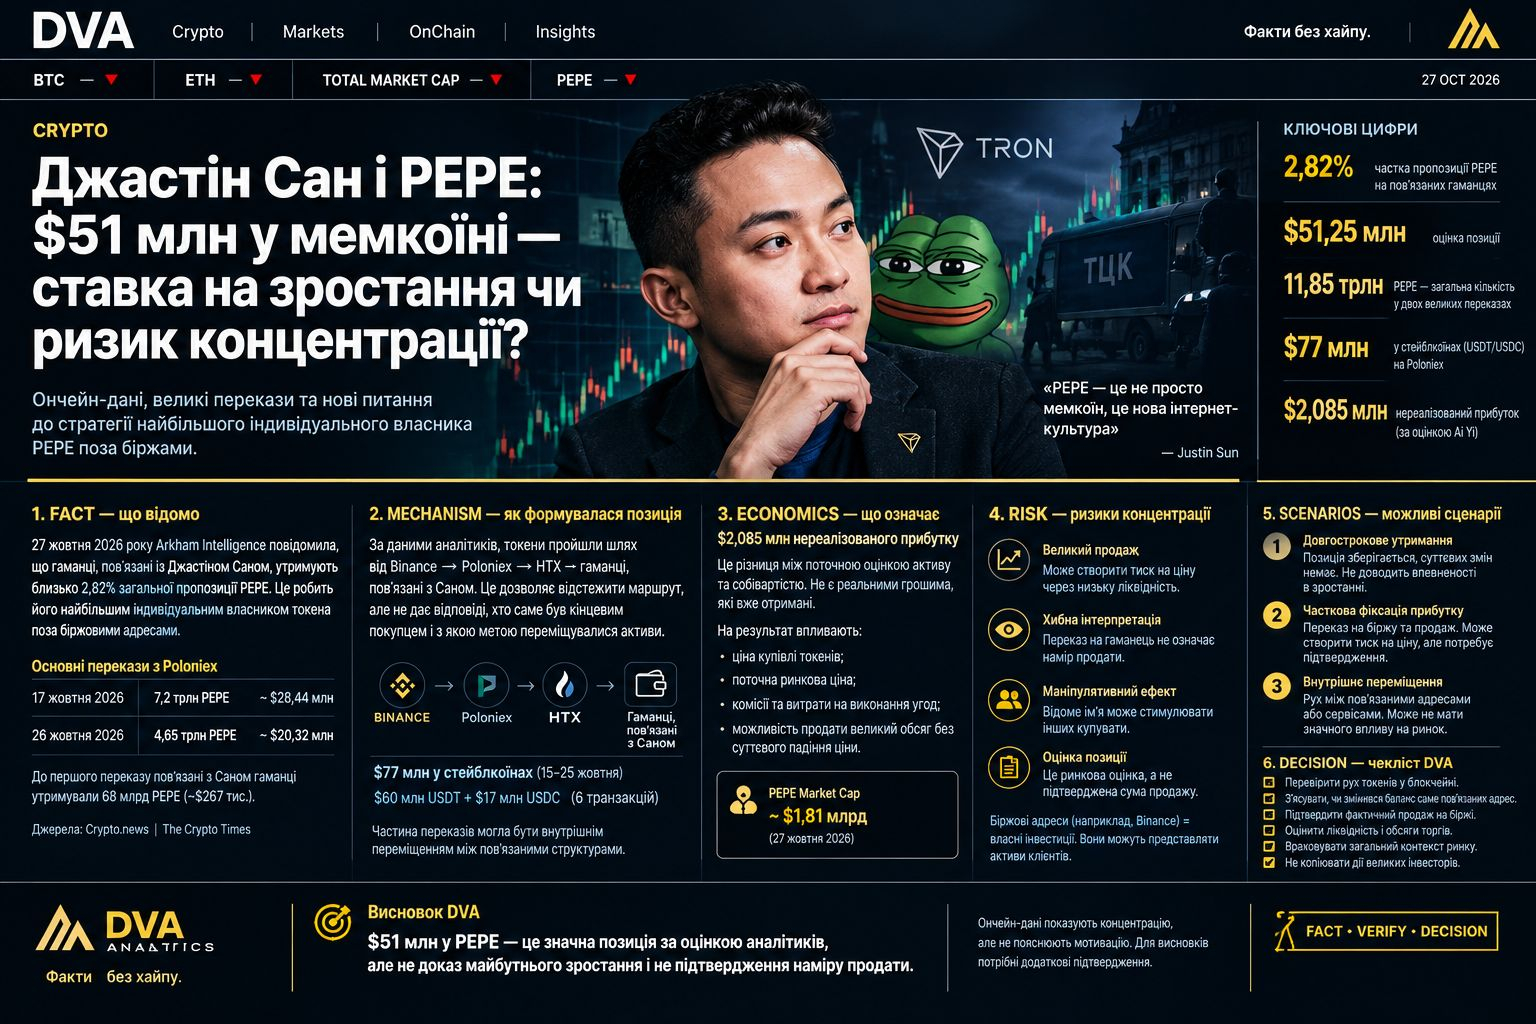
2026年10月27日、オンチェーン分析プラットフォームのArkham Intelligenceは、TRON創設者ジャスティン・サン(Justin Sun)に関連するウォレットが、PEPEの総供給量の約2.82%を合計で保有していると報告しました。その保有額は約5,125万ドルと推定されています。Arkhamの推定によると、これによりサンは取引所のアドレスを除くPEPEの個人保有者として最大となります。
ポジションの大部分は、Poloniexからの2件の大口送金を通じて、およそ10日間で形成されました。
· 10月17日:7.2兆PEPE、約2,844万ドル相当。
· 10月26日:4.65兆PEPE、約2,032万ドル相当。
合計は約11.85兆PEPEで、送金時点での総評価額は4,876万ドルでした。
アナリストによると、最初の送金前にサン関連のウォレットが保有していたPEPEは約680億枚で、その価値は約26万7,000ドルでした。
出典:「Crypto.news」(https://crypto.news/justin-sun-becomes-pepes-largest-individual-holder-arkham-says/) · 「The Crypto Times」(https://www.cryptotimes.io/2026/10/27/justin-sun-linked-wallets-hold-2-82-of-pepe-arkham-estimates/)
重要な注意点:Arkhamは、確認済みのアドレス間の関連性と、推定された関連性の両方を利用しています。したがって、これはウォレットに関する分析上の帰属であり、各トークンの所有権が独立に確認されたという意味ではありません。
仕組み — ポジションはどのように形成されたか
オンチェーン分析によると、トークンは通常の取引所からの出金よりも複雑な経路をたどりました。PEPEの一部は、BinanceからPoloniex、HTXを経由し、アナリストがサンに関連するとみなすアドレスに移動したことが追跡されています。
これによりトークンの移動経路を再構成できますが、最終的な経済的購入者が誰だったのか、いつ購入が行われたのか、どのような目的で資産が移動したのかについて、完全な答えが得られるわけではありません。
10月15日から25日にかけて、サン関連のアドレスがPoloniexに送金した7,700万ドル相当のステーブルコインも注目を集めました。公表されたデータによると、この金額は6件の取引による6,000万ドル相当のUSDTと1,700万ドル相当のUSDCで構成されていました。
しかし、送金のタイミングが重なったからといって、まさにこれらのステーブルコインがPEPEの購入に使われたとは証明できません。その結論を出すには、個々の取引を追跡し、資金の入金と売買の関連性を確認する必要があります。
Poloniexはサンとも密接な関係があり、内部移動の解釈を難しくしています。関連する組織間の送金が、必ずしも新たな市場での購入を意味するとは限りません。
経済性 — 含み益208万5,000ドルが意味するもの
オンチェーンアナリストのAi Yiの推定によると、該当アドレスのポジションには約208万5,000ドルの含み益がありました。
含み益とは、資産の現在の推定価値と、取得原価の推定額との差です。保有者がすでに受け取った現金と同じではありません。
この指標はいくつかの要因に左右されます。
1. トークンの取得原価が正しく特定されているか。
2. PEPEの現在の市場価格。
3. 手数料および取引執行にかかる可能性のある費用。
4. 価格を大きく下げずに大量のトークンを売却できるか。
大規模なポジションでは、最後の点が特に重要です。残高が数千万ドル相当と評価されていても、売却時にその全額を得られる保証はありません。
リスク — 集中と流動性
PEPEはミームコインに分類され、その価値は市場の注目、投機的需要、コミュニティのセンチメント、暗号資産市場全体の流動性に大きく左右されます。
供給量の2.82%が、ある参加者に関連するアドレスに集中していることは、いくつかのリスクを生みます。
大口売却のリスク。ポジションのかなりの部分を短期間で売却しようとすれば、価格への下落圧力が強まる可能性があります。その影響の大きさは、取引ペアの流動性、注文板の厚み、取引の執行方法によって異なります。
解釈のリスク。トークンを個人ウォレットや関連ウォレットに移したという事実だけでは、売却の意図があるとは言えません。同様に、取引所への送金も、すでに売却が行われた証拠にはなりません。
誤ったシグナルのリスク。保有者が著名人であることで、他の投資家がその行動を将来の値上がりの裏付けと受け止め、トークンを購入する可能性があります。しかし、サン本人による説明がない限り、その行動の動機は分かりません。
評価のリスク。オンチェーン分析サービス上のポジション価値は、残高の市場評価であり、その売却によってすぐに得られると確認された金額ではありません。
比較として、大手取引所のアドレスもPEPEの供給量の大きな割合を保有している場合があります。ただし、その残高は取引所自身の投資ではなく、主に顧客資産を表している可能性があります。そのため、取引所のアドレスと、特定の投資家に帰属するとされるアドレスを同じように扱うことはできません。
シナリオ — 3つの展開パターン
シナリオA:長期保有
トークンは関連アドレスにとどまり、ポジションに大きな変化はありません。保有戦略と一致する可能性はありますが、PEPEへの長期的な確信を証明するものではありません。
シナリオB:一部利益確定
トークンの一部が取引所に移され、売却されます。このシナリオは価格への下落圧力を強める可能性がありますが、確認には送金情報だけでなく、実際の取引に関するデータが必要です。
シナリオC:内部移動、または保管体制の変更
経済的なポジションに大きな変化がないまま、資産が関連アドレス間やサービス間で移動します。この場合、オンチェーン上で目立つシグナルが市場に直接影響しないこともあります。
現時点では、判明している送金情報だけを根拠に、これらのシナリオのいずれかを有力と断定することはできません。
判断 — PEPE監視のためのDVAチェックリスト
サンのウォレットに関する新たな情報に反応する前に、以下を確認してください。
トークンの移動がブロックチェーン上で確認されているか、また同じ取引を二重に数えていないか。
変化したのはサンに関連するアドレスの残高なのか、それとも仲介する取引所のアドレスだけなのか。
トークンは取引所に入金されたのか、また実際に売却されたことを示す証拠はあるのか。
PEPEの取引高、流動性の厚み、スプレッドはどのように変化したか。
価格の動きは大口残高の移動と一致しているのか、それとも市場は別の要因に反応しているのか。
取引の目的を説明するサン本人の公開発言はあるか。
大口保有者の行動を自動的にまねるべきではありません。投資期間、流動性へのアクセス、コスト、損失に耐える能力は、個人投資家のものと大きく異なる可能性があります。
DVAの結論
PEPEの事例は、オンチェーン分析によって資産の集中を追跡し、大口資金の動きを再構成できることを示しています。しかし同時に、こうした分析の限界も明らかにしています。
$AAPLB PEPEの5,100万ドル相当のポジションは、アナリストの推定では大規模ですが、将来の価格上昇を証明するものでも、売却の意図を裏付けるものでもありません。含み益は確定した収益ではなく、トークンの移動は取引そのものと同じではありません。
DVAの基本原則は変わりません。まず事実を確認し、次に仕組みを検証し、リスクを評価してから、初めて判断を下します。
DVA ANALYTICS — 誇張のない事実。
金融上の助言ではありません。価値と時間を守るために。
#PEPE #JustinSun #Onchain #crypto #DVA