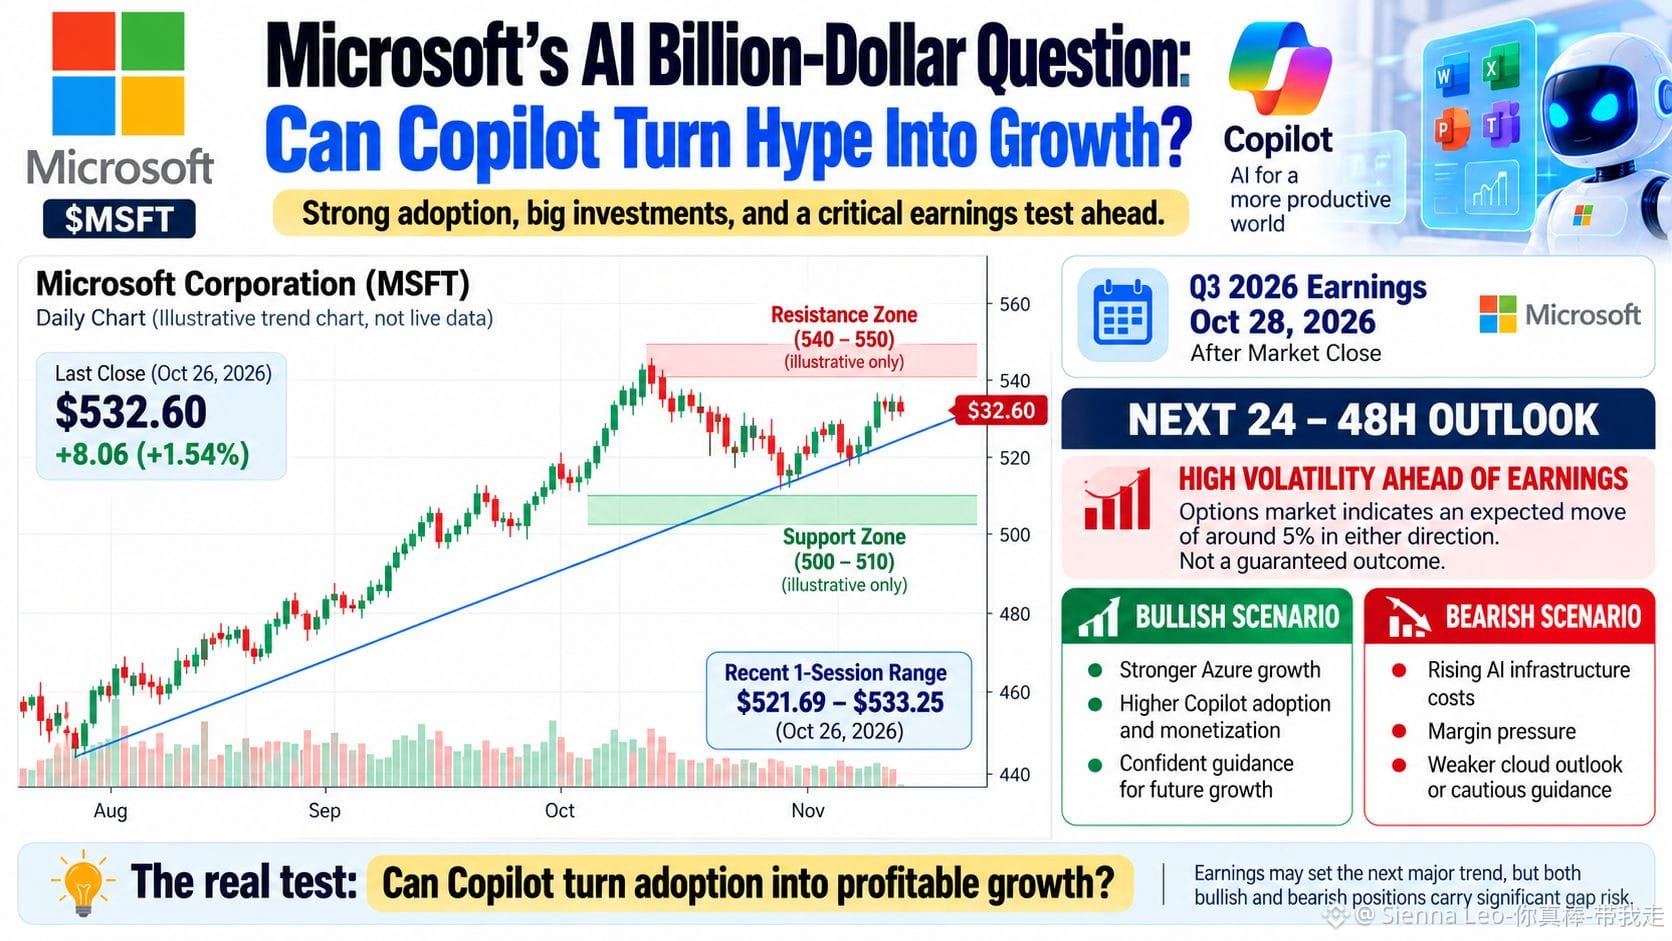
Microsoftの「10億ドルのAI問題」:Copilotは期待を成長につなげられるか? 🤖
未来を手にするのは、最も賢いAIを持つ企業ではなく、それをなくてはならない存在にする企業です。
Microsoftは重要な試練を迎えています。CopilotはAIへの期待を継続的な収益に変えられるでしょうか?
根拠:2026年7月、Microsoftは四半期売上高が900億ドルとなり、前年同期比18%増だったと発表しました。Microsoft 365 Copilotの有料ライセンス数は3,000万を超え、Azureの売上高は43%増加しました。これらは需要を示す重要な兆候ですが、導入が進むだけで魅力的なリターンが保証されるわけではありません。
本当の問いは、測定可能な生産性向上をもたらすAIツールに、企業が今後も対価を払い続けるかどうかです。
市場が見落としている可能性のある点
AIインフラには巨額の投資が必要です。Copilotが顧客の支出を増やし、Microsoftのエコシステムを強化し、生産性を向上させるなら、投資は報われる可能性があります。一方、収益化がコンピューティングコストの増加に追いつかなければ、利益率が圧迫されるおそれがあります。
MSFT株価:確実に取得できた最新の株価は、2026年10月22日午後3時06分(米東部時間)時点の521.20ドルです。ここでは、検証済みのリアルタイム株価を確認できません。
予測|今後24~48時間:10月28日のMicrosoftの決算発表が大きな材料となります。Azureの力強い成長、Copilotの導入拡大、自信に満ちた業績見通しは、強気の勢いを支える可能性があります。クラウド事業の成長鈍化、収益化の低迷、AI支出の予想超過は、反落の引き金となるおそれがあります。オプション市場が示す予想変動幅は、いずれかの方向に約5%です。ただし、これは保証ではありません。
短期トレーダーは決算発表を前に機会を見いだせるかもしれませんが、強気・弱気いずれのポジションにも大幅な窓開けリスクが伴います。
要点:AIへの期待は注目を集めます。利益につながる導入が、持続的な価値を生み出します。
CopilotはMicrosoftの次なる成長エンジンとなるでしょうか。それとも、コストが商業的な見返りを上回るでしょうか?
教育目的のみを意図した情報です。投資助言ではありません。
#GrowWithSAC #EarningsSeason #BinancePick $MSFT
$MSFTB
#CanGoogleDefindItsCore #CanMicrosoftDeliverOnAI