

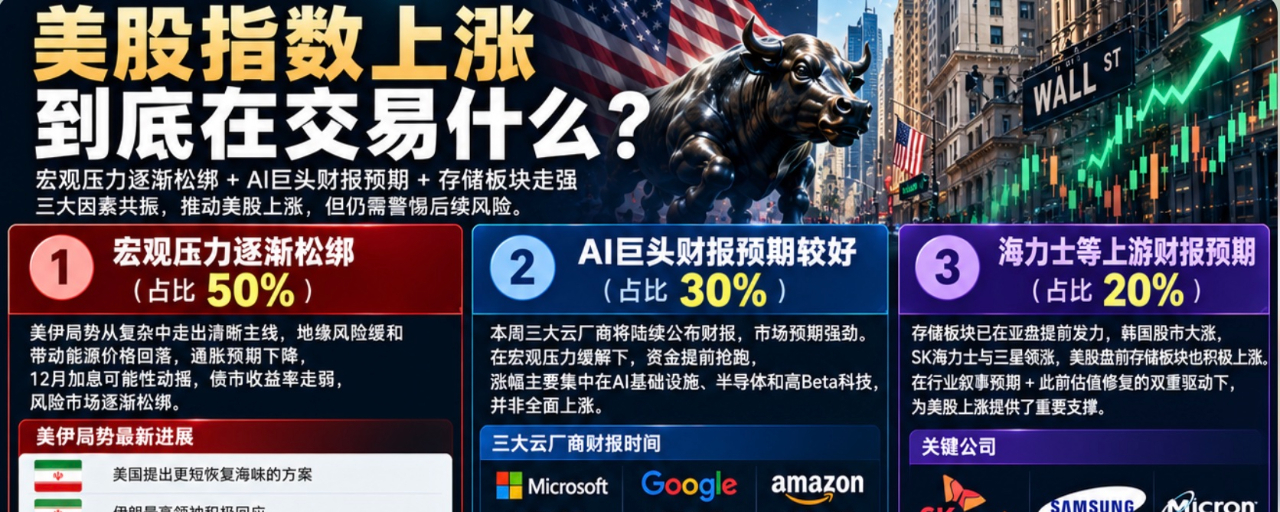

水曜日を迎え、今週の三大テーマの一つである米国企業の決算発表がいよいよ本格化する。米国株価指数は上昇しているが、市場は一体何を織り込んでいるのだろうか?
第一段階:マクロ経済の圧力が徐々に和らぐ
米イラン情勢は複雑な状況から抜け出し、明確な主軸が見えてきた。米国はより短期間で海峡を再開させる案を提示し、イランの最高指導者も前向きに応じた。中国が仲介に乗り出し、パキスタン、トルコ、サウジアラビア、アラブ首長国連邦の4カ国が保証国となる。焦点はイスラエルの選挙だ。イスラエルによる妨害がなくなれば、米中間選挙前に米イラン関係が緩和する可能性は大きく高まる。
米イラン情勢の緊張緩和 → エネルギー価格の下落、ブレント原油が再び110ドルを下回る → 今後のインフレ懸念が和らぐ → 12月利上げの可能性が揺らぐ → 債券利回りが低下 → リスク市場の規制が徐々に緩む。また、FRBの政策要因は当面、空白期間に入る #微软财报能否兑现ai红利
マクロ要因による重圧の緩和が現在、主導的な役割を果たしています。寄与度で見ると、米国株の上昇を後押ししている要因の50%を占めると考えています。
第二に、米国株の中核を担うAI大手企業の決算への期待が高く、市場ではすでに先回りした動きが出ています。
今夜、米国株の指数は上昇しましたが、全面高ではありません。上昇は主にAIインフラ、半導体、高ベータのテクノロジー株に集中しており、明らかに米国株全体の上昇ではありません。追い風となったのは、AI業界のストーリーに刺激されたことです。
木曜日から、AI産業を牽引する世界トップ3のクラウド事業者、マイクロソフト、グーグル、アマゾンが決算を発表します。市場では現在、好決算が予想されており、マクロ面の圧力が和らぐなか、決算への期待を先取りする動きが出ています。
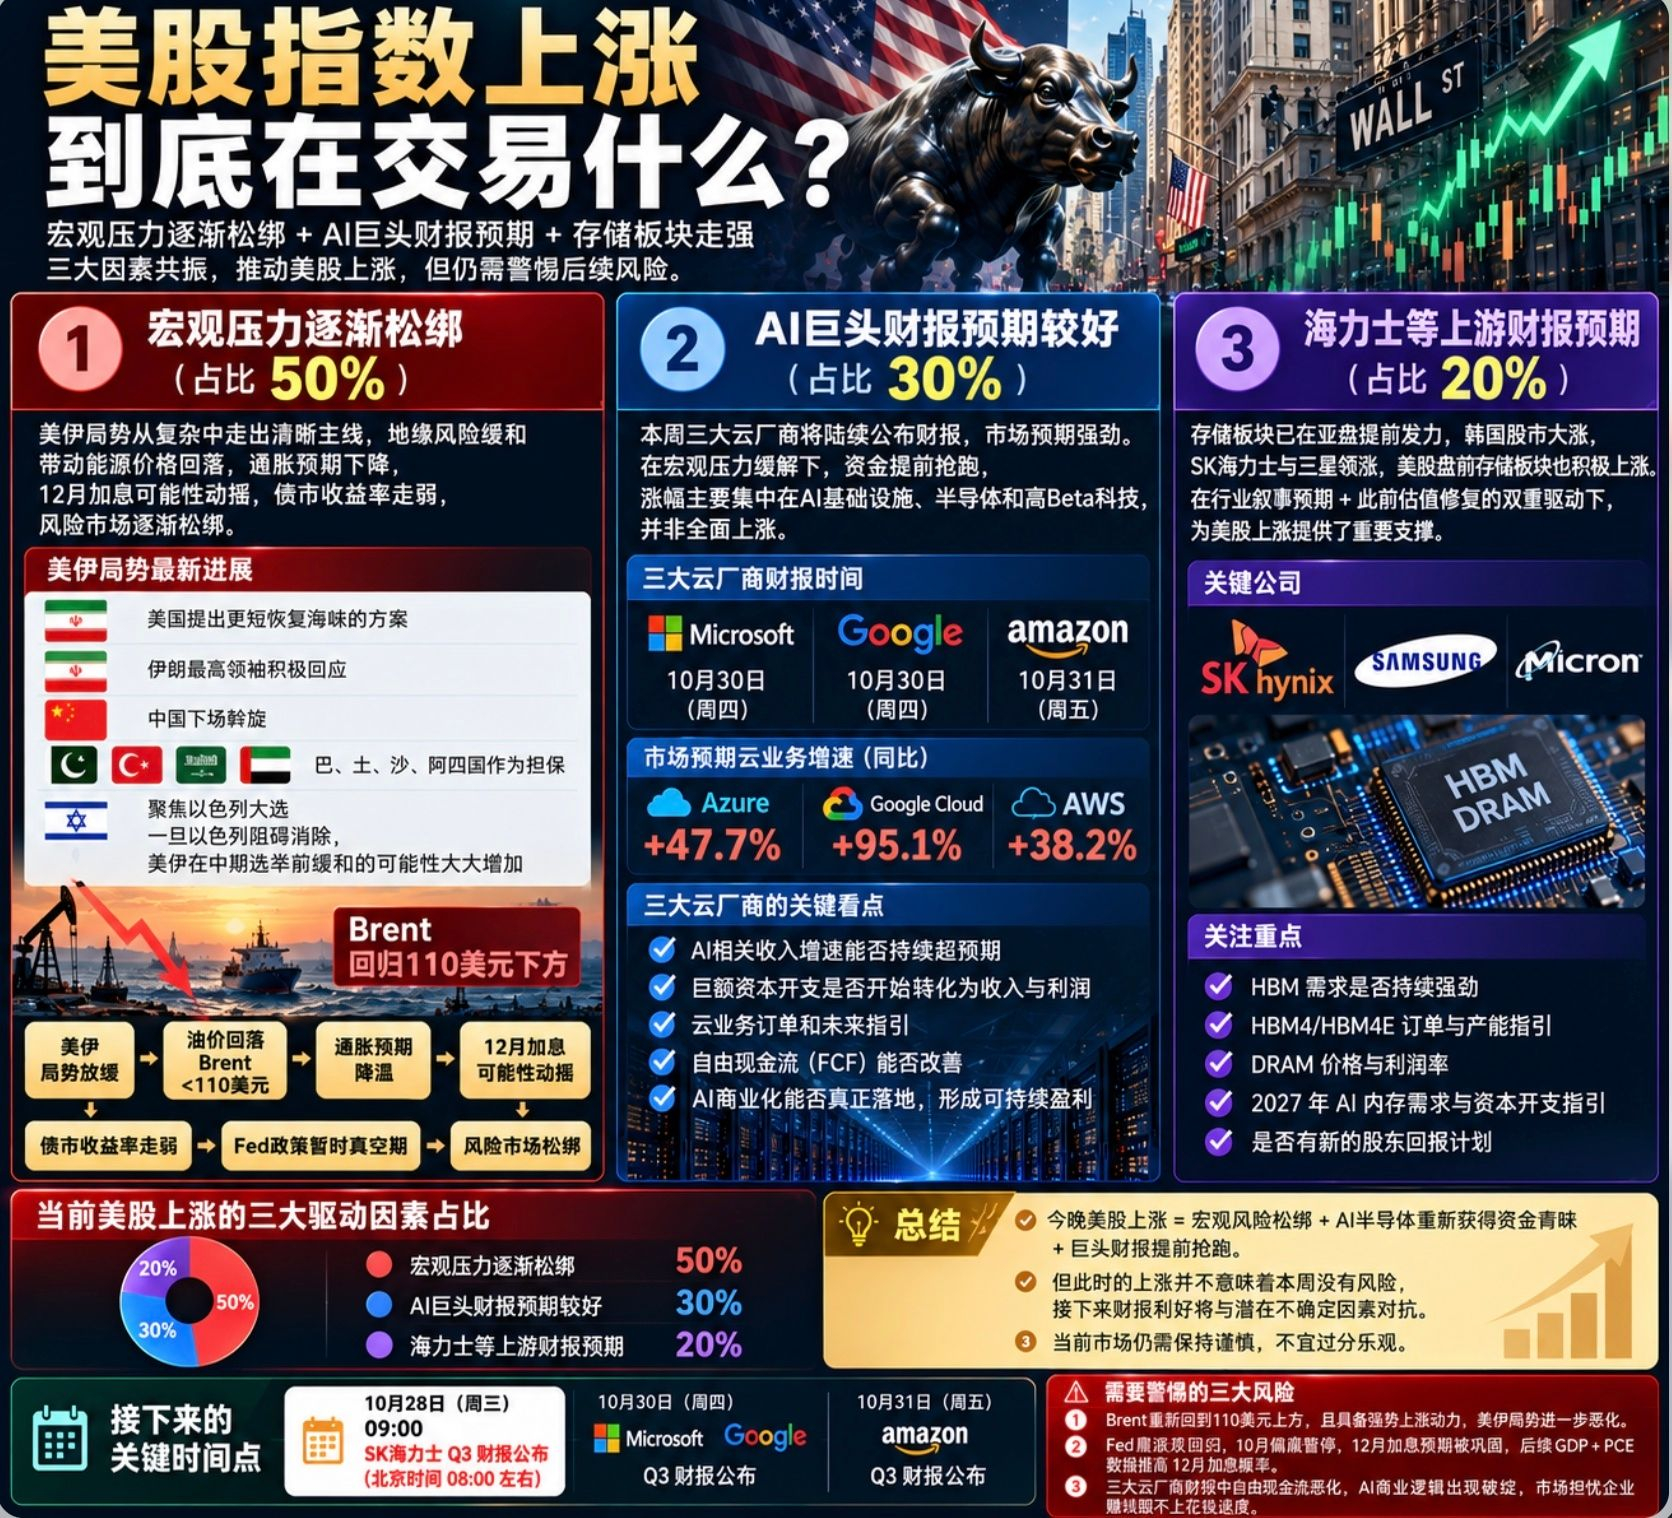
クラウド事業者はAIビジネスの重要な中核を担っています。決算が好感されれば、上流のAIインフラや半導体への期待を高めるとともに、下流のAIビジネスや企業向けアプリケーションの導入を後押しする好材料への期待も高まります。つまり、上流と下流をつなぐ役割を果たします。3社の決算で市場に示されるべきなのは、AIの商業化が現実となりつつあるなか、AIのビジネスモデルが実際に成立するのか、そして企業がこれまでの巨額な設備投資を回収できるだけの利益を上げられるのかという点です。
今夜の上昇は、一方では業界の成長ストーリーへの期待が強いこと、もう一方では、これまでのバリュエーション調整を経た後の反発によるもので、二つの要因が重なっています。大手クラウド事業者3社の寄与度は、今日の米国株上昇の30%を占めると見ています。
第三に、クラウド事業者とSKハイニックスの上流企業の決算への期待が好材料となり、相場を下支えしています。
まず、SKハイニックスの決算が米国株の上昇を主導したという見方は除外できます。アジア時間には韓国株が大幅に上昇し、SKハイニックスとサムスンが上昇を牽引しました。また、米国市場の寄り付き前にはメモリー関連株も堅調に上昇していました。
明らかに、メモリー関連株はすでに先行して上昇しています。また、これまでバリュエーションの修正を受けてきたメモリー関連株には、テクニカルな反発需要もありました。こうした二つの要因も、今夜の米国株上昇の下地となりました。メモリー関連株の堅調さは、今日の米国株上昇の20%を占める要因となっています。
まとめ:
したがって、今夜の上昇は、原油価格の下落によるマクロリスクの緩和、AI・半導体が再び資金を集めたこと、大手企業の決算を先取りする動きという、三つの要因にまとめられます。
ただし、現時点での上昇は、今週にリスクがないことを意味するわけではありません。これから発表される決算の好材料は、今後起こり得るいくつかの不確定要因に対抗することになります。
a、ブレント原油価格が再び110ドルを上回り、さらに強い上昇圧力が生じること、そして米国とイランの情勢が一段と悪化すること。
b、FRBのタカ派姿勢が再び強まること。10月のタカ派的な政策見送りを経て、12月の利上げ観測が強まり、今後発表されるGDPとPECのデータが12月利上げの確率を押し上げること。
c、大手クラウド事業者3社の決算でフリーキャッシュフローが悪化し、AIのビジネスモデルにほころびが見えること。企業が稼ぐ速度が支出の速度に追いついていないとの懸念が市場で広がること。
以上の三つの要因は、いずれも現在の好材料に対抗する有効な要因となり得ます。したがって、現時点での上昇を過度に楽観視せず、慎重な姿勢を保ちましょう!
次に、決算発表で最初に注目すべき点は、28日午前9時のSKハイニックスの決算です。難関が続いても一つずつ乗り越えていきましょう。まずは今週最初の関門です!