

CLS|假设100股,隔夜账面多了2702美元。
按昨收246.65美元买入100股,本金24665美元,以美东9:59的273.67美元计价,不计费用。这是假设浮盈,没有实际成交,也没落袋;今天开盘已经跳到264.31美元,开盘后追进去拿不到同一段收益。
逻辑:这份财报确实够强。季度营收58.3亿美元,同比增83%,超过公司此前55.5亿美元的指引上限;调整后每股收益3.30美元,也超过原指引上限3.08美元。更大的预期差是2027年:公司给出400亿美元营收、21.50美元调整后EPS的初步展望。后面要验证的是客户项目按时放量、现金能否跟上扩产,不能把远期指引当成已经到账。
QQQ/SPY/IWM|指数在涨,别拿个股的涨幅套整个市场。
美东9:57,QQQ涨0.45%,SPY和IWM均涨0.13%。这三个ETF里,科技权重占优,还不足以判断全市场都在买什么。
观察位:QQQ当时区间约714.6—718.0美元,只是早盘高低,尚未确认支撑阻力。
入场条件:若后续越过718.0并回踩确认,可用718.1作计划参考,714.5作失效参考,风险约3.6美元/股;2R算术目标725.3美元。以上按9:57快照制定,不代表已触发或成交;实际成交变了就重算,跳空和滑点也可能穿过止损。
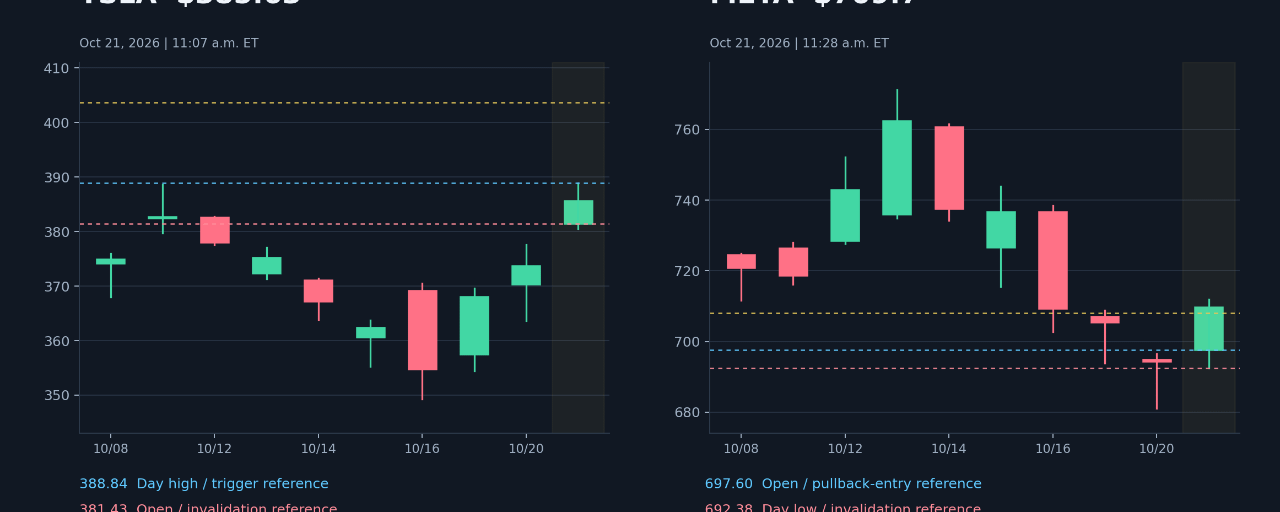
NVDA/META|英伟达计划拿30亿美元参与客户融资。
双方已宣布扩大Muse合作,Meta计划扩大Vera Rubin等基础设施部署。这给算力需求提供了线索,但30亿美元是股权投资,不是新增芯片销售收入。供应商出钱、客户扩支出,后面得看交付、现金流和应用收入能不能接上,别把同一笔钱算两遍增长。
CDNS|订单不错,利润率却没一起抬头。
季度营收增22%,经常性收入增18%,积压订单82亿美元;调整后营业利润率从47.6%降到44.1%。AI设计需求有支撑,新增收入能留下多少利润还要拆开看。下一步若订单继续增长、利润率仍下滑,单凭营收上修就抬估值,理由不够。
AAPL|M6新机官宣了,销量还没验证。
苹果今天公布14英寸M6 MacBook Pro和M6 iMac,10月28日开始预订、11月6日发售。MacBook Pro美国起价1999美元。新品节奏能刺激换机,但投资上要看新增需求、产品组合和毛利率,不把发布当天直接写成销售爆发。
UPS|旺季前上调指引,比一句“消费复苏”具体。
季度营收增6.7%至229亿美元,调整后营业利润率9%;全年调整后EPS展望提高到约7.28美元,自由现金流目标约61亿美元。网络效率和业务组合在改善,接下来要看旺季货量能不能在不牺牲收益质量的情况下兑现。UPS一家变好,也不能替所有零售商证明需求强。
KO/HCA|营收和每股收益,得拆开读。
可口可乐全球销量增5%,北美销量却持平;不能拿全球增长替美国消费者下结论。HCA营收增3.6%、同院入院量增2.7%,净利润反而降3.9%,每股收益仍增4.5%。每股指标变好,不代表整家公司利润同步变好,医疗需求和利润留存是两回事。
美联储|财报之外,估值还要过明天这一关。
本次议息会议是10月27—28日。盈利预期上修能撑股价,若融资成本预期同时抬升,也会压住估值。BTC、ETH同样受美元流动性和风险偏好影响,但不能据此推成与美股同步涨跌,更不能把今天的股票浮盈算例套进币圈。
#美股 #股票财报季 #AI #半导体 #数据中心 #科技股 #消费股 #物流 #医疗 #美联储 #利率
#CLS #QQQ #SPY #IWM #NVDA #META #CDNS #AAPL #UPS #KO #HCA #BTC #ETH