HSBCの第3四半期税引前利益は96億ドルで、前年同期比32%増。一方、ロンドン株価は当日6%下落した。
同じ日、フランスの10月の消費者信頼感指数は80に低下し、2013年6月以来の最低となった。
高金利の恩恵は一律ではない。一方を支え、もう一方を圧迫する。銀行は資産側で稼ぎ、家計と財政は負債側で負担する。
この32%増のうち14億ドルは、前年同期に計上した法的引当金が再発しなかったことによる一時的なものだ。売上高は186億ドルで前年同期比5%増だったが、市場予想の190億ドルを下回った。
本当に引っかかっているのは2つの数字だ。純金利収入は93億ドルで6%増、純金利マージンは1.57%で、前年同期と同水準だった。
ウェルスマネジメント収入は27億ドルで、前年と同水準。前の2四半期はそれぞれ15%増、23%増だった。
利ざやの伸びが止まり、利益は引当金とコスト削減で補われた。年率換算の有形株主資本利益率は17.7%。
これが株価6%下落の説明だ。利ざやが伸びなくなれば、評価のよりどころは利ざやから手数料やウェルスマネジメントに移る。今四半期のウェルスマネジメントは成長ゼロだった。
同じ日、英国の45億ポンド相当の2032年満期国債は、利回り5.036%で発行された。5週間前は4.843%だった(報道ベース)。
2022年9月、財源の裏付けがない減税策が30年債利回りを押し上げ、ポンドは史上最安値を更新した。
財務相にとって初の予算案が水曜日に発表される。銀行業界には、増税を求める声が上がっている。
フランスの数字はさらに率直だ。
信頼感指数は80。前回の85、長期平均の100を下回り、すべてのエコノミストの予想(中央値85)も下回った。生活水準に関する指数は、1972年の調査開始以来最低となった。
ただし、調査には締め切りがある。調査期間は10月19日までで、回答の大半は月初の時点ですでに集まっていた。10月17日の暴動は、ほとんど反映されていない。
暴動を織り込んだ数字が出るのは、11月の調査結果だ。
債券市場は先に動いた。フランスの10年債利回りは5%を下回る水準に戻った。先週は2002年以来の高水準に達していた。独仏スプレッドは161ベーシスポイントに縮小。先週は2011年以来の最大幅だった。
ムーディーズは先週金曜日、Aa3の格付けを維持した。ただし、2027年に実際に財政赤字を削減することが前提だ。
2011年11月、仏独10年債利回りのスプレッドは一時200ベーシスポイント近くに達した。
S&Pは2012年1月13日にフランスをAA+に格下げし、ムーディーズは2012年11月にAa1に格下げした。スプレッドが先に動き、格付けが後に続き、信頼感は最後に動く。
反対材料も見ておく必要がある。161ベーシスポイントまで縮小し、格付けは据え置かれ、HSBCは96億ドルを稼いでいる。今、「危機」という言葉は当てはまらない。
私が判断しかねているのは、利ざやがピークを迎えた後、欧州の大手銀行がウェルスマネジメントで利益を補えるかどうかだ。筋は通っているが、今四半期の結果は証拠の半分にすぎず、立証には至らない。
覚えておきたいのは、この2つの表は合わせて見る必要があるということだ。高金利を単一の変数として扱う分析は、資産側と負債側がぶつかる局面で、いずれ破綻する。同じ金利でも、資金を受け取る側には収入となり、返済する側には請求書となるからだ。
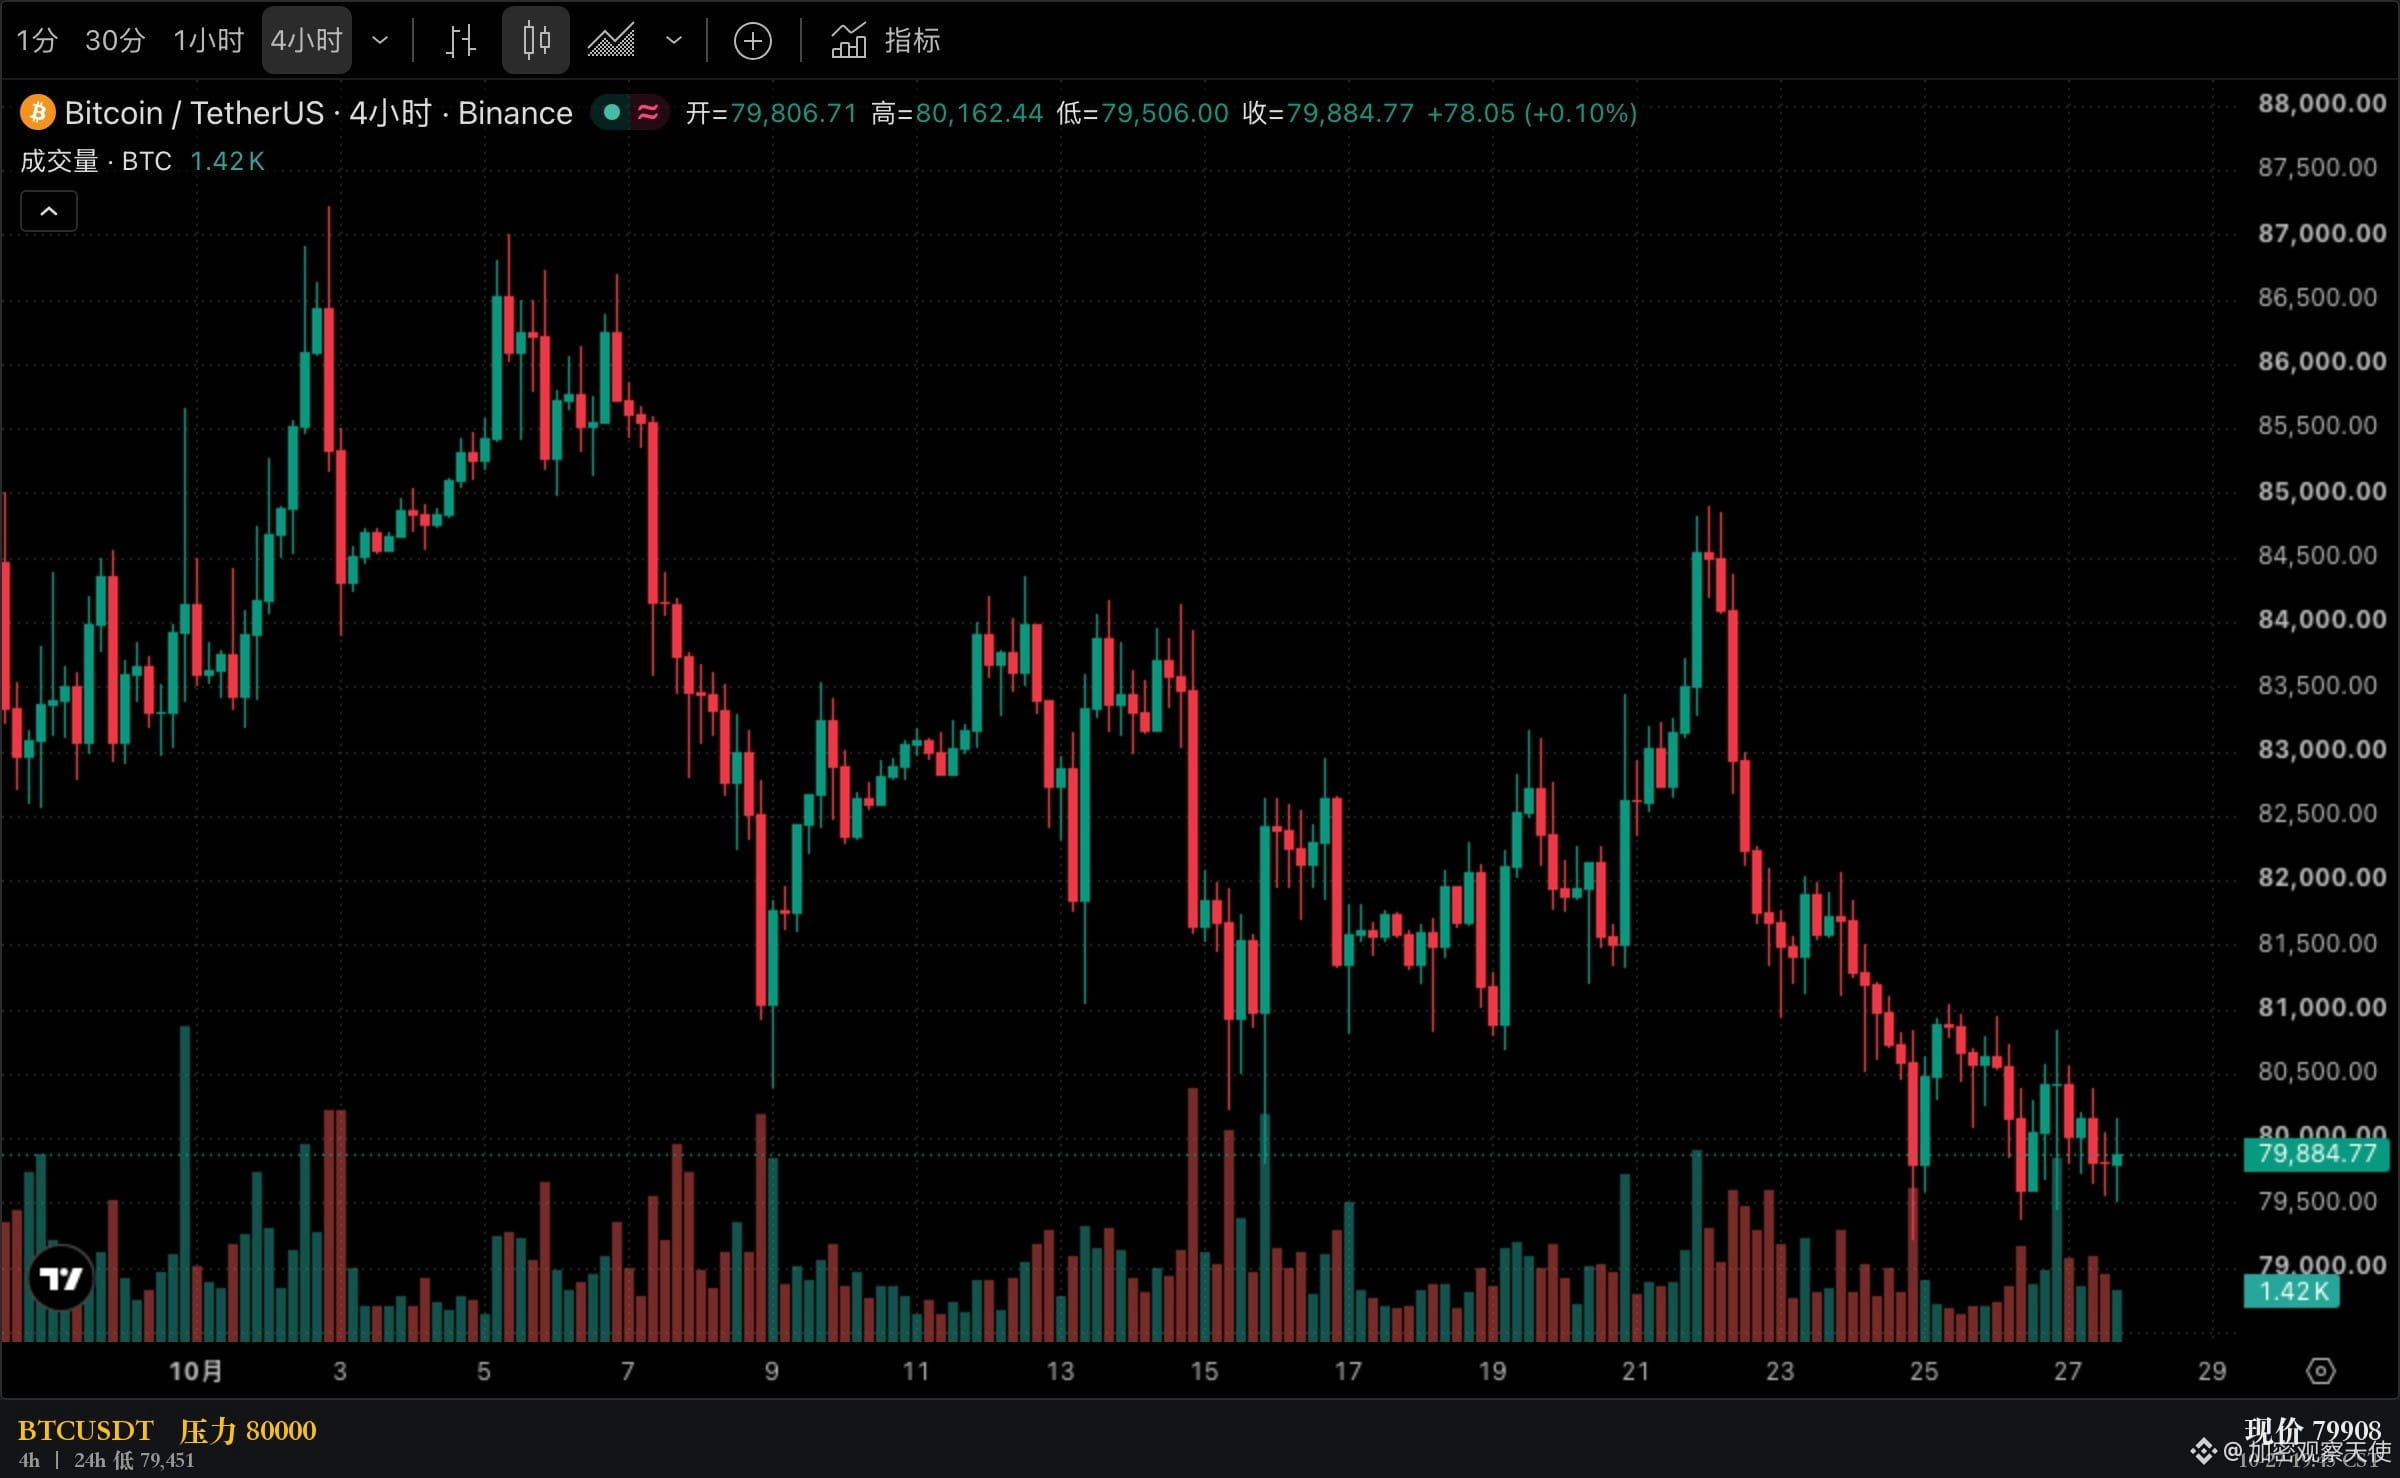
$BTC 79908は、24時間でほぼ横ばい。この流れには反応しなかった。
ユーロは1.1147ドル、0.22%安。木曜日には欧州中央銀行と米連邦準備制度理事会がそれぞれ会合を開く。どちらが先に譲歩することを、より懸念しているだろうか?
データは19:32〜19:45時点のスナップショット。以上は市場構造に関する観察であり、投資助言ではない。