541.62ドルの $SMH、1日で2.74%反発:メモリー株の息切れは、まだ先?
米東部時間10月26日終値:$SMH 541.62ドル(+2.74%)、フィラデルフィア半導体株指数は2.82%高の11083.47ポイント、マイクロンは$MU 903.70ドル(+2.98%)、サンディスクは$SNDK 1255.58ドル(+1.42%)、ウェスタンデジタルは356.13ドル(+3.63%)。きっかけはAnthropicがIPO書類を公開したこと。上半期の売上高が大幅に伸び、AIをめぐるムードが一夜にして回復した。
今日のアジア市場はすでに反応している。韓国KOSPIは3.09%高の5638.35ポイントで引け、サムスンは222000ウォン(+4.23%)、SKハイニックスは134.1万ウォン(+5.18%)。SKハイニックスは明日(10月28日)に第3四半期決算を発表する。約16兆ウォンの特別配当があるとの観測も流れているが、会社は株主還元策を検討中と述べただけで、まだ結論は出ていない。確定事項として受け取らないように。
サイクルの位置づけについては、以前から言っている通り。値上がりサイクルの上昇局面の中盤であって、終盤ではない。DDR5の契約価格は3月以降83%上昇し、マイクロンは2027年の生産能力の75%以上についてすでに契約を締結。バンク・オブ・アメリカによれば、顧客との契約期間は従来の1年以内から3~5年に延びており、2027年と2028年は供給が逼迫する見通しだ。値上がりも受注も事実。本当に問われるのは、AI設備投資という話をあとどれだけ信じられるかだ。
バリュエーションは分解して見ると面白い。10月26日の終値データ(Finnhub)によると、マイクロンのPERは11.69倍、サンディスクは15.65倍、ウェスタンデジタルは13.23倍、ハイニックスの米国株は5.50倍。どれも割安に見えるが、分母になっているのはいずれも値上がりのピーク時の利益だ。景気循環株はPERだけを見てはいけない。受注の見通しがROEを支えられるか、フリーキャッシュフローで増産投資を賄えるかを見る必要がある。ウェスタンデジタルはその教訓だ。前四半期の売上高は43.8億ドル(+55%)、EPSは4.64ドル、12月期の売上高見通しは51億ドルと、すべて予想を上回った。それでも株価は6月の高値から56%下落した。地合いが悪いときは、好決算も役に立たない。
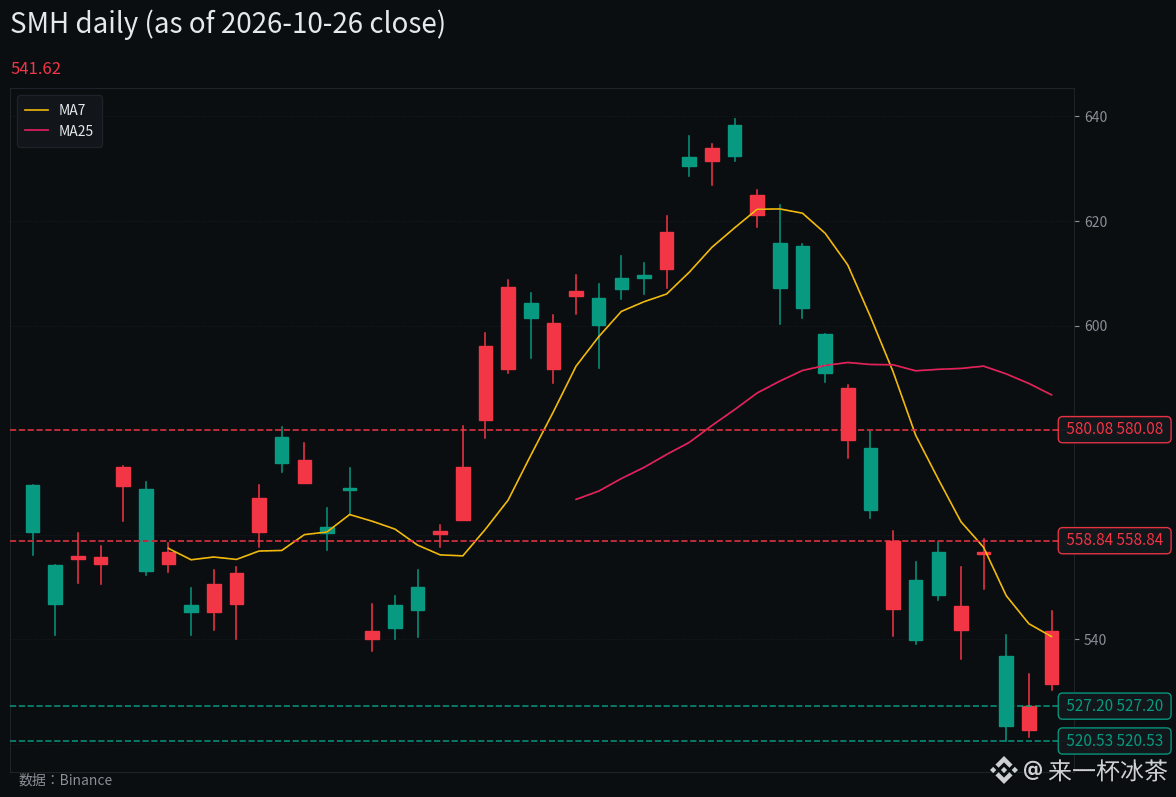
チャートの4本のラインを見ると、$SMH はちょうど527.20ドルを上回ったところ。次は558.84ドルが目安。
サポート 527.20 / 520.53
レジスタンス 558.84 / 580.08
527.20を維持 → まず558.84、次に580.08を目指す
下抜けて2日間520.53を回復できない → 落ちてくるナイフはつかまず、500の大台を待つ
580.08を上回る → 今回の下落が本当に終わったと言えるのはそのとき
私はやや強気だが、分割して買う。ファンダメンタルズは変わっておらず、下落幅も十分大きい。今夜はシーゲイトの引け後決算、明日はハイニックス、木曜はサンディスクと続けて決算が発表される。決算週の前にポジションを満杯にするのは避けたい。見方を改める条件:$SMH が520.53ドルを下回って引け、2日間戻せない場合、または明日のハイニックスの見通しが弱まる場合、あるいはDDR5契約価格が反転する場合。
あなたは「決算週の前に分割して買う」派?それとも「ハイニックスとサンディスクの決算を見てから考える」派?コメント欄で立場を表明してほしい。
⚠️個人的な戯言であり、投資助言ではありません。
#半导体 #美股盘前 #メモリー