


連邦準備制度理事会(FRB)は、10月27〜28日の会合で政策金利の誘導目標レンジを3.75%〜4.00%に据え置く見通しが大勢であり、その結果、ケビン・ウォーシュ議長はコミュニケーション上の課題に直面することになると、ニューヨーク・タイムズ紙は伝えている。根強いインフレ圧力にもかかわらずFRBがなぜ利上げをしないのかを説明し、インフレ抑制へのコミットメントを再確認し、12月の追加利上げの可能性を残しておかなければならない。
10月利上げ観測は後退
FRBが9月に利上げした後、市場は当初、10月にも追加利上げがあると織り込んでいた。9月下旬から10月上旬にかけて、ニューヨーク連銀のジョン・ウィリアムズ総裁、フィリップ・ジェファーソン副議長、クリストファー・ウォラー理事が相次いで、FRBはもう少し待つことができると示唆する発言を行い、10月利上げの確率は70%超から30%未満へと低下した。その後、確率は約12%まで下がっている。
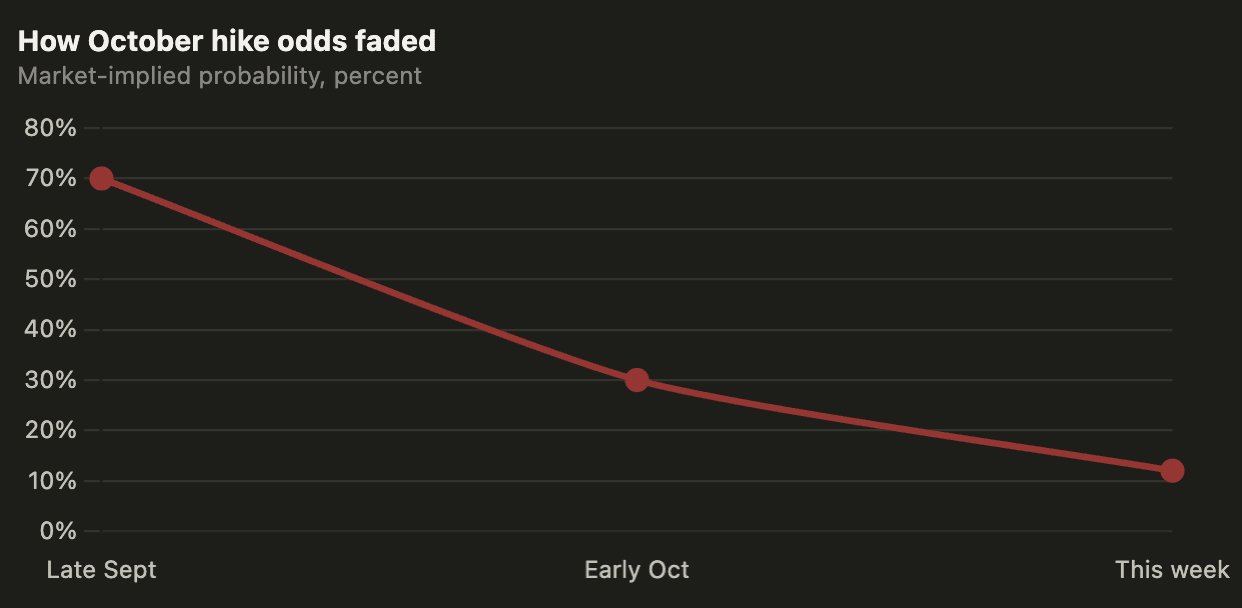
インフレ圧力続く
原油高に加え、AIインフラプロジェクトによる資材や電力の需要が、9月のインフレ圧力を押し上げた。市場にも緊張が広がっている。ナスダック100は10月6日の最高値から7%超下落し、米10年国債利回りは数週間にわたり5%を上回った。
サンタンデール米国キャピタル・マーケッツのチーフエコノミスト、スティーブン・スタンリー氏は、FRBは今週は金利を据え置くと予想する一方、12月の利上げもあり得るとみている。ウォーシュ氏は「10月に行動しない理由と、12月の利上げをなお検討している理由を説明する必要がある」と同氏は述べた。
政治的に難しい金利据え置き
5月の就任以来、ウォーシュ氏は金利の先行きについてほとんど見通しを示していない。7月に金利を据え置いた後の短い記者会見は、市場を動揺させた。8月のタカ派的な発言、9月の利上げ、そして年内にもう一度利上げする可能性を示すドットチャートにより、市場はある程度落ち着きを取り戻した。11月3日の中間選挙を6日後に控え、さらにドナルド・トランプ大統領が9月の利上げを批判したことを受け、アナリストらは、今回の据え置きが政治的な動機によるものだとの印象を与えないよう、ウォーシュ氏は注意する必要があると指摘する。