

摘要:RWA持有者4个月从140万增至640万,代币化股票贡献了绝大部分增量,但地址数不等于投资者,更不等于资金。
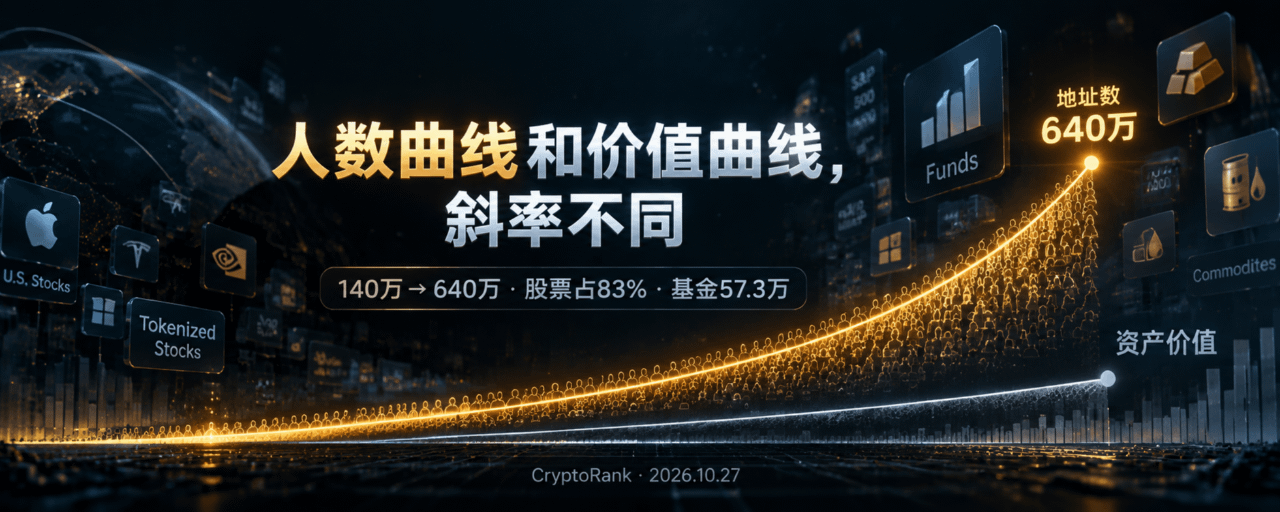
CryptoRank的数据描绘了一条陡峭的曲线。2026年6月至10月,代币化资产持有者数量从约140万增至640万,增长约4.6倍。四个月,新增500万个持有地址。
但曲线的形状,比终点的数字更能说明问题。
代币化股票贡献了几乎全部增量
拆开640万的结构,代币化股票是唯一的引擎。
代币化股票持有者从6月的50.2万增至10月的约530万,增长超过10倍,占RWA总持有者的比例从37%升至83%。同期,代币化基金的持有者从55.9万微增至57.3万,几乎没有变化;代币化大宗商品从30.2万增至52.3万,增幅也远低于股票。
这不是一个“RWA全面繁荣”的故事。这是一个特定类别——代币化股票——在特定时间窗口内,由特定分发渠道驱动的爆发。代币化基金代表的是收益型产品,大宗商品代表的是实物敞口,两者都没有出现同等量级的持有者增长。增量集中在“用链上方式持有股票”这件事上。
640万里,超过80%是代币化股票。RWA的增长,在这个阶段几乎等同于代币化股票的增长。
三家平台吃掉了六成
增长集中在分发端,不在资产端。
Robinhood以24%的份额居首,约150万个持有地址;Binance bStocks以23%紧随其后,同样约150万;xStocks约100万。三者合计占63.4%的已追踪市场。640万个地址里,超过400万集中在这三个平台上。
Binance bStocks的曲线最陡。6月时只有10,300个持有者,到10月已增至约150万,四个月增长超过140倍。一个产品从几乎无人持有,变成覆盖150万个地址,这个速度解释不了“自然 adoption”,它解释的是分发能力——Binance把代币化股票嵌入了一个已经拥有海量零售用户的交易界面。
Robinhood的路径类似。它本身就是一个面向零售投资者的券商应用,代币化股票是原有股票交易功能的链上延伸,而不是一个需要从零获客的新产品。两者的共同点是:用户已经在平台上,代币化股票只是多了一个可点击的选项。
公链的排名,是分发渠道的排名
链的排名,同样反映了分发逻辑。
BNB Chain以210万个地址、32.6%的份额居首,Solana为160万个,Robinhood Chain为150万个,三者合计占82%。BNB Chain从6月的17.7万地址增至210万,增幅接近12倍,是主要网络中相对扩张最快的。
BNB Chain的领先,几乎可以直接追溯到Binance bStocks。bStocks是Binance在BNB Chain上发行的产品,持有bStocks的用户自然在BNB Chain上留下地址。Robinhood Chain的150万地址同理,来自Robinhood平台自身的用户迁移。Solana的160万,则可能来自xStocks或其他在Solana上分发的产品。
公链之间的竞争,在这个阶段更多是分发渠道之间的竞争。哪条链背后站着一个拥有大规模零售用户的应用,哪条链的地址数就会领先。
地址不是人,更不是钱
CryptoRank的报告没有回避一个关键限定,多家分析也反复提示:这些数字统计的是钱包地址,不是独立投资者。
一个用户可以在多条链、多个平台上持有多个地址;一个平台地址背后可能托管着大量用户。地址数的膨胀,可以反映分发广度,但无法直接换算成持有人数,更无法换算成投入的资金。
更重要的不对等,出现在“人数”和“价值”之间。CryptoRank明确指出,代币化股票主导的是持有地址的数量,而代币化美债基金、私人信贷和其他机构产品,仍然按资产价值计算占据市场的很大部分。一个机构级的代币化国债基金,可能只有几十个持有地址,但承载数亿美元;一个零售用户买入50美元的代币化股票,贡献一个地址,资金量可以忽略。
640万是地址的胜利,不是资本的胜利。人数曲线和价值曲线,走的是两条斜率完全不同的线。
BNB Chain的案例进一步说明了这一点。有分析指出,BNB Chain约210万RWA地址中,大部分与Binance自己的bStocks产品相关;在宣布“200万持有者”里程碑的同一周,BNB Chain上代币化股票的价值增长约1.06亿美元,其中近9,700万来自bStocks。地址数增长了两个数量级,价值增长是千万美元级别。两者都在增长,但不在同一个量级上。
分发赢了,分发之后呢
这轮增长的真实驱动力,是分发,不是产品创新。
代币化股票解决了“能不能在链上买股票”的问题,而Robinhood和Binance解决的是“让已经在平台上的人知道可以这么买”的问题。后者才是640万这个数字的来源。xStocks、Robinhood Chain、Binance bStocks,本质上都是把传统资产的敞口嵌入一个用户已经打开的应用里,降低操作门槛,而不是创造一个全新的需求。
但这个模式有一个需要回答的问题:地址数增长之后,留存和资金深化能不能跟上。Binance bStocks的数据提供了一个线索:近30天代币化资产价值增长29.7%,但月度转移量下滑75%,说明用户更倾向于持有,而非频繁交易。持有倾向本身不是坏事,但它意味着这些地址目前更像“买了放着”的仓位,而不是活跃的交易需求。如果地址增长继续,而单地址的平均资产价值停留在低位,RWA的“采用”就仍然停留在分发层面,没有进入资本层面。
接下来看什么
代币化基金持有者是否加速:55.9万到57.3万几乎持平,如果这个数字开始增长,说明RWA的采用从零售股票向收益型产品扩散,资金深度可能改善
单地址平均资产价值的变化:640万地址对应多少总RWA价值,这个比值是判断“分发是否转化为资本”的最直接指标
Robinhood和Binance之外是否有新的分发入口:如果xStocks或新的平台开始贡献增量地址,集中度下降可能是市场走向成熟的早期信号
BNB Chain的地址留存:bStocks的持有者中,有多少在几个月后仍然持有,决定了这轮脉冲是可持续的分发效果,还是一次性的促销式增长
两条曲线
640万是一个值得记录的数字,但它记录的是分发的广度。代币化美债基金和私人信贷仍然按资产价值占据市场的主体,而代币化股票主导的是持有地址的数量。这两件事同时为真,并不矛盾,它们描述的是同一个市场的两个不同维度。
人数曲线可以靠一个应用的一次产品上线在四个月内拉起来。价值曲线不行,它需要资金真正沉淀下来,需要持有者从“买一次”变成“持续配置”。分发已经赢了第一程。资本的那一程,还没有出现在这张图里。