
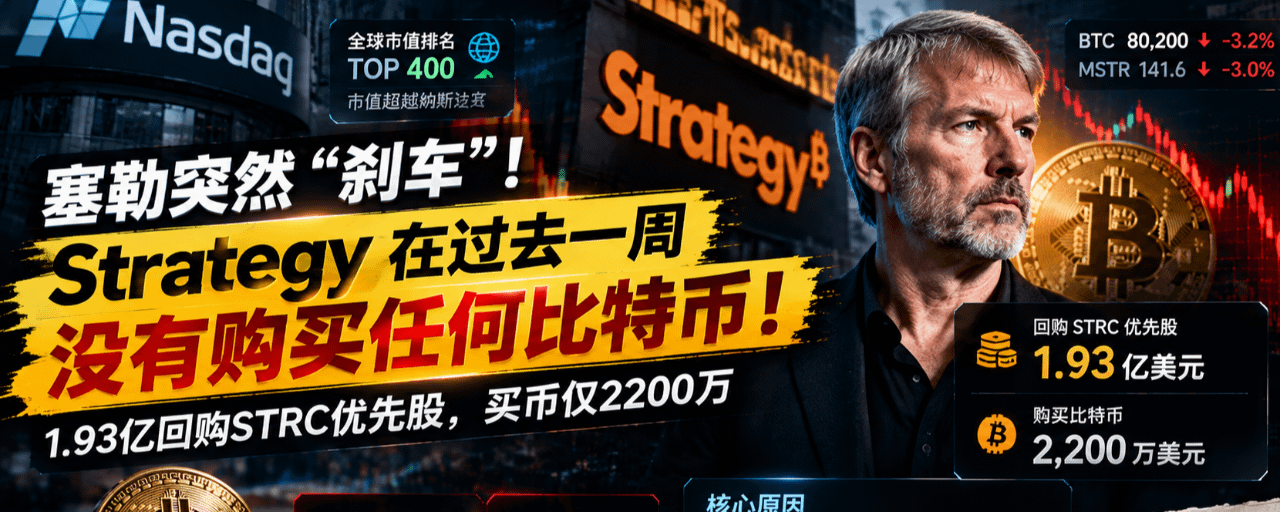
時価総額がナスダックをわずかに上回り、世界トップ400入りしたばかり。普通なら、セイラー(Michael Saylor)は鐘を鳴らして、さらに買い増しを続けるはずです。ところが、どうなったでしょう?確認されたニュースによると、Strategyは過去1週間、ビットコインを一切購入していません。
「BTCは高すぎて買えない」と決めつけるのはまだ早い。真相は資金の流れに隠れています。
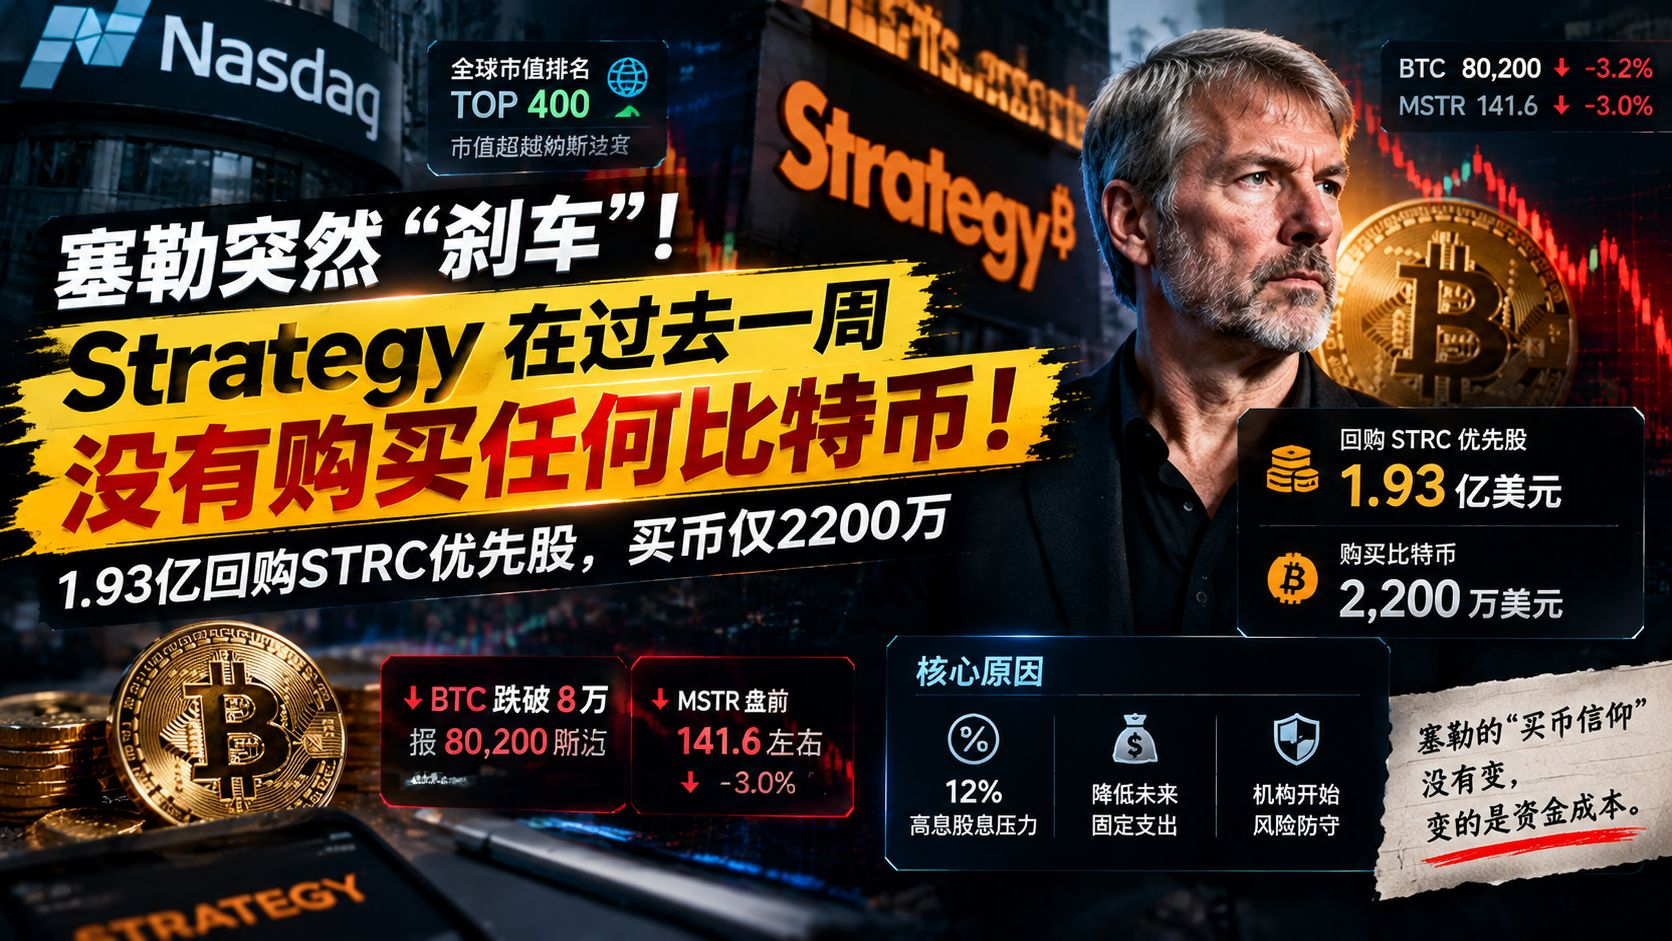
同じ週に、MSTRは1億9,300万ドルを投じて自社のSTRC優先株を買い戻し、ビットコインの購入にはわずか2,200万ドルしか使いませんでした。支出は減っていませんが、資金の使い道が変わったのです。
ビットコインが高すぎるのではなく、キャッシュフローが少し厳しくなっているのです
STRC優先株の年間配当率は12%に達します。
発行を増やせば増やすほど、ドル建ての利払いが重くなり、息苦しくなります。クレジットカードで投資をしているようなものです。投資した資産からキャッシュフローは生まれないのに、カードのリボ払いの利息が毎月、資金を吸い上げていきます。
いまセイラーがしているのは、高金利の債務を先に買い戻して将来の固定支出を減らすことであり、ビットコインにさらに資金を投じることではありません。これは財務面での守りであって、BTC弱気論ではありません。
寄り付き前の惨状:FOMCを前にリスク回避姿勢が強まる
寄り付き前の市場を見てみましょう。BTCは今日、すでに8万ドルを割り込み、約80,200ドルで推移。FOMC会合を前に、リスク回避の動きが強まっています。MSTRは寄り付き前に141.6ドル前後で推移し、昨日は3%強下落して引けました。
マクロ経済の資金供給はまだ緩和されておらず、リスク資産は軒並み調整しています。Strategyは84万枚超のビットコインを保有しており、今回の下落で含み益が大きく目減りしています。この局面でさらにレバレッジをかけてビットコインを買うのは、リスクが高すぎます。
これは何を意味するのでしょうか?
第一に、機関投資家の買いが弱まっています。Strategyは市場最大の「永続的な買い手」でした。同社が購入を停止すれば、長期的な純買いの力が一つ失われることになります。
第二に、財務上の圧力が表面化しています。配当率12%は軽視できません。Strategyはキャッシュフローのバランスを保たなければならず、無制限に借金をしてビットコインを買うことはできません。
第三に、プレミアムが縮小しつつあります。市場が以前、Strategyに保有資産価値を上回るプレミアムを付けていたのは、同社が買い続けると信じていたからです。いま同社が優先株の買い戻しを始めたことで、「永続的に買い続ける」という期待に割引が入っています。
売買について、率直に言っておきます。
BTCは8万ドルを割り込み、短期的には弱含みです。現物のコア保有分はしっかり持ち、ここで慌てて損切りする必要はありません。ただし、急いで押し目買いするのも避けましょう。FOMC会合までは、よく見て、動きすぎないことです。
MSTRのようなレバレッジ型の代理銘柄は、上昇時の値動きが大きい一方、下落時のリスクも大きくなります。いまセイラーが守りに入っているのに、追いかけて高値づかみをすれば、リスクとリターンの釣り合いが取れません。
セイラーの「ビットコインを買う」という信念が変わったのではありません。変わったのは資金調達コストです。借り入れの代償が高すぎるときは、まず返済し、その後に投資する。それが常識です。
ビットコインや機関投資家の動向について考えがある方は、ぜひ連絡して話しましょう。今後どう動くのか、一緒に見ていきましょう。葳+Loo
191197
【リスクに関する注意】本稿は業界の見解を整理し、戦略を解説するものであり、投資助言を構成するものではありません。フォロワーの皆さまの参考としてご覧ください。暗号資産市場には非常に高い投資リスクがあり、規制政策にも不確実性があります。必ず現地の法令を遵守し、冷静に投資判断を行ってください。
