富兰克林“股息转比特币”的规则,不等于市场下跌时有人主动替投资者减风险。前帖看定价与费用,这次只看FBEQ的股票部分:它仍承担指数和行业集中的波动。
文件机制:10月22日申报文件说明,FBEQ的股票基础是美国大型股500指数,按流通市值加权并设约束;单一成分最高20%,权重超过5%的成分合计不超过40%。这限制了个股权重,却不代表行业天然分散。
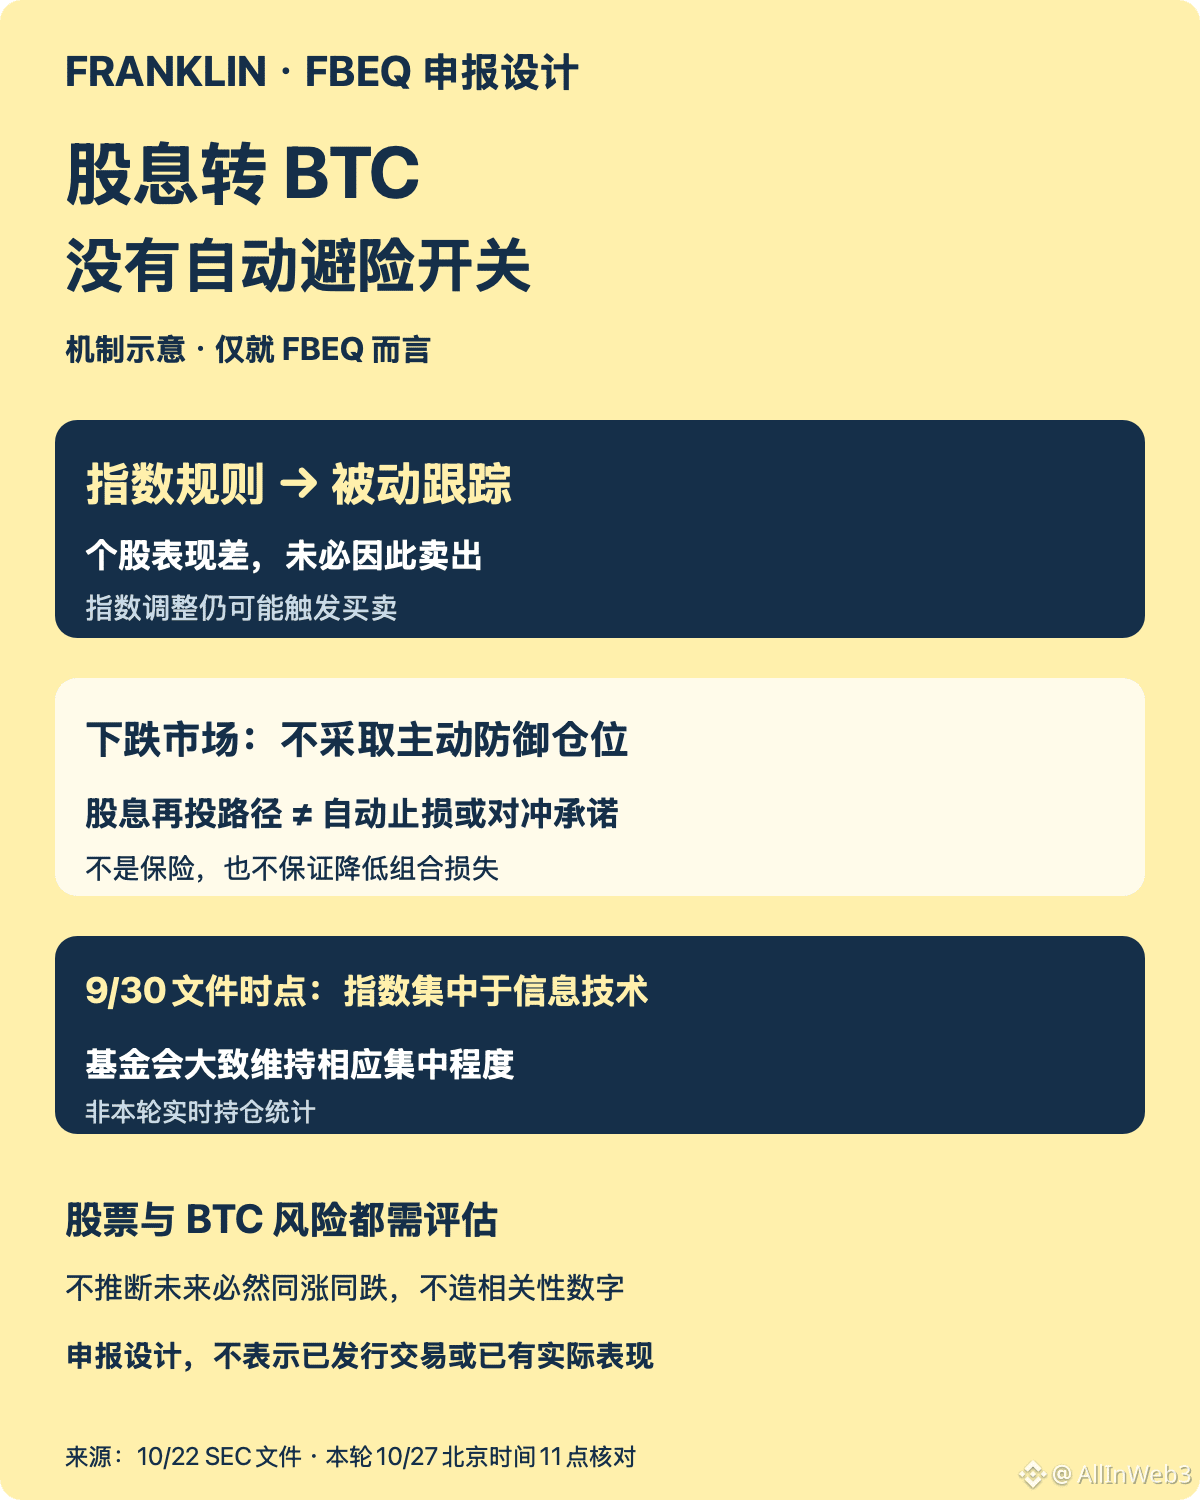
具体风险:文件注明,截至9月30日,所跟踪指数集中于信息技术行业;基金会大致随指数维持相应集中程度。这是文件时点信息,不是本轮实时持仓统计。
怎么理解:管理人明确不主动管理,也不在下跌市场采取防御仓位。某只股票表现差,并不保证会因此卖出;指数调整仍可能触发买卖。股息改投BTC改变的是再投资路径,不是自动止损或对冲承诺。
下一观察:正式文件中的成分、行业权重和指数调整,再判断风险来源。这里只解释申报设计,不把它写成已经交易后的表现,也不推断股票和BTC未来必然同涨同跌。