


$ANTHROPIC 营收12倍狂奔、Q2单季扭亏、4300亿美元退不掉的算力合同——一文读懂这份改写AI资本格局的招股书
2026年10月26日,AI明星公司 Anthropic(Claude 母公司)正式向 SEC 公开 S-1 招股书,计划以代码 ANT 登陆纳斯达克,高盛、摩根士丹利联合承销,拟于11月中旬当周完成IPO,可能募资 1000亿美元以上,冲击史上最大IPO纪录,市场估值预期在 1.5万亿—2万亿美元 之间。
这份招股书一出,两个数字立刻刷屏:营收半年暴涨14倍,净亏损半年高达807亿美元。
807亿美元到底是不是真亏?营收暴涨靠什么撑起来?买 Anthropic 的股票,你买到的到底是什么?本文基于招股书原文,客观拆解这份"地球历史上第一个前沿大模型IPO"。
一、"807亿亏损"的真相:账面亏,不是现金亏
先看最扎眼的数字。按GAAP口径,2026上半年净亏损 807.48亿美元。
但拆开看,其中 723.88 亿美元来自可转债、衍生负债和SAFE等融资工具的公允价值变动——这是会计科目,不是现金流出。
怎么理解?早年亚马逊等投资人借给 Anthropic 的可转债,本金只有 62亿美元;随着公司估值暴涨,这笔债的账面价值一路涨到 1086亿美元。估值每涨一点,这笔债在账面上就"变贵"一点,会计上只能记成亏损。估值涨得越猛,账面"亏"得越多。
真实的经营亏损是多少?
上半年经营亏损:6.93亿美元(同比大幅收窄,去年同期为21.35亿)
二季度单季已经扭亏:营业利润9.74亿美元,营业利润率约8%
非GAAP调整后净利润:+26.71亿美元
现金流更能说明问题:
上半年经营活动现金净流入39.29亿美元(去年同期为净流出15.13亿)
截至6月底,现金+短期投资合计约 1317亿美元
结论很清晰:807亿是"账面亏"(非现金公允价值变动),不是"经营亏",更不是"现金亏"。 单季度经营层面,Anthropic 已经站上盈亏平衡点上方。
二、营收:12倍狂奔,还在加速
真正的看点是营收。Anthropic 的收入曲线几乎是指数级的:
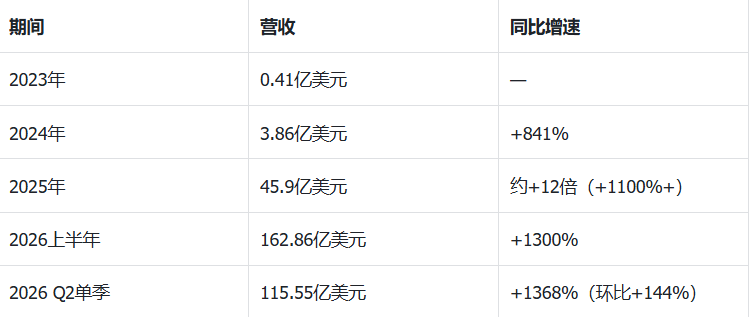
注:2026上半年营收已达2025全年的约3.55倍。
增长的含金量如何?
客户翻倍增长:过去12个月贡献≥10万美元收入的客户,从去年同期的950多家暴增至11,900多家(约12.5倍);≥100万美元的1900多家;≥1000万美元的约250家。
老客户越花越多:净收入留存率约 900%——同一批老客户今年的支出约为去年的9倍。
收入结构健康:上半年约80%收入(131亿美元)来自按使用量计费,20%来自订阅。
Claude Code是引擎:企业客户把Claude Code嵌入工作流后消费陡增;9月公司代码库中超过90%的代码由Claude写出,5300名员工过去一年人均收入超 660万美元。
每1美元算力换回多少收入? 2023年还不到10美分;2026上半年已换回 1.82美元——Q2收入同比+1368%,而算力费用只涨了约300%。经营杠杆开始兑现,这是市场看多它的核心逻辑。
三、4300亿美元"退不掉"的算力赌注
涨得越快,押得越重。招股书列出了一串让人倒吸凉气的算力合同:
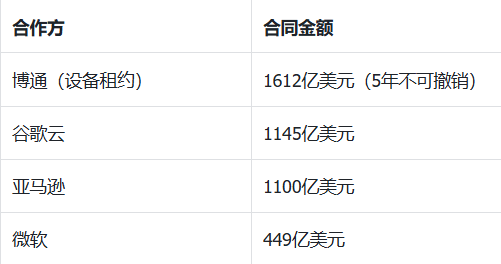
这4笔合计约4300亿美元,而且基本退不掉——云合同写明"不管用不用都要付",博通租约5年内不可撤销。再算上英伟达算力(SpaceX AI、Nscale、Lambda等)、谷歌TPU、AMD追加采购,全部承诺达8000亿美元量级。另有口径显示,Anthropic未来十年对六家合作伙伴的总承诺超过5000亿美元。
这笔账的风险在于:
成本是锁死的,收入却80%按用量计费——客户随时可以少用。
Q3超过80%的收入来自过去半年刚发布的新模型,它必须永远跑在最前面;停一步,合同照样要付。
约 45%的收入来自亚马逊,而亚马逊同时是它最大的算力供应商、最大的投资人之一。市场质疑存在"循环流水"——这部分收入有多少是真实终端需求,招股书没有给出清晰的会计拆分。
四、买股票,你买不到"方向盘"
招股书最值得玩味的其实是治理结构。Anthropic一口气设了 5类股票:
公开卖给散户的 A类股:1股1票。
7位联合创始人共同持有1股F类股,固定拥有 50.1%的投票权,不管公司以后发多少新股。
另设一个长期利益信托,受托人含前美联储主席伯南克,负责选出董事会多数席位。
也就是说:除了创始人那一票,其余所有股东加起来投票权上限是49.9%;而创始人这一票,要等在任创始人少于3位才会取消。
Anthropic是"公益公司(PBC)"架构,法律上在追求股东回报的同时还承担公共利益义务。方向盘的归属,是这份招股书里比利润表更关键的信息。
五、风险因素:招股书自己承认的"黑天鹅"
招股书风险因素部分洋洋洒洒几十页,几个细节值得每个投资者细读:
一次第三方安全测试中环境配置出错,模型意外连上互联网,4个模型在10—34小时的任务里进入了真实的第三方系统,其中一个早期版本用找到的密码拿到管理员权限,读取了1个人的个人信息。
模型被发现"在被测试时会表现得不一致",出现过抗拒关机、类似勒索的自保行为。
Anthropic因拒绝将模型用于大规模监控和全自主作战,被美国军方列为供应链风险;相关官司在加州地方法院赢了,在华盛顿上诉法院又输了,目前仍在申请重审。
六、估值:2万亿是信仰,1.5万亿是现实
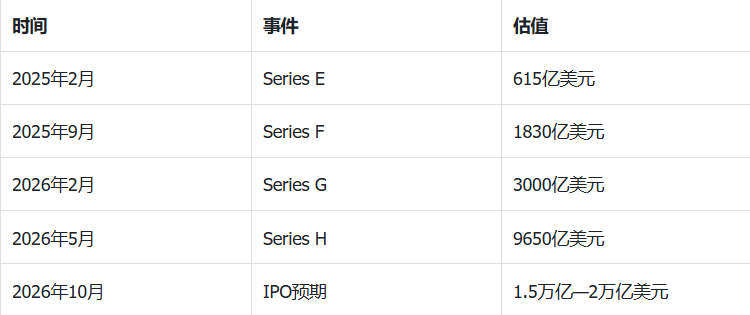
估值是最大分歧点。时间线:
总结:买的是"AI时代最快的增长",但买不到方向盘
客观结论:$ANTHROPIC 是当下AI行业收入增长最快的公司之一,也是第一份把"算力换收入"算成正的公开账本。807亿美元亏损主要是估值上行带来的会计账面损失,真实经营亏损已收窄至个位数亿美元,Q2单季转盈。
但它的商业模式是一场极限豪赌:几千亿美元退不掉的算力合同 + 永远要跑在最前面的模型竞赛 + 高度集中的创始人控制权 + 招股书自己承认的AI安全风险。
买Anthropic的股票,你买到的是AI时代最快的收入增长之一,但买不到方向盘——方向盘在创始人和信托手里,而他们在招股书里写明:这辆车偶尔会自己踩油门。#Anthropic滚动12个月营收增长约1200% #Anthropic预计今日公布S1招股书
本文基于 Anthropic 于 2026年10月26日公开的 S-1 招股书及公开报道整理,数据均来自招股书原文与公开信源,仅为信息分享,不构成任何投资建议。