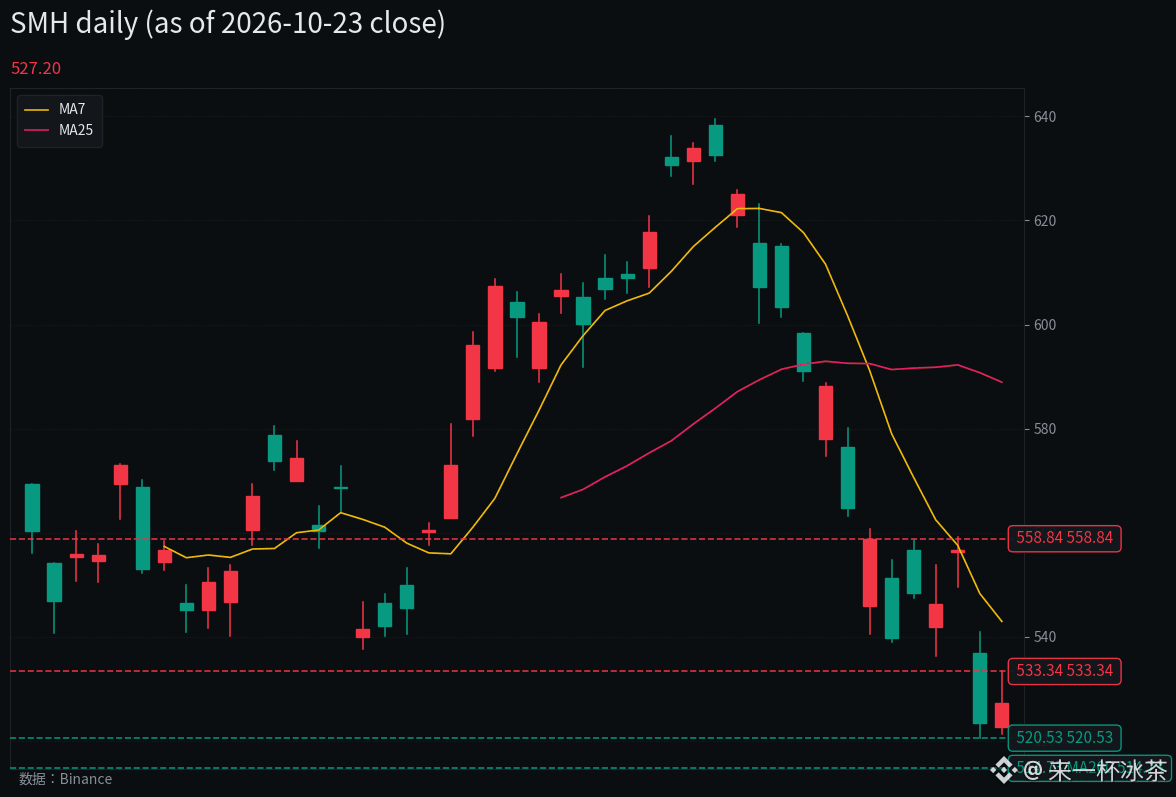
527ドルの$SMH 、高値から21%下落:今週、メモリー株の真価が問われる。
先週金曜の終値(米東部時間10月23日):$SMH 527.20ドル(+0.74%)、マイクロン $MU 877.55ドル(+2.46%)、サンディスク $SNDK 1238.03ドル(-1.82%)、ウエスタンデジタル 343.67ドル(-2.97%)。今夜の寄り付き前には3社とも反発しているが、本当の勝負はこれからだ。
SOXは先週まで8営業日連続で下落。2008年以来最長で、週間下落率は11%超。モルガン・スタンレーは調整はまだ終わっておらず、サポートはさらに10~15%下になる可能性があり、終了は11月半ばと予想。一方、バーンスタインは正反対で、供給不足は2028年まで続くとしている。
サイクルの位置について、私は値上げサイクルの上昇局面の中盤と見ている。DDR5の契約価格は3月以降83%上昇し、マイクロンは2027年の生産能力の75%以上をすでに契約済み。2026年度第4四半期の売上高は542.3億ドル、次四半期の売上高見通しは615億ドル。値上げも受注も事実だ。残る問題は一つだけ。AI設備投資という話を、市場はまだ信じているのか。
バリュエーションは分けて見る必要がある。マイクロンのPERは11.77倍(Finnhub、10月26日時点)、EV/EBITDAは9.33倍(10月15日時点)。安く見えるのは、分母のEが値上げのピークにあるからだ。サンディスクは15.94倍、ウエスタンデジタルの予想PERは11.90倍。同じ理屈で、ピーク利益を基準にすればどちらも割高ではない。
各社を順に見ていこう。マイクロンはファンダメンタルズが最も堅いが、株価は50日移動平均線の982.73ドルを下回り、200日移動平均線の732.10ドルを上回っている。方向性は決算発表週を待つ必要がある。サンディスクは米東部時間10月29日の取引終了後に決算発表。EPS見通しは44~46ドル、市場予想は45.22~46.27ドル。サポートは1208ドル、レジスタンスは1313.78ドル。市場心理を最もよく表しているのはウエスタンデジタルだ。9月期の売上高は43.8億ドル(+55%)、EPSは4.64ドル、12月期の売上高見通しは51億ドルと、いずれも予想を上回った。それでも株価は6月の高値から56%下落。韓国株は先週金曜、サムスンが215500ウォン(+0.47%)、SKハイニックスが127.7万ウォン(+4.4%)。今週は火曜にシーゲイト、水曜にSKハイニックス、木曜にサムスンとサンディスクが相次いで決算を発表する。
チャートの4本のラインでは、$SMH は520.53ドルと514.73ドルの移動平均線の上にある。
サポート 520.53 / 514.73
レジスタンス 533.34 / 558.84
514~520を維持 → まず533.34、その次は558.84の窓を意識
割り込み、2日たっても514を回復できない → 落ちてくるナイフはつかまず、500の大台を待つ
558.84を上抜け → 今回の下落局面が本当に終わったと言える
私は強気寄りだが、分割して買う。ファンダメンタルズは変わっておらず、下げ幅も十分。ただし決算発表週の前にポジションを目いっぱいにするのは避けたい。見立てを変える条件は、$SMH が514ドルを下回って2日たっても戻せないこと、SKハイニックスが水曜に弱い見通しを示すこと、またはDDR5の契約価格が反落すること。
あなたは「決算発表週の前に分割して乗る」派?それとも「SKハイニックスとサンディスクの決算を見てから考える」派?コメント欄で立場を聞かせて。
⚠️個人的な戯言であり、投資助言ではありません。
#半导体 #美股盘前 #メモリー