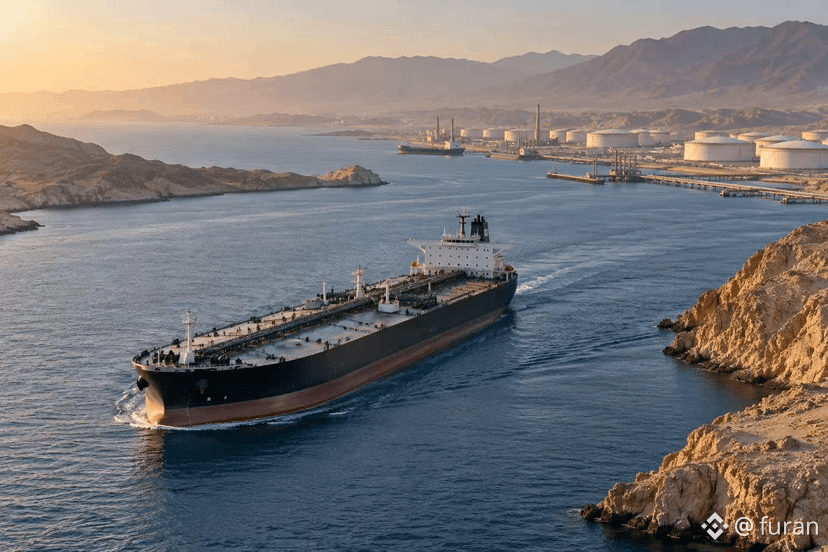

タンカーが航行できるようになれば、買い手は安心して注文できるのでしょうか?これこそ、原油価格がなかなか下がらない鍵です。
10月23日、ブレント原油は1バレル116.72ドル、WTIは103.27ドルで取引を終えました。ただし、この2つの数字は先週金曜日の終値です。10月26日には、外交仲介に関する報道が広がるなか、ブレント原油は一時114.50ドル近辺まで下落しました。市場は確かに緊張緩和への期待を織り込んでいますが、リスクが完全に消えたとまでは見ていません。
私が思うに、「輸送の再開」によって最も起こりやすいのは、「船が通れるなら、供給も正常化した」という誤解です。実際には、今日運び出せた原油が、来週も安定して届くとは限りません。エネルギー施設が再び攻撃されるのか、航路がまた妨げられるのか。そうした要因は、買い手の調達や在庫確保の判断に影響します。
航行状況が改善しても原油価格が高止まりしているのは、こうした事情によります。市場が原油価格を決める際に見ているのは、目先の供給量だけでなく、その供給がどれだけ続くかでもあります。供給途絶のリスクが残る限り、輸送量が回復しても、すぐに原油が安くなるとは限りません。
暗号資産市場については、その後の波及に注目しています。原油高が続けば、インフレ圧力が強まり、金融緩和の余地が狭まる可能性があります。そうなれば、リスク資産にも下押し圧力がかかります。今後注視すべきなのは、輸送が継続的に回復するか、施設が安定して稼働するか、そして外交協議が実効性のある合意につながるかです。
10月23日、ブレント原油は1バレル116.72ドル、WTIは103.27ドルで取引を終えました。ただし、この2つの数字は先週金曜日の終値です。10月26日には、外交仲介に関する報道が広がるなか、ブレント原油は一時114.50ドル近辺まで下落しました。市場は確かに緊張緩和への期待を織り込んでいますが、リスクが完全に消えたとまでは見ていません。
私が思うに、「輸送の再開」によって最も起こりやすいのは、「船が通れるなら、供給も正常化した」という誤解です。実際には、今日運び出せた原油が、来週も安定して届くとは限りません。エネルギー施設が再び攻撃されるのか、航路がまた妨げられるのか。そうした要因は、買い手の調達や在庫確保の判断に影響します。
航行状況が改善しても原油価格が高止まりしているのは、こうした事情によります。市場が原油価格を決める際に見ているのは、目先の供給量だけでなく、その供給がどれだけ続くかでもあります。供給途絶のリスクが残る限り、輸送量が回復しても、すぐに原油が安くなるとは限りません。
暗号資産市場については、その後の波及に注目しています。原油高が続けば、インフレ圧力が強まり、金融緩和の余地が狭まる可能性があります。そうなれば、リスク資産にも下押し圧力がかかります。今後注視すべきなのは、輸送が継続的に回復するか、施設が安定して稼働するか、そして外交協議が実効性のある合意につながるかです。