

機関投資家によるトークン化は拡大しています。しかし、発行、普及、流動性はそれぞれまったく異なるものです。
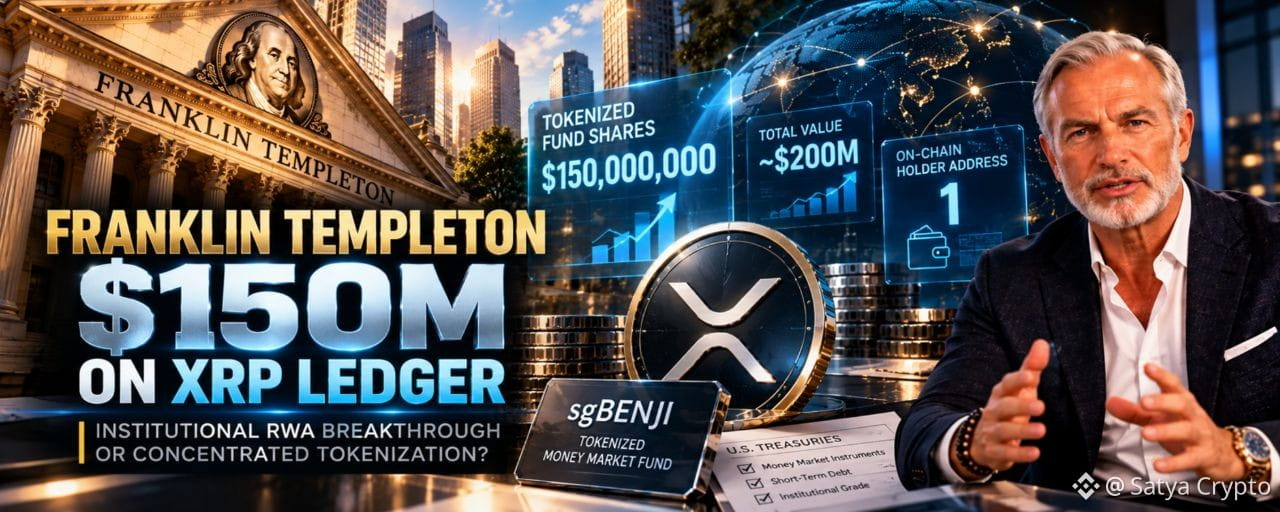
フランクリン・テンプルトンは、約1億5,000万ドル相当のトークン化されたマネー・マーケット・ファンドの持分をXRP Ledger(XRPL)に追加しました。
これは、単なる新たなブロックチェーン提携案ではありません。発行はすでにオンチェーンに記録されています。
取引後、約1億9,300万株のsgBENJIがXRPL上で保有されており、送金記録にある1株当たり1.039ドルの価格に基づく推定価値は約2億ドルでした。
実世界資産(RWA)業界にとって、これは意義ある前進です。
ただし、より詳しく見るべき点があります。XRPL上の残高はすべて、単一のウォレットに保有されています。
それは機関投資家による導入について、実際に何を示しているのでしょうか?
CoinDeskの10月24日付の記事によると、今回の拡大では、約7,500万ドルの現金による申込受領が2件ありました。
CoinDeskの10月24日付の記事によると、今回の拡大では、約7,500万ドルの現金による申込受領が2件ありました。
その後、対応する2つのバッチとして、各7,218万株をわずかに上回るsgBENJI持分が発行されました。
その結果:
新規申込:約1億5,000万ドル。
新たに記録された持分:約1億4,437万株。
XRPL上の総残高:約1億9,270万株。
記録された1株当たり1.039ドルの価格で評価した金額:約2億ドル。
オンチェーンの保有者アドレス:1つ。
残高は約4,800万株から約1億9,300万株近くまで増加しました。
これは、XRPL上に記録されたファンド持分が大幅に増加したことを示しています。
ただし、これはすべてのブロックチェーン上にあるフランクリン・テンプルトンのトークン化ファンド全体の価値と混同すべきではありません。
2. sgBENJIとは何か?
sgBENJIは、フランクリン・テンプルトンが運用するシンガポール籍の「オンチェーン米ドル短期マネー・マーケット・ファンド」の持分を表します。
原資産ファンドは、国債、コマーシャルペーパー、銀行預金など、米ドル建ての短期債務やマネー・マーケット商品に投資します。
一般的な米ドル連動型ステーブルコインとは異なり、ファンド持分は価値が変動し得る投資持分を表します。
投資家が何を保有するのかは、ファンドの仕組み、持分登録簿、適格性要件、適用される法的文書によって決まります。
ブロックチェーンは、その持分を表現し、移転するために使われるインフラの一部です。
この違いは重要です。
トークン化されたファンド持分は、自動的に現金、一般的な暗号資産、あるいは自由に償還できるステーブルコインと同等になるわけではありません。
3. なぜ単一のウォレットが重要なのか?
新たに発行された持分はすべて、すでにファンドのXRPL上の残高を保有していた同じ受取アドレスに送られました。
CoinDeskはまた、受取ウォレットと発行アカウントが8つの承認済み署名アドレスを共有しており、取引の承認には2つの署名が必要だと報じました。
これは、厳格に管理された運用体制を示唆しています。
しかし、公開ウォレットが1つだからといって、投資家が1人とは限りません。
カストディアン、ブローカー、または機関投資家向け仲介業者は、オムニバス口座を通じて複数の実質的な顧客の資産を保有している場合があります。
公開台帳では、オフチェーンの登録簿に記録されたすべての実質的所有者を明らかにすることなく、残高や移転を確認できます。
したがって、このデータから確認できるのは、オンチェーン保有が一か所に集中していることです。
実質的な投資家が何人参加したかまでは分かりません。
4. トークン発行と市場流動性は同じではない
RWA業界では、トークン化された資産の総額がしばしば大きく取り上げられます。
この指標は有用ですが、それだけでは不十分です。
次の5つの異なる段階を考えてみましょう。
発行 — 金融資産を表すトークンが作成される。
分配 — その資産が適格な最終投資家に届く。
譲渡可能性 — 認可された保有者間で証券を移転できる。
流動性 — 買い手と売り手が、競争力のある価格で相応の規模の取引を成立させられる。
償還 — 投資家が確立された手続きを通じて契約上の権利を実現できる。
各段階が生み出す経済的価値はそれぞれ異なります。
オンチェーン残高が2億ドルあっても、2億ドル規模の流動性のある流通市場が存在することの証明にはなりません。
重要なのは、取引へのアクセス、取引相手の有無、注文板の厚み、決済ルール、取引コストなどです。
5. XRPにとってこれは何を意味するのか?
XRPLは、これらのファンド持分が記録されるネットワークです。
これは、金融機関がブロックチェーン・インフラを活用する意義ある事例です。
しかし、1億5,000万ドルの発行があったからといって、投資家が同額のXRPを購入したことにはなりません。
ネイティブトークンであるXRPは、取引手数料や特定の準備金要件など、ネットワーク内で異なる役割を担います。
ファンド持分の購入と現物XRPへの需要は、置き換え可能なものではありません。
XRPの市場見通しを評価する際は、ネットワークの普及と、トークン需要を実際に生み出す仕組みとを分けて考えるべきです。
6. より広範な機関投資家向け戦略
フランクリン・テンプルトン、DBS、リップルの協業は、さらなる背景を示しています。
2025年9月、各社は、トークン化されたマネー・マーケット・ファンドの持分とリップルのステーブルコインRLUSDを組み合わせた取引・融資ソリューションを検討する計画を発表しました。
提案されているインフラにより、適格な機関投資家は、より柔軟な方法でトークン化された投資商品を利用できるようになります。
長期的な可能性は、単に資産をブロックチェーンに載せることではありません。
規制対象資産を効率的に保有、移転、融資、決済できるシステムを構築することです。
ただし、その普及は、法的執行可能性、カストディ体制、取引相手の確保、市場へのアクセス、業務の信頼性に左右されます。
7. RWA投資家が確認すべき5つの質問
トークン化資産に関する発表を大きな進展と見なす前に、次の点を検討してください。
そのトークンによって、どのような法的権利が与えられますか?
最終的に、カストディと決済を管理するのは誰ですか?
特定できる独立した実質的所有者は何人いますか?
実質的な流通市場での取引は、実際に可能ですか?
保有者は明確な条件のもとで持分を償還できますか?
トークン化資産の残高増加は、インフラ整備の重要な兆候かもしれませんが、幅広い投資家の参加を証明するものではありません。
この2つの見方は、どちらも成り立ちます。
要点
フランクリン・テンプルトンによる今回のXRPL上での発行は、機関投資家による資産のトークン化における大きな進展です。
取引記録は、規制対象の投資商品が公開ブロックチェーン・インフラ上で表現される事例が増えていることを示しています。
しかし、単一のウォレットへの集中は、重要な違いを浮き彫りにしています。
オンチェーンでの発行は測定できます。一方、投資家への分配や実際に執行可能な流動性を確認するには、別個の証拠が必要です。
RWA普及の次の段階は、どれだけの価値がトークン化されたかだけでなく、投資家がその資産を実際にどう活用できるかによって評価されるでしょう。
最大の問い:
RWA業界は実験段階から機能する資本市場へと進んでいるのでしょうか。それとも、トークン発行が流通市場の流動性よりも速く進んでいるのでしょうか?
ぜひご意見をお聞かせください。
出典:
CoinDesk — フランクリン・テンプルトン、XRP Ledger上で1億5,000万ドル相当のファンド持分を追加、2026年10月24日。
フランクリン・テンプルトン — フランクリン・オンチェーン米ドル短期マネー・マーケット・ファンド、シンガポール向け商品資料。
フランクリン・テンプルトン/DBS/リップル — 取引・融資ソリューションの発表、2025年9月18日。
BitChoice | Satya — 独立系暗号資産・RWAリサーチ。
2026年10月26日公開。
教育および情報提供のみを目的としています。金融アドバイスではありません。