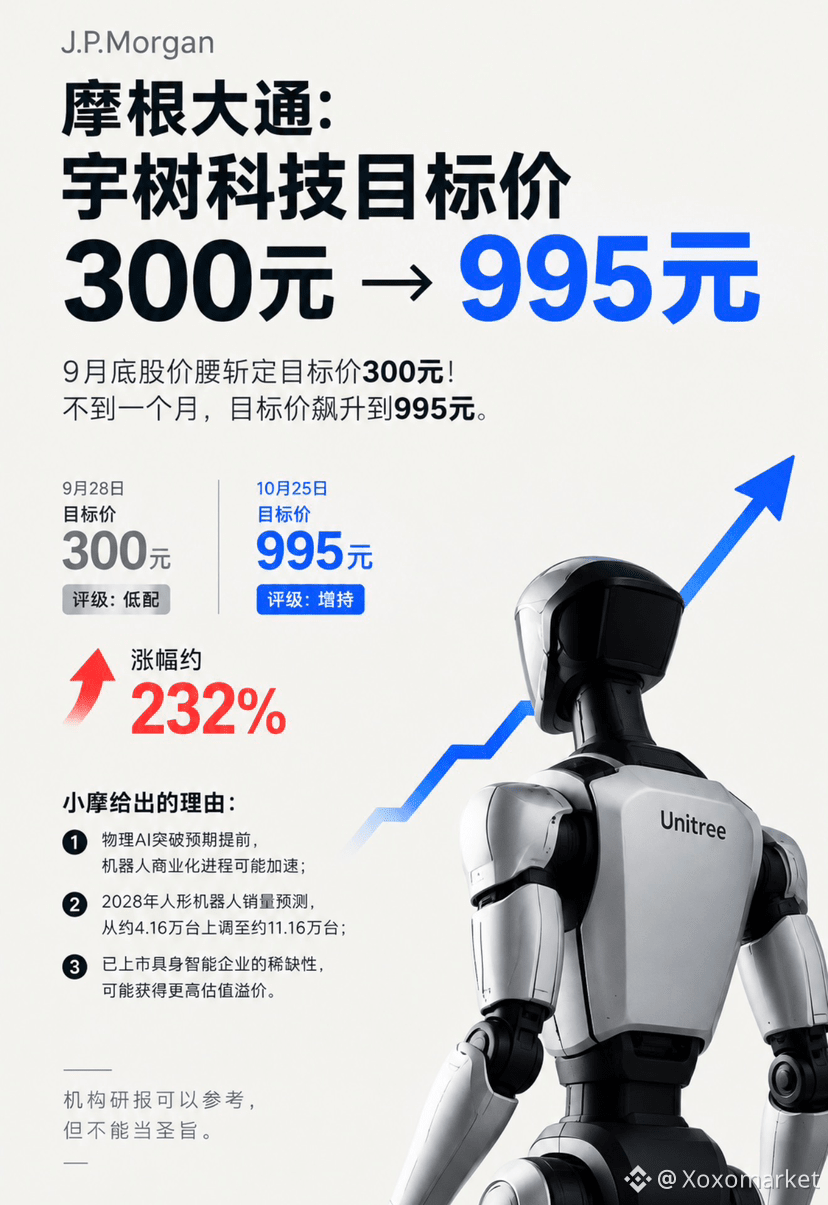
JPモルガン:9月末、ユニツリー・テクノロジーの株価が半減した際に目標株価を300元に設定!それから1か月も経たないうちに、目標株価は995元に急騰
さすがに少し茶番めいていませんか!!!
10月25日、評価は一変。投資判断を「オーバーウェイト」に引き上げ、目標株価を995元に設定。上昇率は約232%。
JPモルガンが挙げた理由:
1、フィジカルAIの進展が予想より早く、ロボットの商用化が加速する可能性がある。
2、2028年のヒューマノイドロボット販売台数予測を、約4万1,600台から約11万1,600台に引き上げ。
3、上場している具身知能企業の希少性により、より高いバリュエーション・プレミアムが付く可能性がある。
しかし……
技術の進展は、商用化の実現を意味しません。
販売台数の増加は、利益の同時成長を意味しません。
有望な業界だからといって、どんなバリュエーションも妥当とは限りません。
300元のとき、商用化リスクを理由に「アンダーウェイト」が妥当だったのなら、995元となった今、これらのリスクがこれほど大きく変化したと言えるだけの根拠は何でしょうか?
機関投資家のレポートは参考にはできますが、絶対視すべきではありません。目標株価は事実ではなく、ましてや元本保証の約束でもありません。
投資では、最終的には受注、利益、キャッシュフロー、バリュエーションに立ち返る必要があります。
有望な業界には注目する価値があります。しかし、どんなに魅力的なストーリーでも、実際の事業成果によって裏付けられる必要があります。
#JPモルガン #ユニツリー・テクノロジー #ロボット #AI