Meta Q3:純利益が264%急増、フリーキャッシュフローはマイナス——暗号資産市場が読み解くべき決算
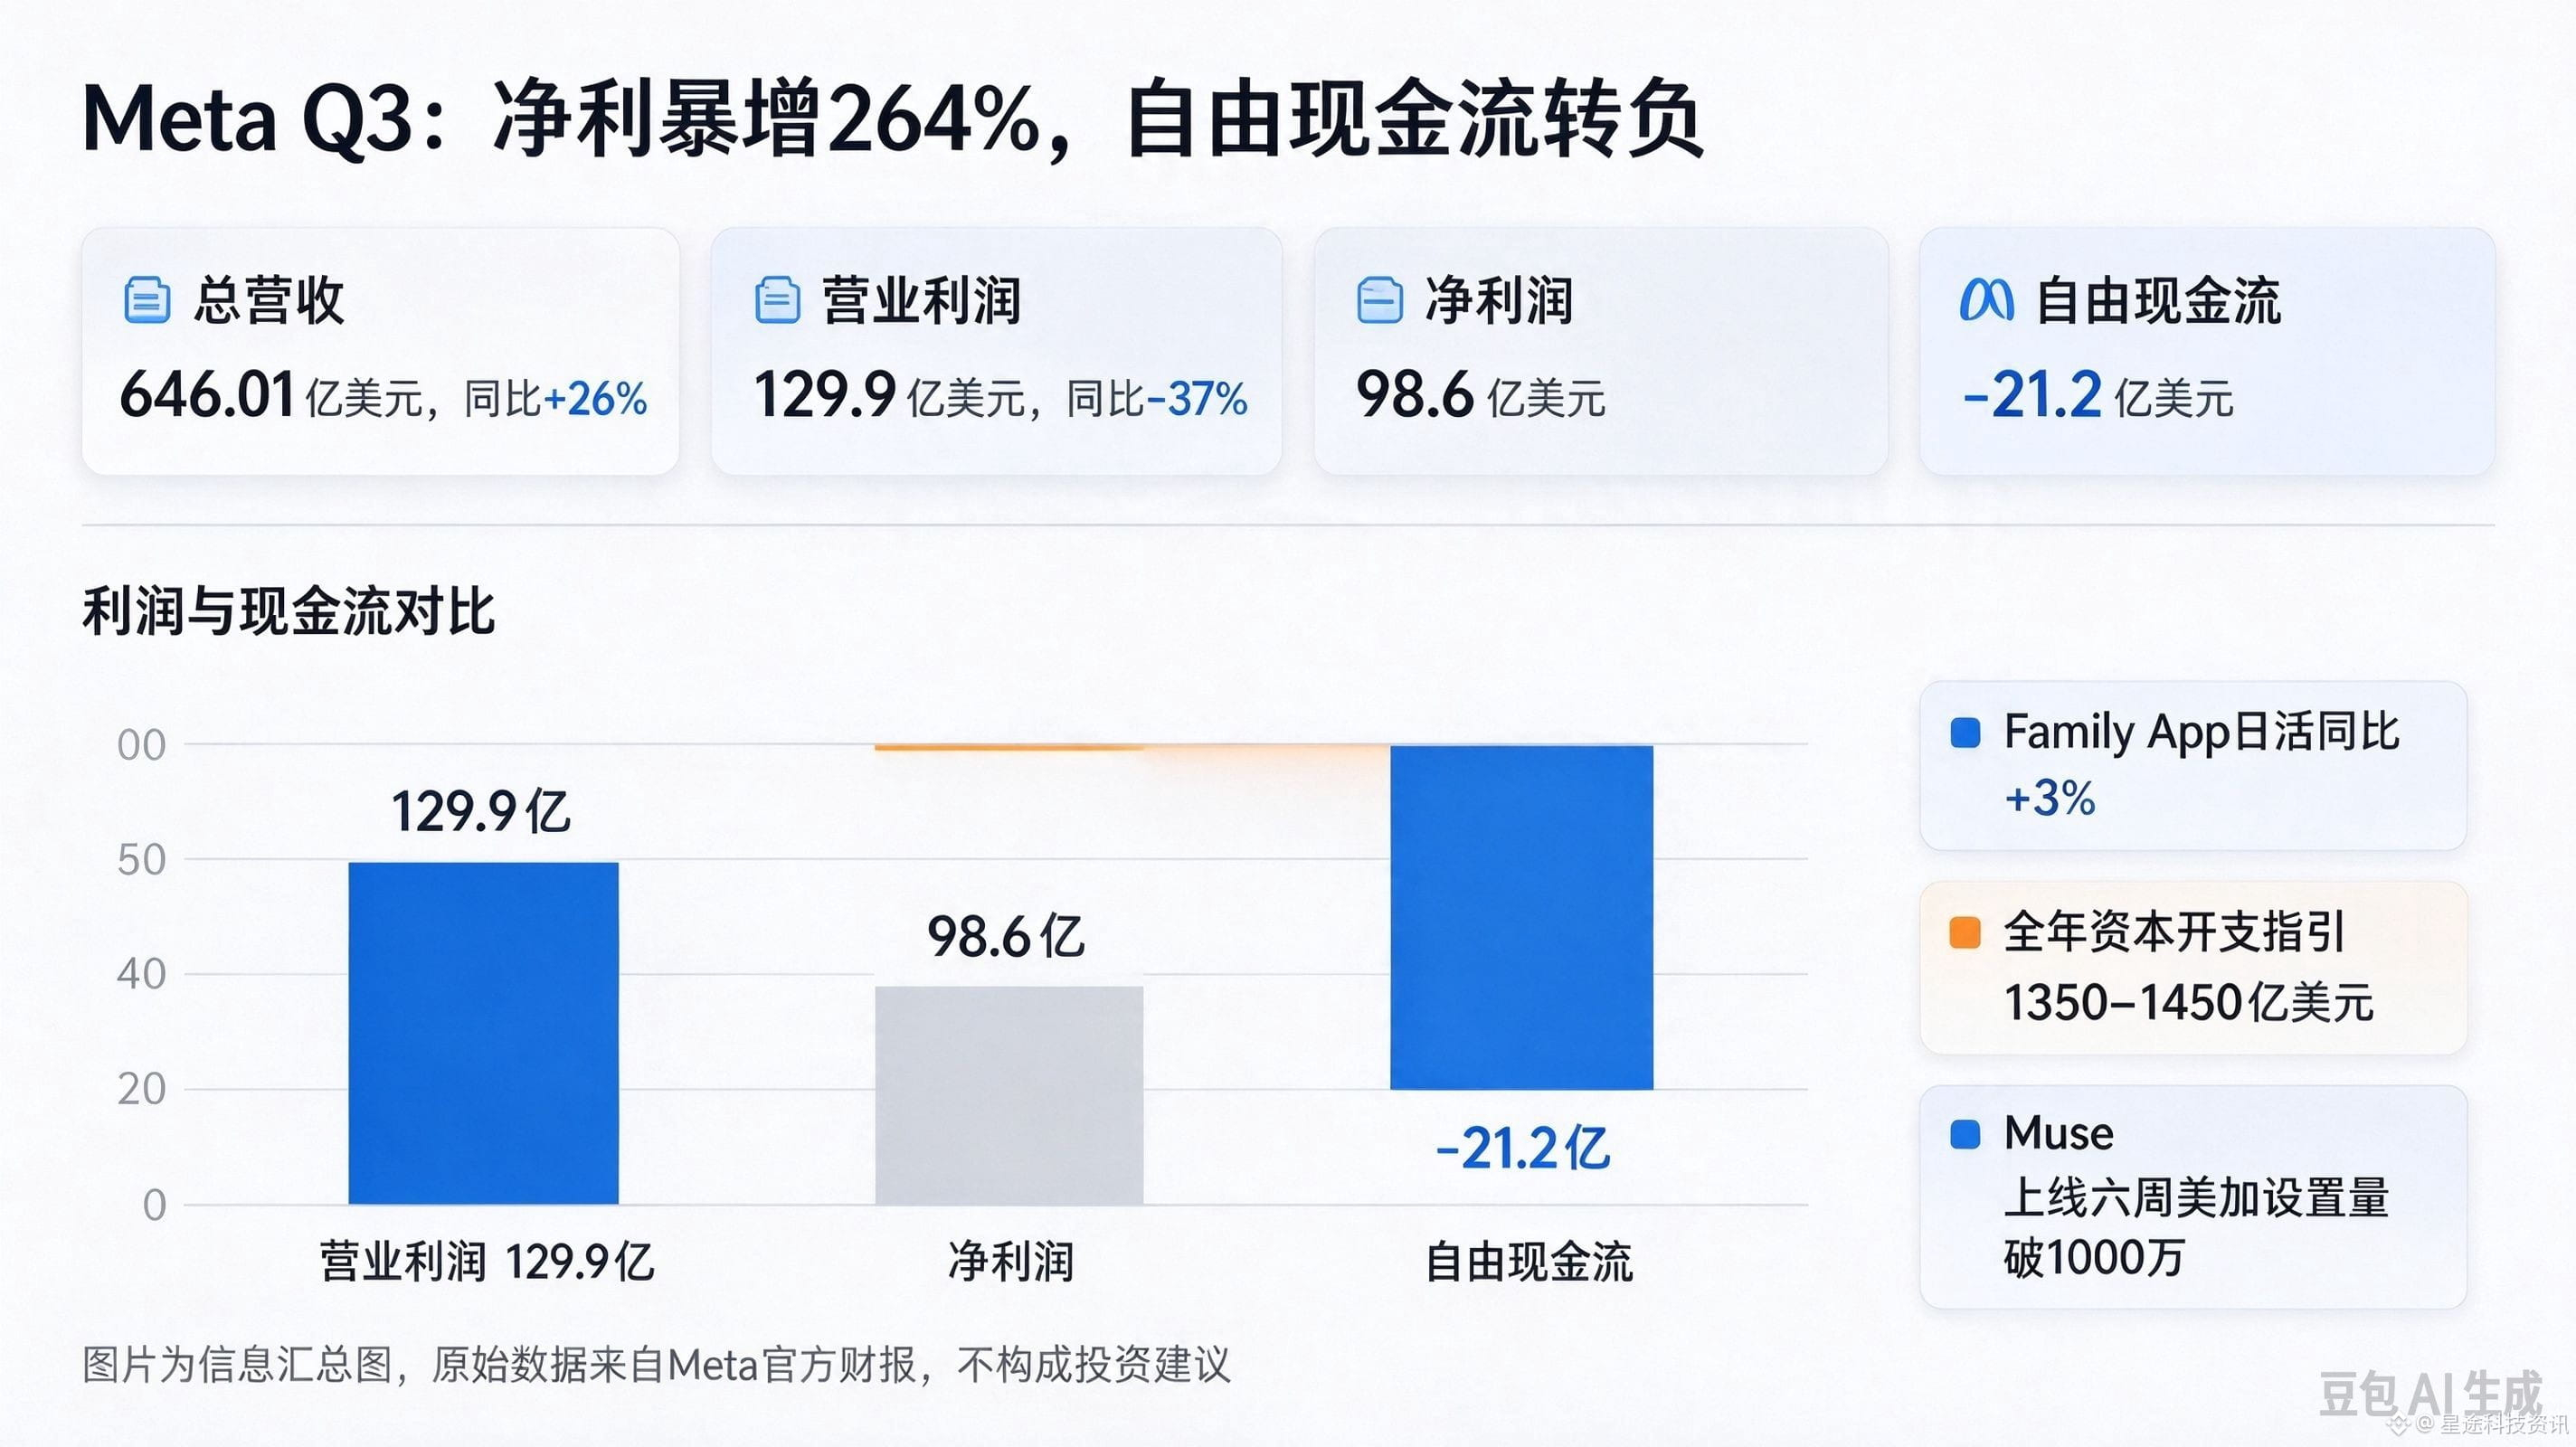
Metaの2026年Q3売上高は646億ドルで、前年同期比26%増となり、市場予想を上回った。純利益は98.6億ドルで、前年同期比264%の急増。この2行だけを見れば、ザッカーバーグのAIへの大勝負は成功したように見える。
だが、もう1行下を見ると、営業利益は129.9億ドルで前年同期比37%減、フリーキャッシュフローはマイナス21.2億ドル。純利益の急増は、前年の低い比較対象が生んだ会計上の幻影だ。実際に利益を大きく押し下げたのは、青少年のメンタルヘルスをめぐる訴訟の和解費用98.9億ドル。広告事業はなお利益を生んでいるが、成長の主因はユーザー増(日次アクティブユーザー数はわずか3%増)よりも値上げ(14%増)で、成長の限界はすでに見えている。
トレーダーが本当に警戒すべきなのは、将来の支出を約束する請求書だ。総額約8,250億ドルのうち、3,557億ドルはまだ貸借対照表に計上されていないデータセンターおよびエネルギーインフラのリースで、契約期間は2036年まで続く。通期の設備投資見通しも1,350億~1,450億ドルに引き上げられた。Museは公開から6週間で米国・カナダの設定数が1,000万件を突破し、日次アクティブ率は25%に達した。しかしMeta自身が決算説明会で、計算能力の制約を明らかにした。ユーザーの伸びとインフラ支出の間にあるギャップこそ、今後数四半期に本当に注視すべき点だ。
Metaは広告というキャッシュカウでAIの物語を支える一方、フリーキャッシュフローはマイナスに転じた。暗号資産市場はETFへの資金流入でリスク選好を支えているが、流入が止まれば一気に下落する——同じマクロ環境の制約が、両方の市場を同時に締め付けている。Meta株は決算発表後、一時6%上昇したものの、その後上げ幅を縮小した。市場は同社に罰を与えなかったが、本気で評価したわけでもない。
免責事項:上記の内容は、公開情報の整理および市場の見方に関する分析であり、投資助言または取引の根拠を構成するものではありません。暗号資産の価格は大きく変動します。ご自身のリスク許容度に応じて独自に判断し、損益はご自身で負担してください。
$BTC $METAB #股票财报季