



AlphabetとMicrosoftは、10月28日水曜日の米国市場終了後に四半期決算を発表します。両社はクラウド事業を急速に拡大させる一方、競争に遅れないよう多額の投資を続けています。投資家が知りたいのは、こうした投資が利益やフリーキャッシュフローに表れ始めているのか、それとも投資額がリターンを上回るペースで増え続けるのかという点です。
Alphabet(2026年度第3四半期)
Business Insiderの決算発表前の記事によると、ウォール街は第3四半期の売上高を約1,279億ドル、1株当たり利益を3.03ドルと予想しています。これは売上高が約25%増、EPSが5.6%増となる計算です。バンク・オブ・アメリカのジャスティン・ポスト氏は、トラフィック獲得コスト控除後の売上高を1,114億ドル、GAAPベースのEPSを3.07ドルと予想しており、市場予想のそれぞれ1,110億ドル、2.98ドルを上回っています。この2つの売上高は算出基準が異なります。ポスト氏の予想にはトラフィック獲得コストが含まれていません。一方、1,279億ドルは総売上高に相当する数字です。
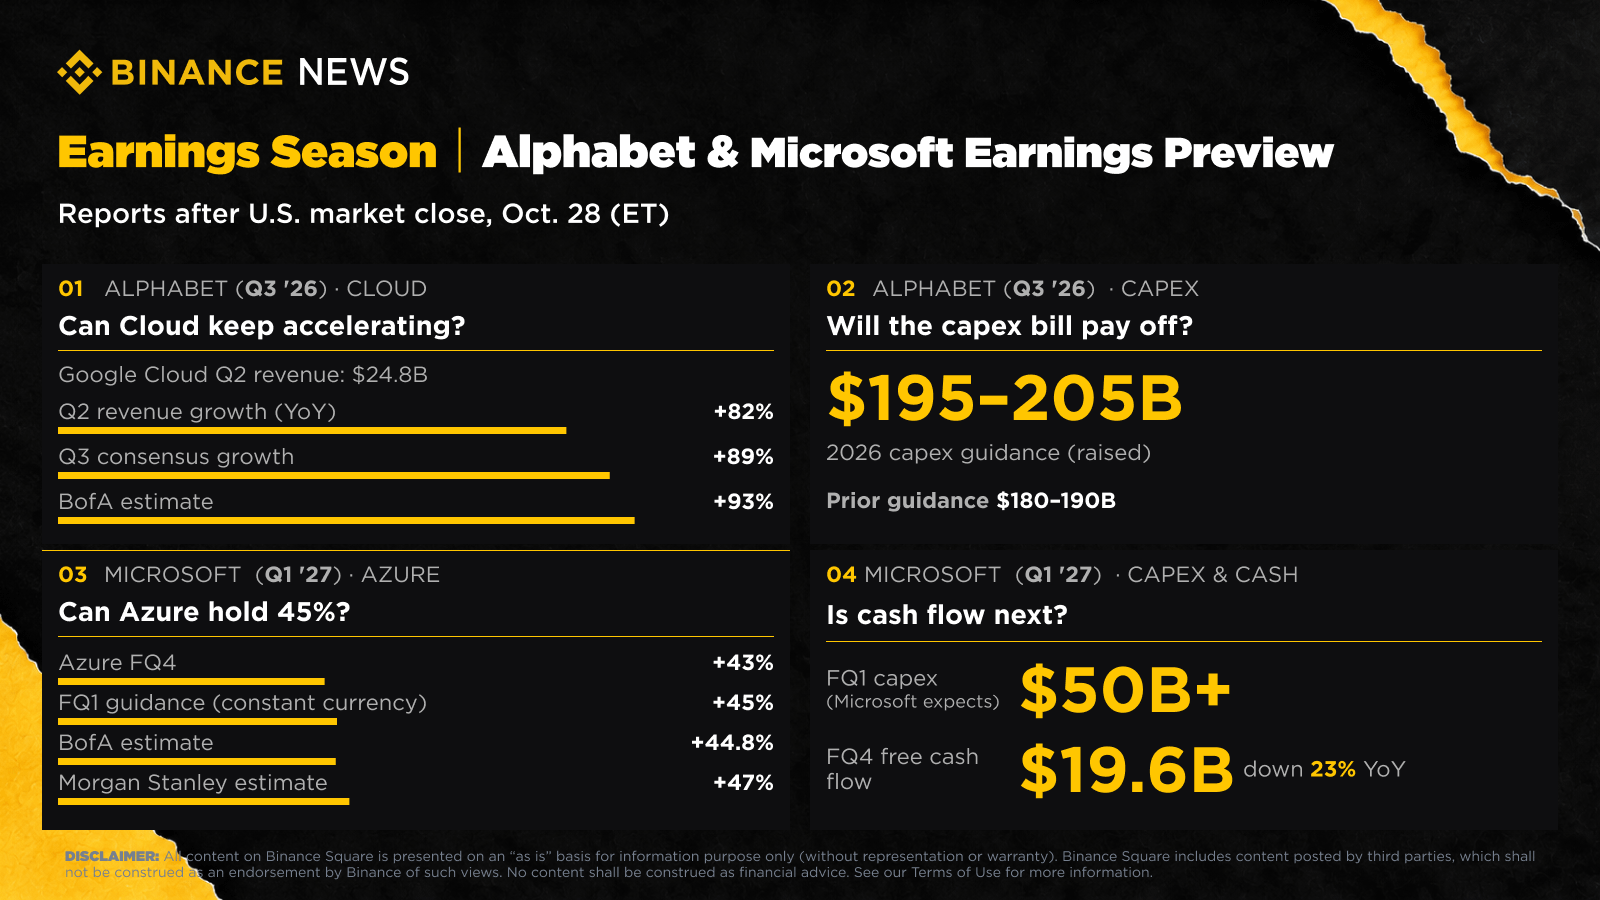
バンク・オブ・アメリカは、最も大きな上振れが見込めるのはGoogle Cloudだとみている。同部門は第3四半期に約93%成長すると予想しており、コンセンサス予想の89%を上回る。設備能力の増強とTensor Processing Unit(TPU)の追加販売がその根拠だ。第2四半期のクラウド売上高は82%増の248億ドルだった。シチズンズのアンドリュー・ブーンも、価格設定と稼働率の向上を背景に、クラウドの業績が予想を上回るとみている。
検索事業について、バンク・オブ・アメリカは市場予想に沿った約15%の成長を見込む一方、独自の調査では若干の減速が示されている。ブーンはより慎重だ。AIエージェントとの競争激化を理由に、検索事業について「徐々に慎重になっている」と述べ、前年同期との比較も厳しくなると予想する。また、YouTubeは不確定要素とみている。ワールドカップによる広告効果が薄れる一方、中間選挙に向けた広告支出が増加するためだ。
バンク・オブ・アメリカは、アルファベットの2026年の設備投資額を約2,000億ドルと推定する。市場予想は2,020億ドルで、2027年は約3,000億ドル、リスクは上振れ方向に偏っている。同社は営業費用を335億ドルと予想し、市場予想の343億ドルを下回るほか、減価償却費を89億ドルに対して80億ドルと予測する。減価償却費の増加は設備拡張に伴うコストであり、売上高が予想を上回ってもEPSを圧迫する可能性がある。
ブーンは、検索事業への懸念から、株価は業績数値よりも経営陣のコメントに強く反応すると予想する。決算説明会では、バンク・オブ・アメリカは検索ボリューム、消費者向けエージェントの投入可能性、TPUの販売データに注目する。同社はTPU販売を、2027年の重要な上振れ要因と位置付けている。
マイクロソフト(2027年度第1四半期)
FactSetのコンセンサス予想では、2027年度第1四半期の調整後EPSは4.71ドル、売上高は906億3,000万ドル。これが実現すれば、利益は約14%、売上高は16.7%の伸びとなり、利益成長率は約2年ぶりの低水準となる。
株価を動かす可能性が最も高いAzureについて、会社側は為替変動の影響を除いた成長率を約45%と見込んでいる。前四半期の43%から上昇し、マイクロソフトは会計年度上期を通じて成長がさらに加速するとの見通しを示した。バンク・オブ・アメリカのタル・リアニは、Azure売上高を約323億ドル、成長率を44.8%と予想し、市場予想に沿う。モルガン・スタンレーのアダム・ウッドは約47%と、より高い成長率を見込む。
マイクロソフトは、四半期の設備投資額が500億ドルを超えると発表した。前年同期の約190億ドルの2倍以上となる。リアニはファイナンス・リースを含めて508億ドルと予想し、前四半期比で24%増と見積もる。また、2027年度通期の設備投資額を2,207億ドルと予測しており、前年比51.9%増となる。7月、マイクロソフトは2026年暦年の設備投資見通しを約1,900億ドルから約1,750億ドルに引き下げた。4月時点では約1,900億ドルを見込んでいた。
CFOのエイミー・フッドは、この減少を、将来のデータセンターのリース契約の計上方法と結び付けて説明した。2027年度から、マイクロソフトはデータセンターとオフィスビルの推定耐用年数を15年から25年に延長する。これにより、将来のリース契約のより多くがオペレーティング・リースに分類される。オペレーティング・リースは設備投資額に含まれない。「この耐用年数の変更による影響を除けば、2026年暦年の設備投資の見通しに変更はありません」とフッドは述べた。したがって、150億ドルの減少は計画支出の削減ではなく、分類変更によるものだ。
設備投資額が410億ドルに達した第4四半期、フリーキャッシュフローは23%減の196億ドルとなった。経営陣は、2027年度もフリーキャッシュフローはプラスを維持すると予想している。商業部門の受注残高は84%増の6,780億ドルとなり、Microsoft 365 Copilotの有料契約席数は3,000万を突破した。純増席数は前四半期比で2倍超となった。
リアニは今後3年間、10%台半ばの安定した成長を見込む。AzureとMicrosoft 365への事業構成の移行による若干の利益率低下は、コスト管理で一部相殺されるという。ウッドは10月19日付のメモで、投資家心理の改善とバリュエーションの上昇により、期待値のハードルが高まったと記した。同氏は次四半期の見通しで、新たなデータセンターの稼働開始後もAzureの成長が維持されることを確認したい考えだ。
AI株に弱含みの地合い
CNBCによると、メタ株は10月19日の週に9%超下落した。同社が株式公開以来初めてフリーキャッシュフローの赤字を計上し、5年物クレジット・デフォルト・スワップ(CDS)スプレッドも過去最高に達したためだ。ナスダック総合指数は、10月を3%超の下落で終える見通しだった。半導体株は月間で15%超下落した。
エバーコアのインターネット調査チームを率いるマーク・マハニーによると、来週決算を発表するハイパースケーラー各社は、最大で1,000億ドルもの設備投資増額を明らかにする可能性がある。その週、アルファベット株は5%超下落し、アマゾンとマイクロソフトもそれぞれ約1%下落した。「市場の懸念はすでに株価に織り込まれている」とマハニーは述べた。各社が資金調達を増やす必要はないと述べるか、小規模な株式または債券の発行にとどめると発表すれば、株価は上昇する可能性があるという。
マイクロソフトとアルファベットの決算発表は、米連邦準備制度理事会(FRB)の政策決定と同じ日に行われる。アマゾンは木曜日に決算を発表し、9月のPCEインフレ指標も同日に発表される。CNBCによると、コアPCEは前年比3.1%上昇と予想され、前回の3.0%から加速する見込みだった。
投資判断と目標株価
バンク・オブ・アメリカは、アルファベットの「買い」判断を再表明した。ブーンも「買い」を維持したが、業務遂行リスクと検索事業への圧力を理由に、目標株価を515ドルから450ドルに引き下げた。Business Insiderによると、アナリストの評価は「買い」が23人、「中立」が4人で、コンセンサスは「強い買い」、平均目標株価は427.16ドルとなっている。強気シナリオの大部分は、クラウド、TPU、そして同社独自のAIモデルに支えられている。
マイクロソフトも同様に支持を集めている。リアニは目標株価600ドルで「買い」を再表明し、ウッドも600ドルの目標株価を維持した。J.P.モルガンのサミク・チャタジーは「オーバーウエート」の投資判断と目標株価625ドルを維持し、投資家はAzure、Microsoft 365 Commercial Cloud、Copilotに注目すると述べた。両社に共通する未解決の問題は、次四半期の業績が設備投資を正当化できるかどうかだ。
ゴールドマン・サックスは、決算を控えてさらなる上昇余地があるとみる「買い」推奨のテクノロジー株リストに、両社を含めている。同社のソフトウェア担当アナリスト、ガブリエラ・ボルヘスは、マイクロソフトを、AI製品サイクルの複利的な成長から恩恵を受けるうえで、同社の調査対象ソフトウェア企業の中で最も有利な立場にある銘柄と評した。ボルヘスはAzureの「ユニットエコノミクスと投下資本利益率」、そしてマイクロソフトの設備投資における「柔軟性」を指摘した。CNBCによると、10月24日時点でマイクロソフト株は年初来8%超上昇していたが、S&P 500を下回っていた。
アルファベットについて、エリック・シェリダンは、検索売上高の伸び、消費者向けエージェントが正式に投入されていないこと、消費者の行動がエージェント型インターフェースへ移行するリスクに対する投資家の懸念を認めた。一方で、そうした懸念の多くは行き過ぎだと述べた。ゴールドマンは、アルファベットの最先端モデル、Google Cloud、消費者向けアプリケーションが、株価上昇のきっかけとなる可能性があるとみている。その時点でアルファベット株の年初来上昇率は約2%にとどまっていた。
水曜日に注目すべき点
アルファベットについて投資家は、クラウドの成長率と利益率、TPU販売に関するコメント、厳しい前年同期比較に対する検索事業の成長率、減価償却費と営業費用、そして2026年の設備投資見通しに変更があるかどうかに注目する。
経営陣は第2四半期の決算説明会で、これらの比較要因のいくつかについて説明していた。アルファベットは、需要に応えるための設備能力をより早く確保できるとして、2026年通期の設備投資額の見通しを1,800億~1,900億ドルから1,950億~2,050億ドルに引き上げ、2027年も設備投資が大幅に増加すると述べた。CFOは、現在の為替レートを前提に、第2四半期に売上高を1ポイント押し上げた為替効果とは対照的に、第3四半期には小幅な為替逆風が生じると予想している。検索事業も、2025年第3四半期に始まった成長加速との比較に入る。また、設備能力が引き続き供給制約を受けているため、アルファベットは自社設備を整備する間、第3四半期には外部の設備能力をより多く活用する計画だ。経営陣は、これによりクラウドの利益率が短期的に小幅に圧迫されると述べている。
マイクロソフトのAzureの成長率は、会社側が示した為替変動の影響を除く45%の見通しと比較される。バンク・オブ・アメリカの44.8%という予想は市場予想に沿っている。ウッドは約47%の成長を見込み、新たなデータセンターの稼働開始後も成長が維持されることを示す次四半期の見通しを期待している。
設備投資について、マイクロソフトは第1四半期の支出が500億ドルを超え、前年の2倍以上になると述べた。バンク・オブ・アメリカはファイナンス・リースを含めて508億ドルと予想している。投資家はこの数字を、4月に示された約1,900億ドルから約1,750億ドルに引き下げられた2026年暦年の見通しと併せて見ることになる。フッドは耐用年数の変更を除けば見通しに変更はないと述べているため、発表された数字と基礎となる支出計画は分けて捉える必要がある。
第4四半期のフリーキャッシュフローは23%減の196億ドルとなったが、経営陣は2027年度もプラスを維持すると予想している。商業部門の残存履行義務は84%増の6,780億ドルに達した。この受注残高が意味を持つのは、その裏付けとなる設備能力への投資を正当化できるペースで売上高に転換される場合に限られる。Microsoft 365 Copilotの有料契約席数は3,000万を突破した。ゴールドマンのボルヘスは、Azureの「ユニットエコノミクスと投下資本利益率」に注目している。