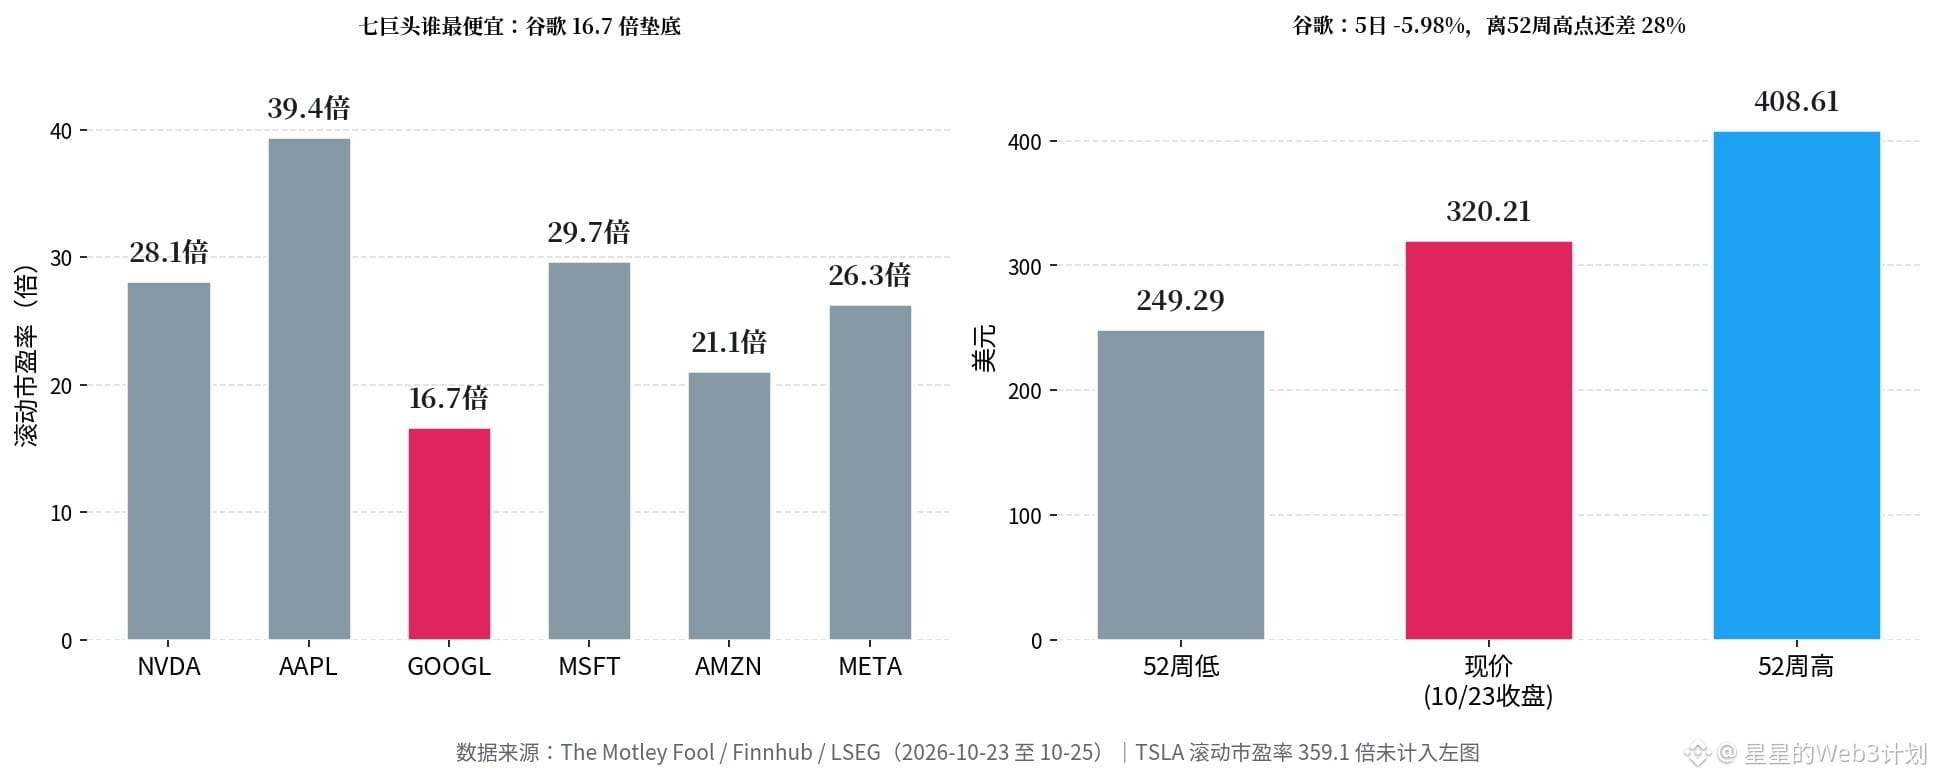
PER16倍、マグニフィセント・セブンで最も割安。決算発表前の5日間で6%下落
水曜の取引終了後、Googleが第3四半期決算を発表
市場予想はEPSが2.94ドル、売上高が1,127億ドルで、前年同期比29%増
ただし、この割安さには実態と異なる部分がある
第2四半期のEPSには、一時的な会計上の利益が6.26ドル含まれていた
SpaceXとAnthropicへの投資評価額の上昇によるものだ
この分を差し引くと、Googleの今年の実質PERは16倍ではなく
約23倍となる
割安なのは本当だし、株価を動かす材料があるのも本当だと思う
水曜の注目点は一つだけ。クラウド事業の成長率が、AIへの巨額投資を支える帳尻に耐えられるか
想定が崩れるのは、第3四半期の売上高が1,127億ドルの予想を下回る場合、またはクラウドの成長が明らかに鈍化し、設備投資の見通しがさらに引き上げられる場合
割安なマグニフィセント・セブン、決算発表前夜に賭ける?それとも決算発表後まで待つ?
$GOOGL $MSFT $AMZN
#谷歌 #決算
以上は投資助言を構成するものではありません。DYOR(ご自身で調査してください)。取引にはリスクが伴います。