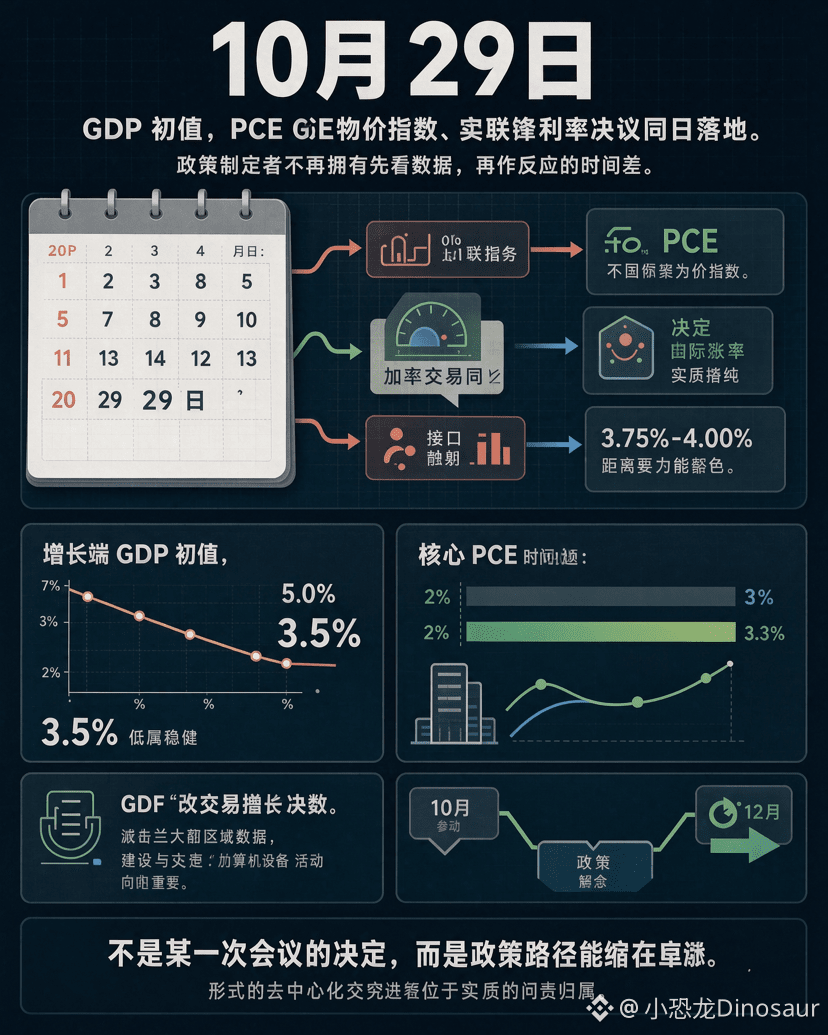

#美国下周将公布Q3GDP和9月PCE 来週木曜日(10月29日)、米国の第3四半期GDP速報値と9月のPCE物価指数が同日に発表される。しかも、FRBの政策金利決定は同日未明に予定されている。3つの出来事が同じカレンダーのページに並ぶこと自体が、一つのシグナルだ。政策当局にはもはや「まずデータを見て、それから対応する」という時間的な余裕がない。
まず成長面を見てみよう。アトランタ連銀のGDPNowモデルによる第3四半期成長率の追跡値は、7月末の5.0%から10月20日の3.5%まで一貫して下方修正され、追跡開始以来の最低水準となった。下方修正の主因は消費の崩壊ではなく、民間投資、政府支出、純輸出がそろって引き下げられたことだ。3.5%は依然として堅調な水準だが、水準よりも方向性が重要だ。成長の勢いは、上半期の高水準から徐々に弱まりつつある。
次にインフレ面を見てみよう。コアPCEの前年比上昇率は3.3%近辺で推移すると予想され、7月と同水準だが、2%の目標とは依然として明らかな隔たりがある。さらに厄介なのはインフレの内訳だ。AIデータセンター建設に伴うコンピューター部品や機器の値上がりが、従来の景気循環の枠組みでは捉えきれない新たな圧力要因となっている。ニューヨーク連銀のモデルは、第3四半期の成長率が予想を上回った要因の一部をAI投資ブームに求めているが、まさに同じ力が新たな物価の粘着性を生み出している。
こうして、勢いには欠けるものの利下げを凍結させるには十分な組み合わせが生まれている。GDPは景気後退を示すほど弱くなく、PCEは方針転換を促すほど落ち着いていない。FRBは9月に政策金利を3.75%-4.00%に引き上げ、ドット・プロットは年内にもう一度利上げがあり得ることを示唆した。市場では10月の金利据え置き予想が固まりつつあるが、12月をめぐる不透明感は解消されていない。真に縮小しているのは、特定の会合での決定ではなく、政策経路の見通しだ。成長が減速する一方でインフレが思うように下がらないとき、データ依存は「さらなる情報を待つ」姿勢から、「情報が不完全なまま、選択を迫られる」状況へと変わる。来週木曜日に発表が重なるのは、このジレンマにスポットライトを当てるにすぎない。