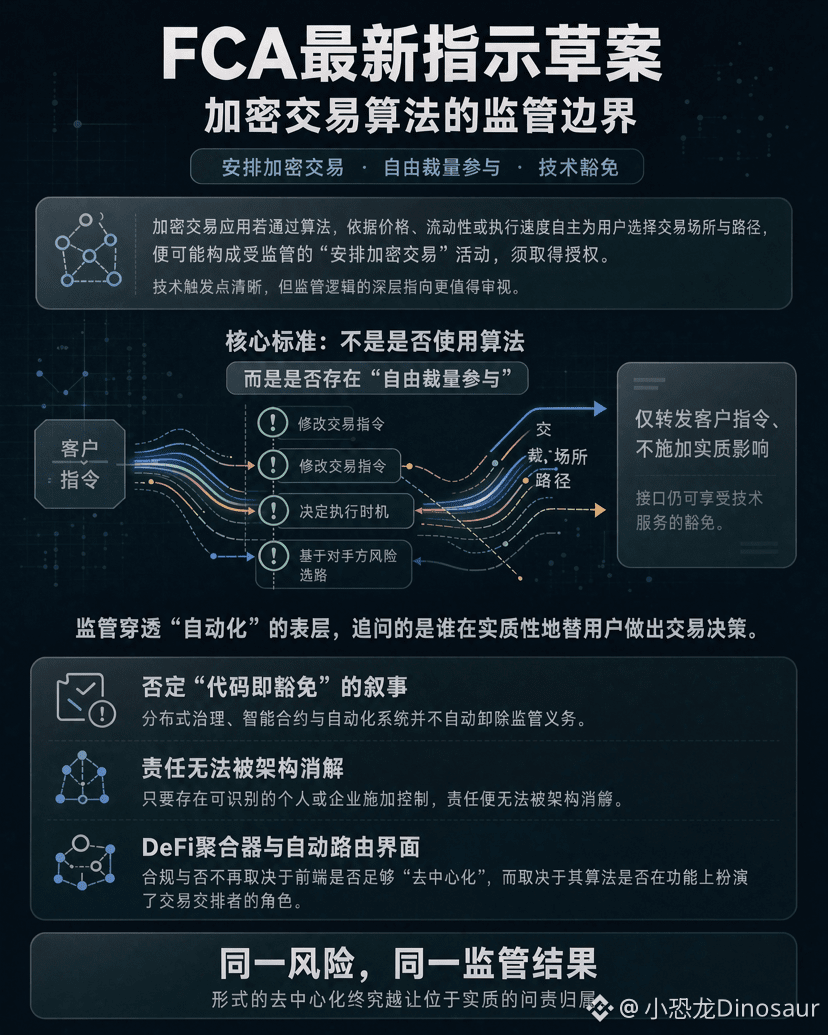

英国金融行為監督機構(FCA)の最新ガイダンス案は、一見すると技術的な論点に焦点を当てている。暗号資産取引アプリが、価格、流動性、執行速度などに基づき、アルゴリズムによってユーザーに代わって取引場所や経路を自動的に選択する場合、規制対象となる「暗号資産取引の媒介」活動に該当し、認可が必要となる可能性がある。このルールの技術的な適用条件は明確だが、その背後にある規制上の意図こそ、より深く検討する価値がある。#英国算法加密交易应用或需FCA授权
FCAが境界線を引くうえでの核心的な基準は、「アルゴリズムを使用しているかどうか」ではなく、「裁量的な関与」があるかどうかだ。取引指図の変更、執行タイミングの決定、取引相手のリスクに基づく経路選択が、いずれも判断指標として挙げられている。これに対し、実質的な影響を及ぼさず、顧客の指図を転送するだけのインターフェースは、引き続き技術サービスとしての適用除外を受けられる。言い換えれば、規制当局は「自動化」という表層を見抜き、実質的に誰がユーザーに代わって取引判断を下しているのかを問うている。
この論理の鋭さは、「コードであれば規制を免れる」という言説を否定する点にある。FCAは、分散型ガバナンス、スマートコントラクト、自動化システムが、それだけで規制上の義務を免除するわけではないと明確にしている。特定可能な個人または企業が支配を及ぼしている限り、アーキテクチャによって責任を解消することはできない。DeFiアグリゲーターや自動ルーティング・インターフェースにとって、コンプライアンスの成否は、フロントエンドが十分に「分散化」されているかではなく、アルゴリズムが機能上、取引を媒介する役割を果たしているかどうかで決まる。「同じリスクには同じ規制上の結果を」という原則のもとでは、形式上の分散化も、最終的には実質的な説明責任の所在に譲らざるを得ない。