周一|宏观金融课|第004期
《收益率曲线倒挂是什么?为什么它常被视为衰退预警?》
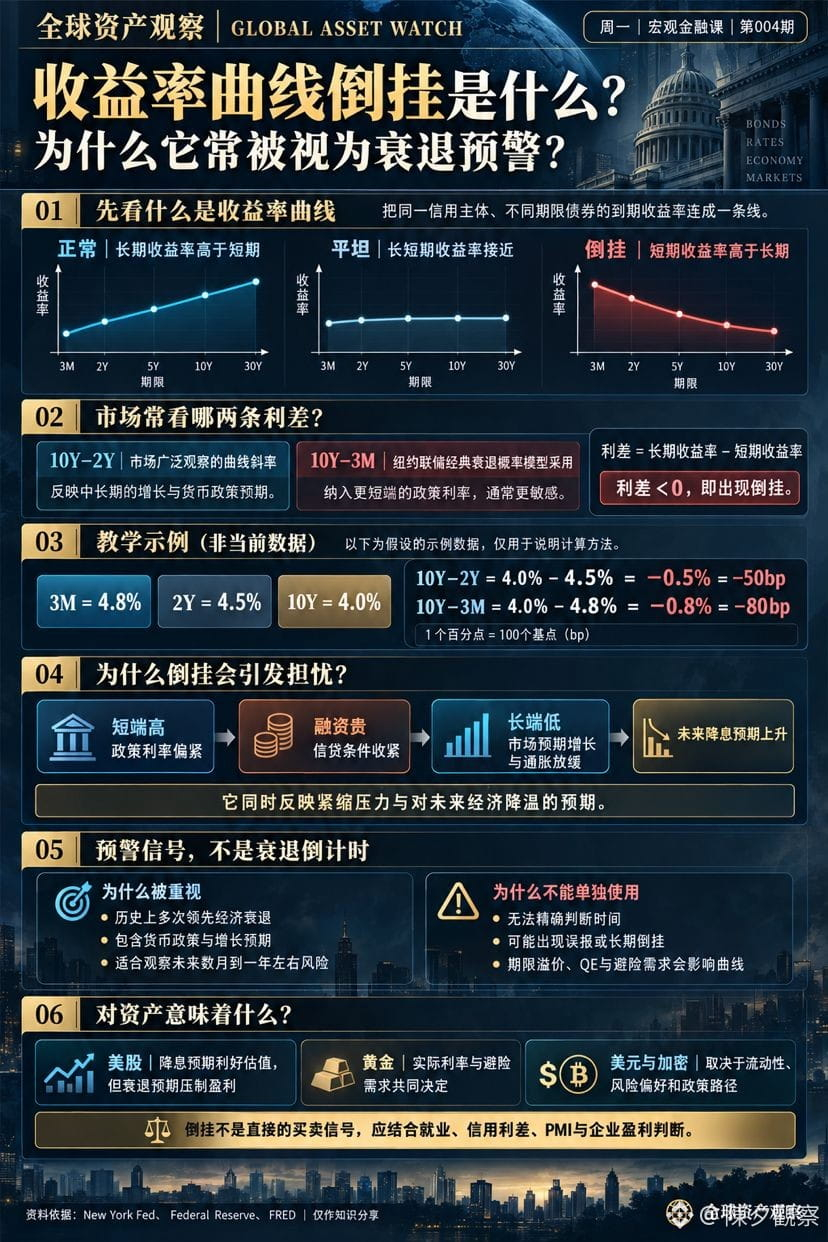
📉 短期美债收益率高于长期,市场为何紧张?
收益率曲线将同一信用主体、不同期限债券收益率相连:
正常:长期高于短期
平坦:长短期接近
倒挂:短期高于长期
市场常观察两组利差:
10Y-2Y:广泛关注的曲线斜率
10Y-3M:纽约联储经典衰退概率模型采用的期限利差
假设3个月、2年和10年期收益率分别为4.8%、4.5%和4.0%:
10Y-2Y=-0.5%=-50bp
10Y-3M=-0.8%=-80bp
两组利差均低于零,即曲线倒挂。
倒挂通常反映两层信息:
一是短期政策利率较高,融资和信贷条件偏紧;二是长期收益率较低,市场可能正在计价未来增长、通胀放缓及降息预期。
历史研究显示,收益率曲线斜率具领先指标价值,但仅是统计预警,不能准确预测衰退何时发生。
⚠️ 期限溢价、量化宽松、避险需求等因素均可能影响曲线。分析时需结合就业、PMI、信用利差和企业盈利,不能将倒挂直接视为美股、黄金或比特币的买卖信号。
📅 下一期预告
周二|美股研究所|第004期
《自由现金流是什么?为什么它比净利润更难“美化”?》