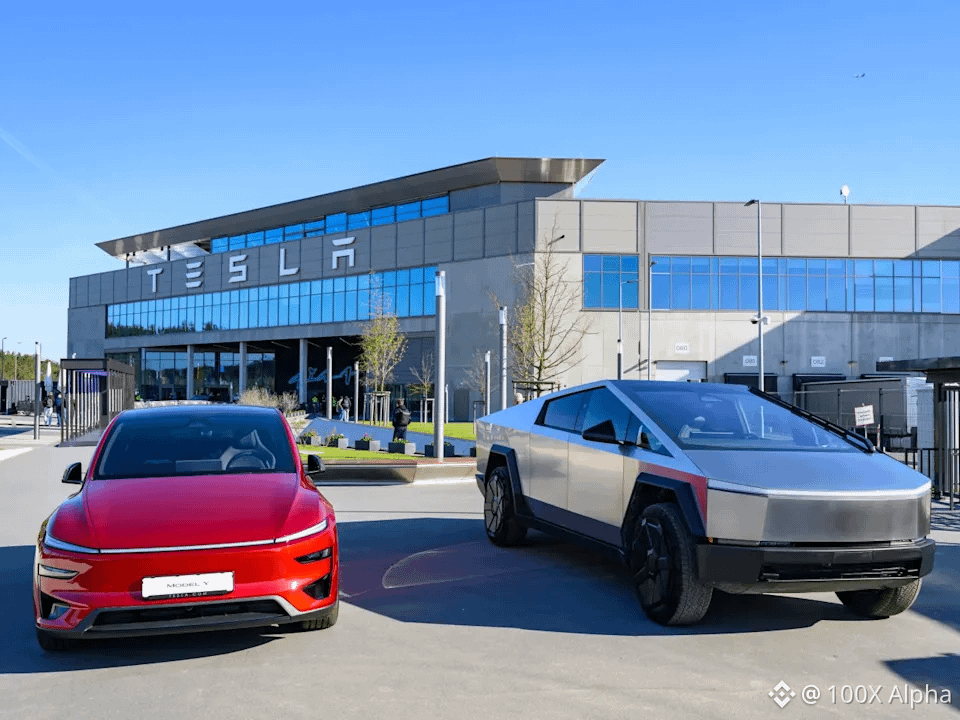
$TSLA は膨大な受注残を抱えていますが、売上高が16%減少したことで、需要や実行力に疑問が生じています。
エネルギー事業の利益率は改善しており、明るい材料です。しかし、関税還付による押し上げがなくても、この進展を維持できるでしょうか?
今後数四半期は、営業キャッシュフロー、納車台数の伸び、そして利益率が維持されるかに注目しています。
安定した納車とキャッシュ創出につながらなければ、膨大な受注残も大した意味はありません。下落局面で買いますか、それともファンダメンタルズが安定するまで待ちますか?
エネルギー事業の利益率は改善しており、明るい材料です。しかし、関税還付による押し上げがなくても、この進展を維持できるでしょうか?
今後数四半期は、営業キャッシュフロー、納車台数の伸び、そして利益率が維持されるかに注目しています。
安定した納車とキャッシュ創出につながらなければ、膨大な受注残も大した意味はありません。下落局面で買いますか、それともファンダメンタルズが安定するまで待ちますか?