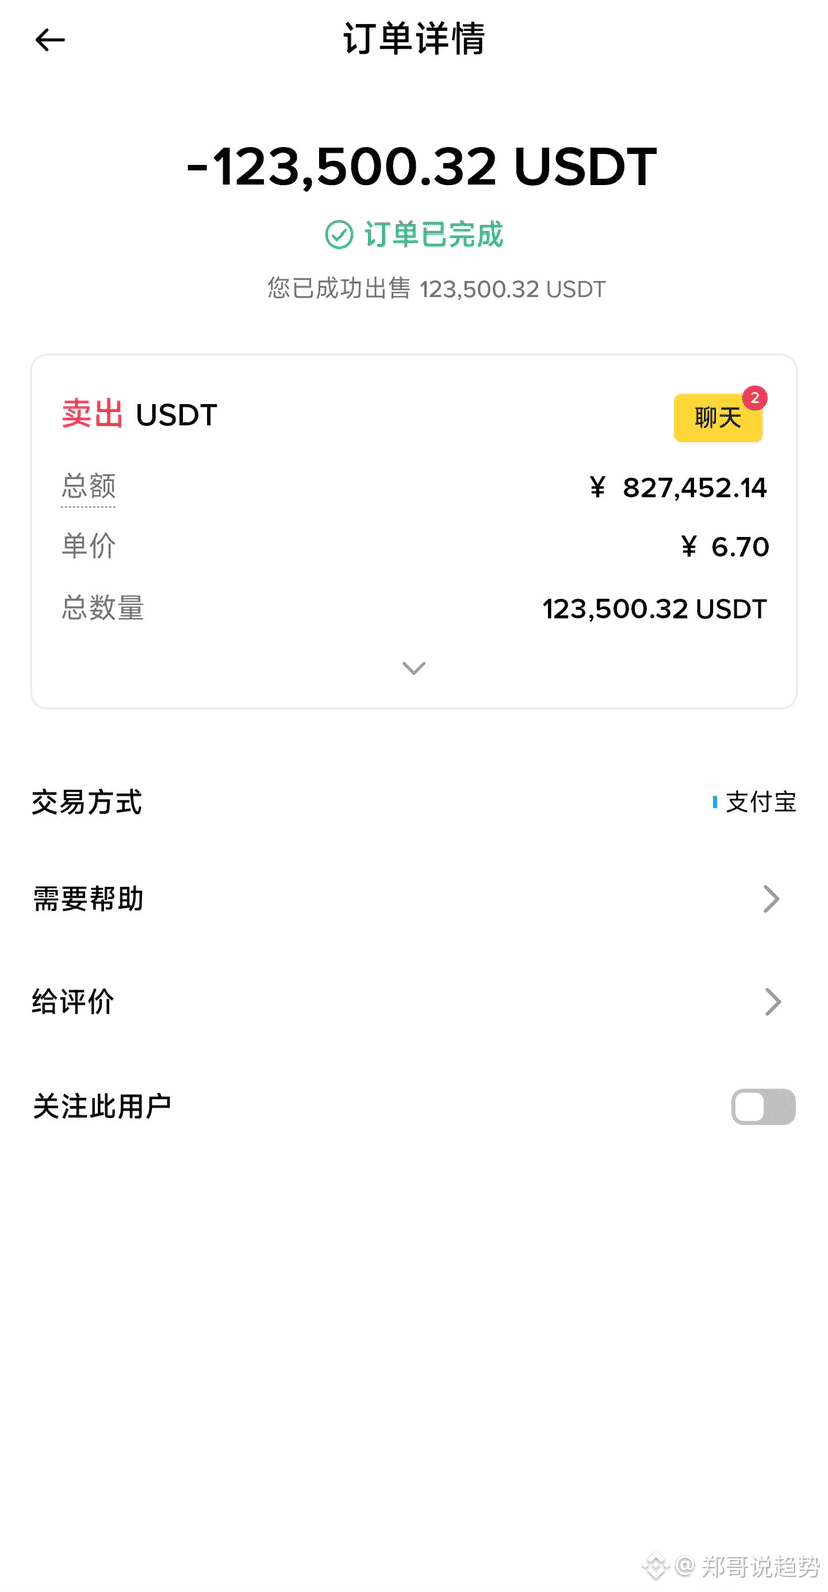
稼げたからといって、すべて安心だと思わないでください。安全に出金できて初めて、そのお金は本当に自分のものです。
口座上では数十万Uあっても、出金でつまずく人は少なくありません。銀行カードが凍結されたり、窓口以外の取引を制限されたりして、お金を動かせなくなることも。友人は昨年120万U稼いだものの、カードを3枚も凍結され、手元に残ったのは半分にも届きませんでした。
失敗から学んだ対策を3つ紹介します。初心者にも経験者にも役立ちます。
入出金専用のカードを用意し、取引履歴を育てる:暗号資産の入出金にはカードを1枚だけ使い、給与振込や住宅ローンの引き落としに使うカードとは分けましょう。大手4行を避け、小規模な銀行を優先します。普段から通常の買い物に使って利用実績を作りましょう。残高のないカードに突然大金が入ると、リスク管理システムに引っかかりやすくなります。
C2Cでは業者選びを慎重に:登録から1年以上、取引500件以上、好評価率98%の業者だけを選びましょう。1回あたりの取引額は5万元以内にし、同じ相手ばかりを長期的に利用しないこと。連続して3回同じ相手と取引すると、マークされやすくなります。3~5人を用意して順番に使い、再利用は1週間後に。即時送金・即時確認を急かす相手は避けましょう。
入金後は段階を踏んでゆっくり動かす:通常の金額なら3~7日間そのままにし、10万元以上なら2週間置きましょう。最初の送金は全体の3割以内にとどめ、残りは数日おきに分けて動かします。まずはAlipayやWeChat Payに移してクッションを置いてから出金しましょう。大金を急いで入出金したり、相互に送金したりすると、凍結されやすくなります。
本当に凍結されたら、まず銀行のリスク管理によるものか、公安機関による凍結かを見極めましょう。前者なら、身分証明書と取引履歴を持って窓口で説明すれば、数日で解除されることがあります。後者なら、担当機関を確認し、自ら証拠を提出しましょう。対応には1~2か月かかることがあります。放置するのも、凍結解除をうたう仲介業者に頼るのもやめましょう。ほとんどの場合、二度目の詐欺に遭います。
稼ぐのも実力ですが、手元に残すには細やかな注意が必要です。
口座上では数十万Uあっても、出金でつまずく人は少なくありません。銀行カードが凍結されたり、窓口以外の取引を制限されたりして、お金を動かせなくなることも。友人は昨年120万U稼いだものの、カードを3枚も凍結され、手元に残ったのは半分にも届きませんでした。
失敗から学んだ対策を3つ紹介します。初心者にも経験者にも役立ちます。
入出金専用のカードを用意し、取引履歴を育てる:暗号資産の入出金にはカードを1枚だけ使い、給与振込や住宅ローンの引き落としに使うカードとは分けましょう。大手4行を避け、小規模な銀行を優先します。普段から通常の買い物に使って利用実績を作りましょう。残高のないカードに突然大金が入ると、リスク管理システムに引っかかりやすくなります。
C2Cでは業者選びを慎重に:登録から1年以上、取引500件以上、好評価率98%の業者だけを選びましょう。1回あたりの取引額は5万元以内にし、同じ相手ばかりを長期的に利用しないこと。連続して3回同じ相手と取引すると、マークされやすくなります。3~5人を用意して順番に使い、再利用は1週間後に。即時送金・即時確認を急かす相手は避けましょう。
入金後は段階を踏んでゆっくり動かす:通常の金額なら3~7日間そのままにし、10万元以上なら2週間置きましょう。最初の送金は全体の3割以内にとどめ、残りは数日おきに分けて動かします。まずはAlipayやWeChat Payに移してクッションを置いてから出金しましょう。大金を急いで入出金したり、相互に送金したりすると、凍結されやすくなります。
本当に凍結されたら、まず銀行のリスク管理によるものか、公安機関による凍結かを見極めましょう。前者なら、身分証明書と取引履歴を持って窓口で説明すれば、数日で解除されることがあります。後者なら、担当機関を確認し、自ら証拠を提出しましょう。対応には1~2か月かかることがあります。放置するのも、凍結解除をうたう仲介業者に頼るのもやめましょう。ほとんどの場合、二度目の詐欺に遭います。
稼ぐのも実力ですが、手元に残すには細やかな注意が必要です。