大行五年期定存的牌子挂一点三。手机里那条讲财富自由的视频说百分之四。同样六万块一年的开销,两个数除下来差三百万。
三百万,一个人光靠攒要攒五十年。
本根一九九四年提出这个百分之四,那时候他是个财务顾问。四年后德州三一大学的三位教授把它做成一份研究,翻的是美股七十年的账本,只取三十年一期的窗口。
结论是股债各半到股票占四分之三,每年抽四个点,九成五的窗口能撑满三十年。
重点不是四。
在于它是那段历史的副产品。我翻过那份研究的摘要,七十年里美股偏偏走成那个样子,才有九成五这么个数,换一段历史,同一个公式给出的是别的答案。
本根自己其实后来的口径抬到了四点七。做前瞻测算的那批机构反过来,给三点九。规则是同一个人提的,创始人往高处改,模型往低处改,中间差出两成。
那个数不是定理。
真正的分母是你能拿到的收益率。大行五年期存单一点三,六万块的开销除下来要四百六十万。不是公式错了,是这个分母压根立不住。
有人会说那就别放存款。
行。那就得接受分母开始跳。
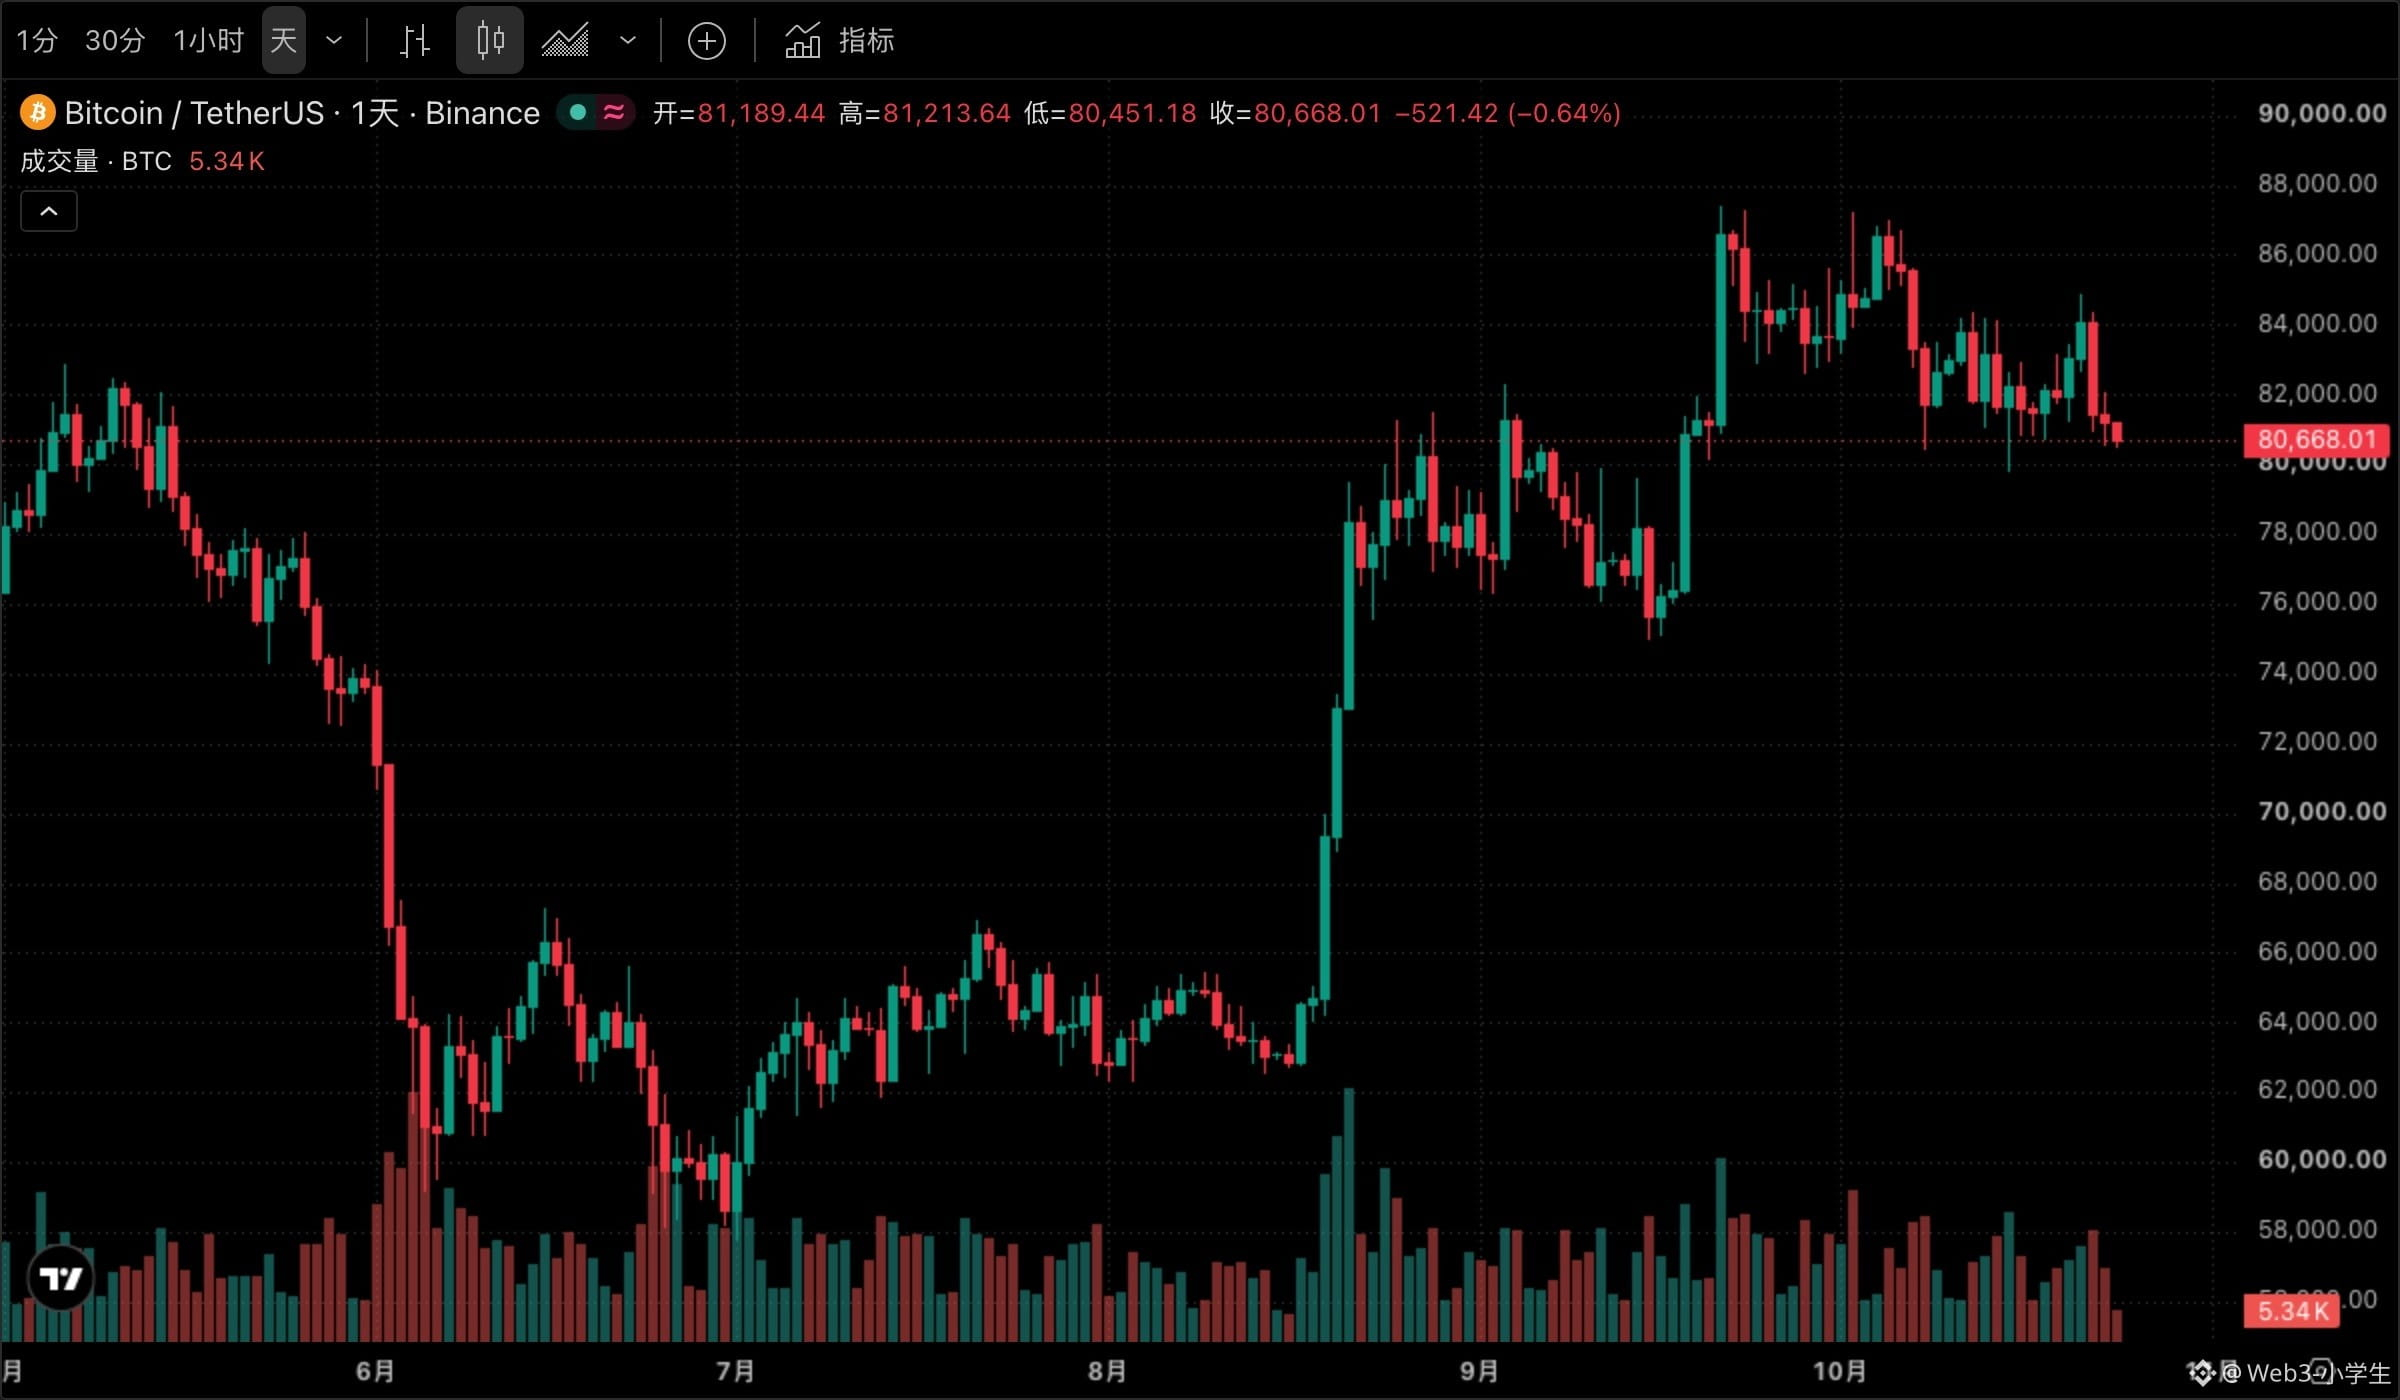
跳得凶。比特币过去一年跌了二成七。这一年里最高摸到十一万四,最低五万八,中间那段是腰斩。年化波动四十四个点,是存款那一点三的三十多倍。以太坊那条线比它更陡,$ETH 的回撤历来更深。指望靠它算出那个数的人,先得问自己受不受得了一年里账户少一半还不撒手。
按二十五倍算出的一百五十万,整笔压在这种波动上,中间有几个月账面只剩七十来万。这时候卖不卖,才是这道题真正在问的东西。换成你,撑得住吗?
卖了就全废。扛住才算数。
不想扛波动的人还有第三条路,把美金换成稳定币去生息。$USDC 的收益比存款高,代价是把信任交给发行方,赚的是息差,担的是别人那本账。
扛得住这件事,事前测不出来。同一个人,牛市里说自己能受三成回撤,真到那天半夜三点,手会自己动。谁也没个准话。
真正值得记住的是这个结构。任何把够不够写成一个固定倍数的说法,到头来都会撞上同一个问题,那个倍数是从哪段历史里量出来的。因为历史给的是平均值,你要过的是具体那一年。比特币今天八万零七百二十,二十四小时跌一点四,$BTC 的日线摊开就是这个形状,先看满一年,再决定自己那个分母写多少。
#比特币 #美股 #币安广场