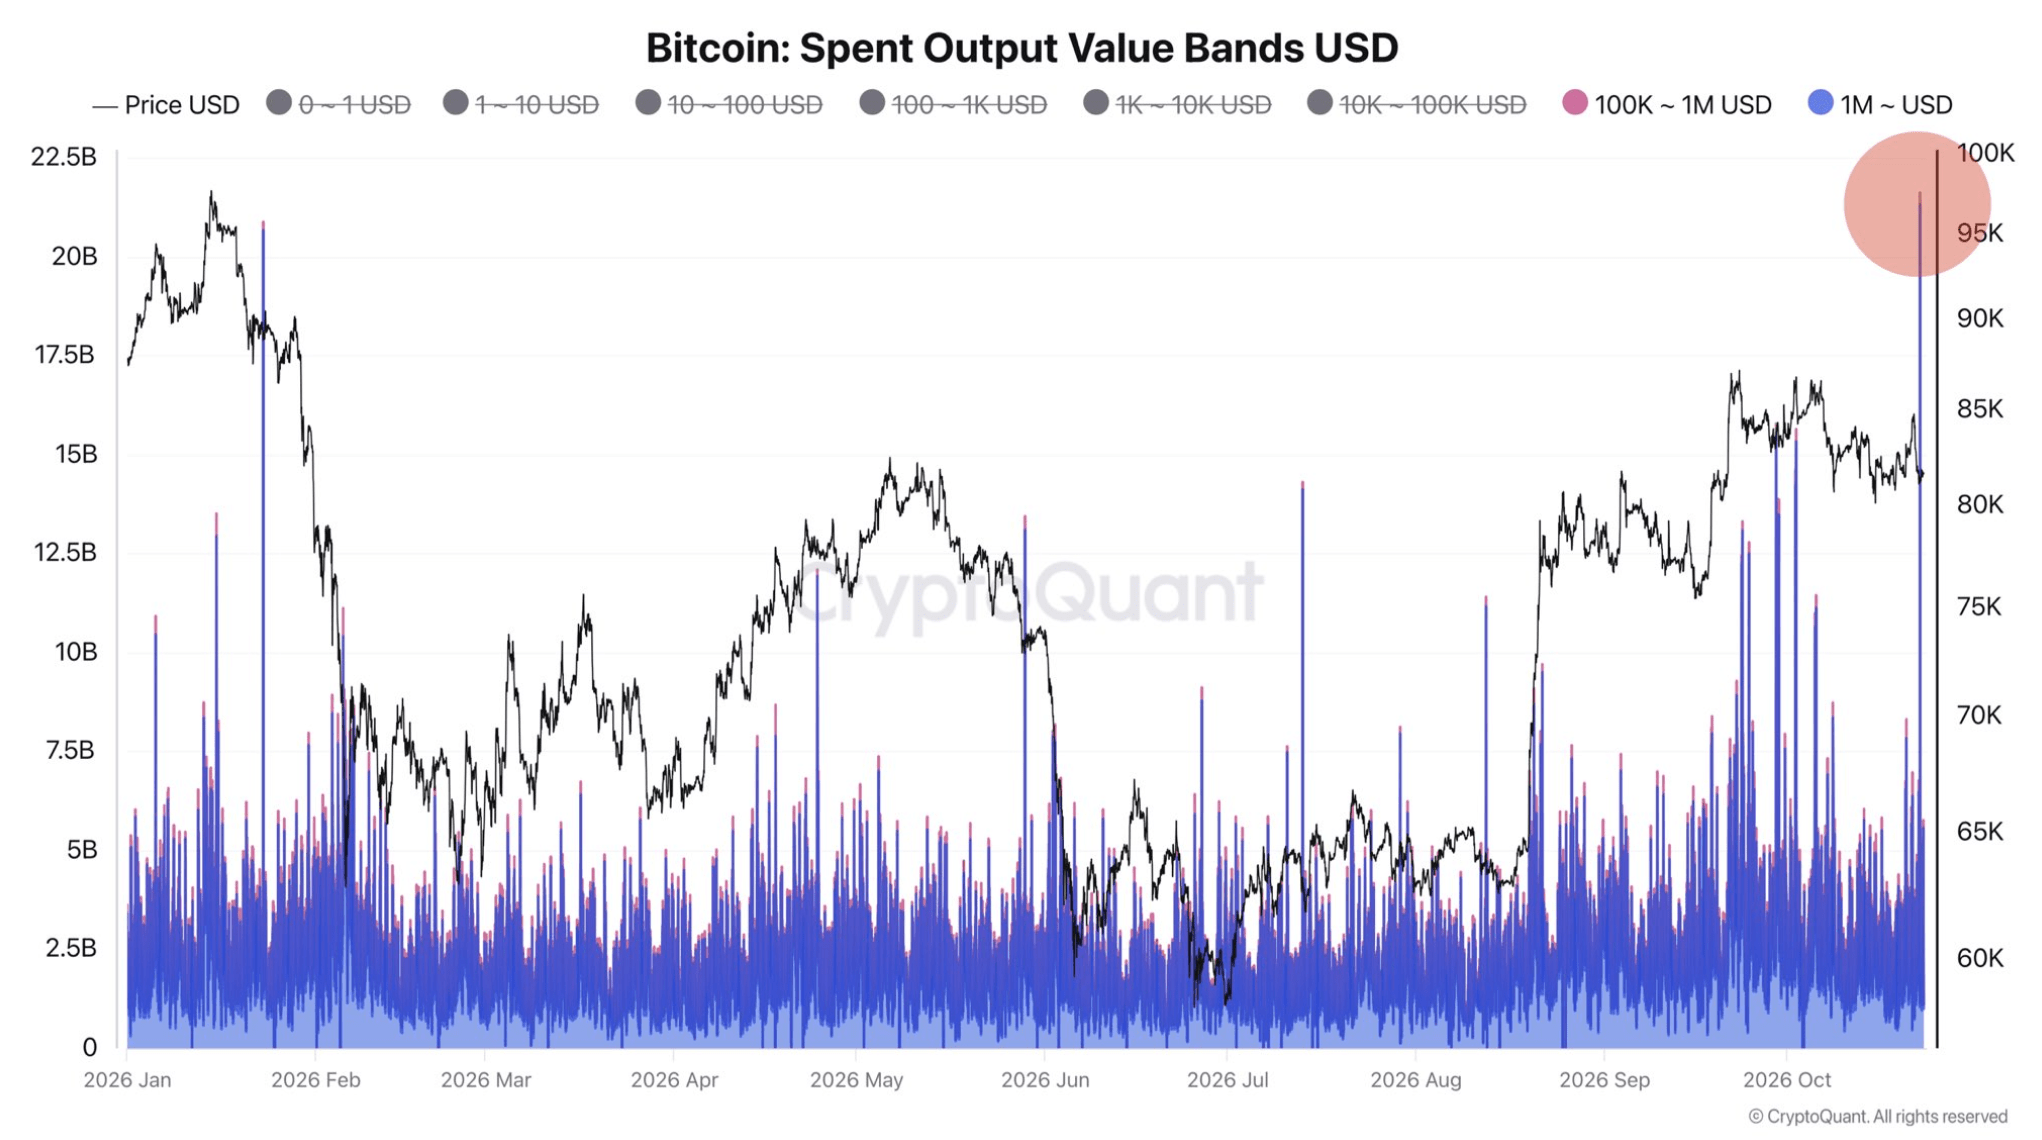
2026年10月23日、23万BTC超(約210億ドル)がオンチェーンで移動し、2026年最大の大口UTXO支出が発生しました。取引所への流入急増は続かなかったため、売却ではなくアドレスのローテーションとみられます。ビットコインは、木曜日に80,790ドルまで急落した後、81,700ドル近辺で推移しました(ナスダックが6月以来最悪の下落率となる-2.6%を記録したことが引き金)。アナリストは、11月3日の中間選挙までは80,000~85,000ドルのレンジが続くとの見方を示しています。米国の消費者心理は48.0で横ばいとなり、過去最低水準に次ぐ低さを記録。1年先のインフレ期待は、10月27~28日のFRB会合を前に4.7%へ上昇しました。韓国の投資家預託金は、6月のピークである139.7兆ウォンから88.7兆ウォンへ36.5%減少する一方、個人投資家はKOSPIの下落局面で買いを続けました。原油価格が重しとなり、ダウは金曜日に653ポイント下落。週間ではS&P 500が0.5%、ナスダックが0.7%下落しました。
アナリストら、ビットコインの8万1,000ドル割れはAI主導のテック株売りに伴うレバレッジ解消と指摘 中間選挙までは8万~8万5,000ドルのレンジとの見方
ナスダックが2.6%下落し、6月以来最悪の取引日となった10月22日、ビットコインは80,789ドルまで下落した。水曜日の高値84,800ドルから4.7%安。テスラとメタの決算がまちまちとなり、AI投資の収益性への疑念が再燃した。シタデルのケン・グリフィン氏は週初め、投資家は「ほぼ間違いなく」AIバブルの中にいると述べていた。UlysのCEO、ヒューゴ・ルノーダン氏は「テック株が売られ、今の暗号資産はテック株のように取引されている」と語った。Bull Market Blueprintのルーク・デイビス氏は、インフレを意識させる原油高を背景に「何もかもが売られる」展開だと指摘。ただし木曜日には時価総額加重ではないS&P 500が0.73%上昇しており、打撃はテック株に集中した。デリバティブ市場について、Nexoのイリヤ・カルチェフ氏は、建玉(OI)が価格とおおむね同じ割合で減少(契約数はほぼ変わらず)、資金調達率はゼロ近辺、インプライド・ボラティリティは2026年の低水準近辺だったと指摘し、ポジションの組み替えではなく価格変動だったとした。Deribitでは10月30日満期の85,000ドルと86,000ドルのコールが最も多く取引された一方、短期のプットは依然としてコールより割高だった。Wincentのポール・ハワード氏は、「ビットコインは短期的に8万~8万5,000ドルのレンジで推移し、11月3日の米中間選挙までこの取引パターンが続く可能性が高い」と述べた。
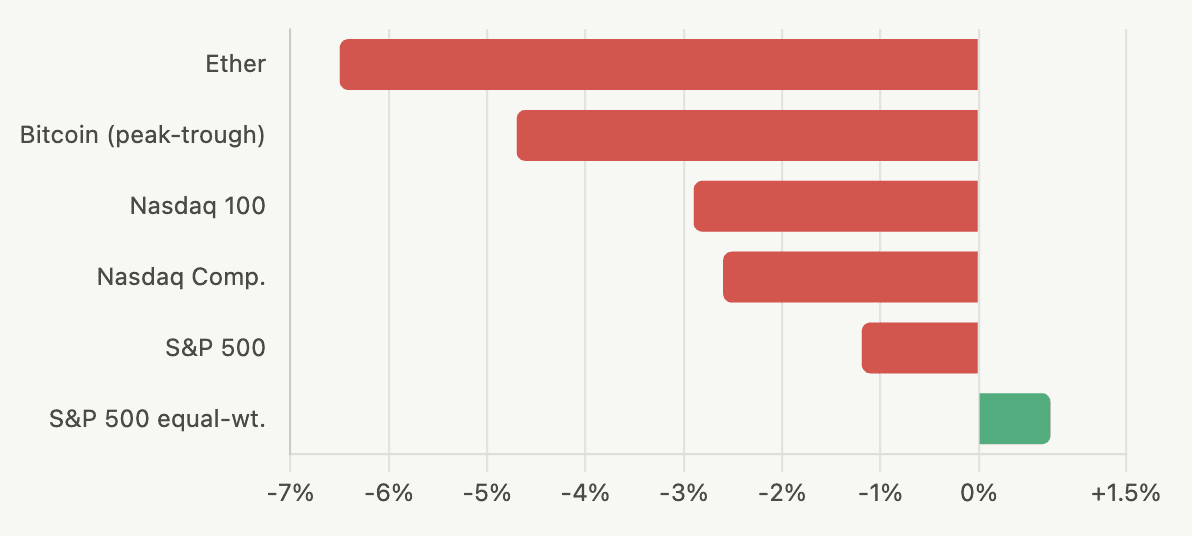
ダウは653ポイント下落し、金曜の下げを主導 原油が重しとなる一方、テック株は木曜の急落後に持ち直す
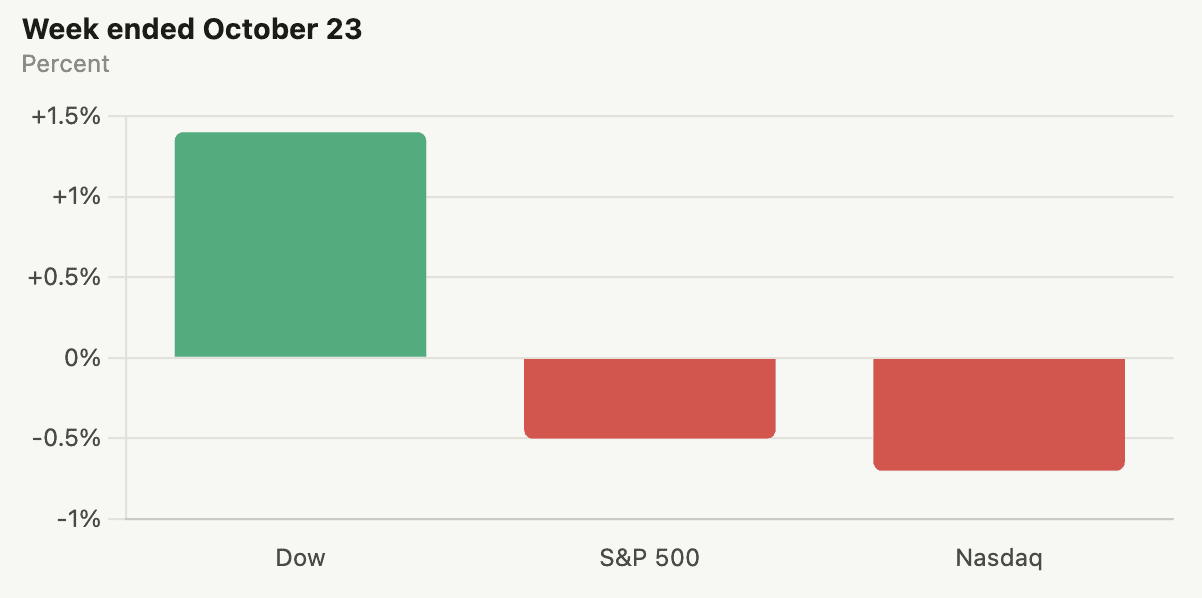
金曜日:ダウは652.82ポイント(1.23%)安の52,215.16、S&P 500は0.52%安の7,623.68、ナスダックは0.21%安の25,955.34。S&P 500銘柄の約4分の3が下落し、生活必需品と金融が主導した。半導体株は、フィラデルフィア半導体株指数が木曜日に6.7%下落した後、持ち直した。序盤はアクシュアが3%安、メタが1.6%安。VIXは木曜日の終値19.03から6.31%上昇した。原油が引き続きマクロ市場の主な材料となった。ブレント原油が113~114ドル近辺にとどまり、10月27~28日に向けてインフレ・FRB金利の連鎖が意識されている。週間ではダウが1.4%高、S&Pが0.5%安、ナスダックが0.7%安だった。S&Pとナスダックが下落する中でダウが週間上昇したことは、モルガン・スタンレーが2週間前に指摘した市場の広がりの乖離を反映している。指数を支える5つのメガキャップ株は、崩れると不振の要因となる一方、時価総額加重ではない市場はより底堅い。
2026年最大の大口UTXO支出急増で、2,300億ドル相当の23万BTC超がオンチェーン移動 取引所への売却の兆候はなし
CryptoQuantのアナリスト、Darkfostによると、10月23日に23万BTC超が移動した。これは2026年における大口UTXO(個別に100万ドル超)の支出急増として最大規模。大半のコインは1~6カ月間休眠状態にあり、約46億ドル相当は保有期間1~3年の長期保有者から移動した。これに続く取引所関連の支出急増は確認されておらず、Darkfostは売却ではなくアドレス間の移動と解釈している。市場への影響は移動先次第だ。後続の取引でコインが取引所に移れば、実現損益指標が大きく変化する可能性がある。一方、自己管理下にとどまれば、構造的には中立的な動きとなる。これほど協調した動きであることから、単一の主体が移動元である可能性が高い。ビットコインが同じ週に2度8万ドルを試して回復する中、23万BTCが移動してもオンチェーンイベントによる目立った価格変動がなかった点は、供給量の55.1%が移動元不明という仮説と整合する。大口保有者が売却ではなく、ウォレット間で資産を移動させているという見方だ。
韓国の投資家預託金、6月のピークから36.5%減の88.7兆ウォンに 個人投資家はKOSPI下落局面でも買い続ける
韓国の証券会社における投資家預託金は、10月22日時点で88.68兆ウォン。6月4日の過去最高額139.69兆ウォンから51.01兆ウォン(36.5%)減少した。残高が90兆ウォンを下回るのは約9カ月ぶり。減少の理由は引き出しではなく、資金の投資への振り向けだ。6月4日から10月23日までに、個人投資家はKOSPIで純額44.17兆ウォン、KOSDAQで3.15兆ウォン、ETFで28.25兆ウォンを買い越し、合計75.57兆ウォンの純買いとなった。新たな預託金の流入はこのペースに追いついていない。10月22日時点のKOSPIは5,533.77で、6月の過去最高終値を39.3%下回る。韓国の個人投資家は、下落局面で平均取得価格を下げるという典型的な行動をとっている一方、機関投資家は木曜日だけで4,641億ウォンを売り越した。構造的なリスクは、預託金の枯渇によって個人投資家の買い支えが続かなくなることだ。KOSPIが回復しなければ、個人投資家の買い余力は尽きる。
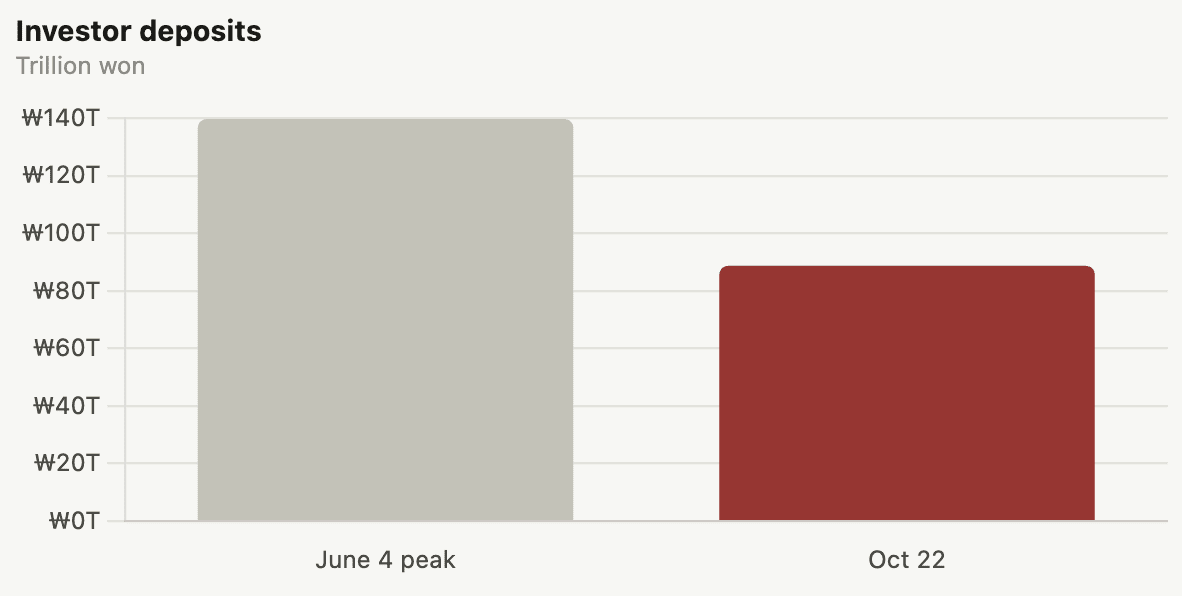
米消費者マインド、過去2番目の低水準を維持 中間選挙を前にインフレ期待は4.7%に上昇
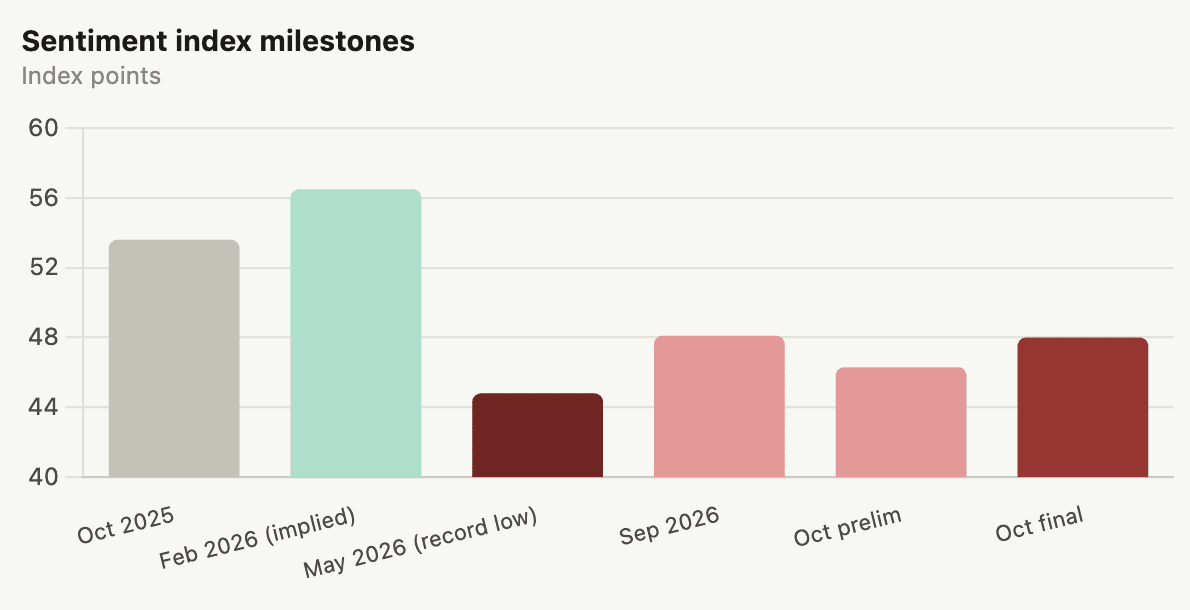
ミシガン大学の10月確報値:48.0(予想46.3、9月48.1)で、過去2番目の低水準。これを下回るのは5月の44.8のみ。1年先のインフレ期待は4.7%(4.6%から上昇)、長期は3.5%(3.4%から上昇)で、いずれも5月以来の高水準。現況指数は46.7(50.9から低下)で、過去2番目の低水準。消費者期待指数は48.8(46.3から上昇)で、7月以来初めて改善した。調査責任者のジョアン・スー氏は、「短期・長期のインフレ期待はいずれもここ数カ月で上昇しており、高止まりするインフレ期待が定着するリスクが表れている」と述べた。調査期間は9月22日から10月19日で、ブレント原油が113ドルを上回る前に実施された。消費者マインドは、イラン紛争前の2月を15%下回る。無党派層は3カ月連続で低下し、民主党支持者と共和党支持者は改善した。インフレ期待の定着リスクは、FRBにとって最も扱いにくい指標だ。10月27~28日の会合を前に消費者のインフレ期待が上昇する一方、10月の利上げ確率は約15%。FRBと市場の見方の隔たりは解消していない。