
$BMT $SOPH $GTC
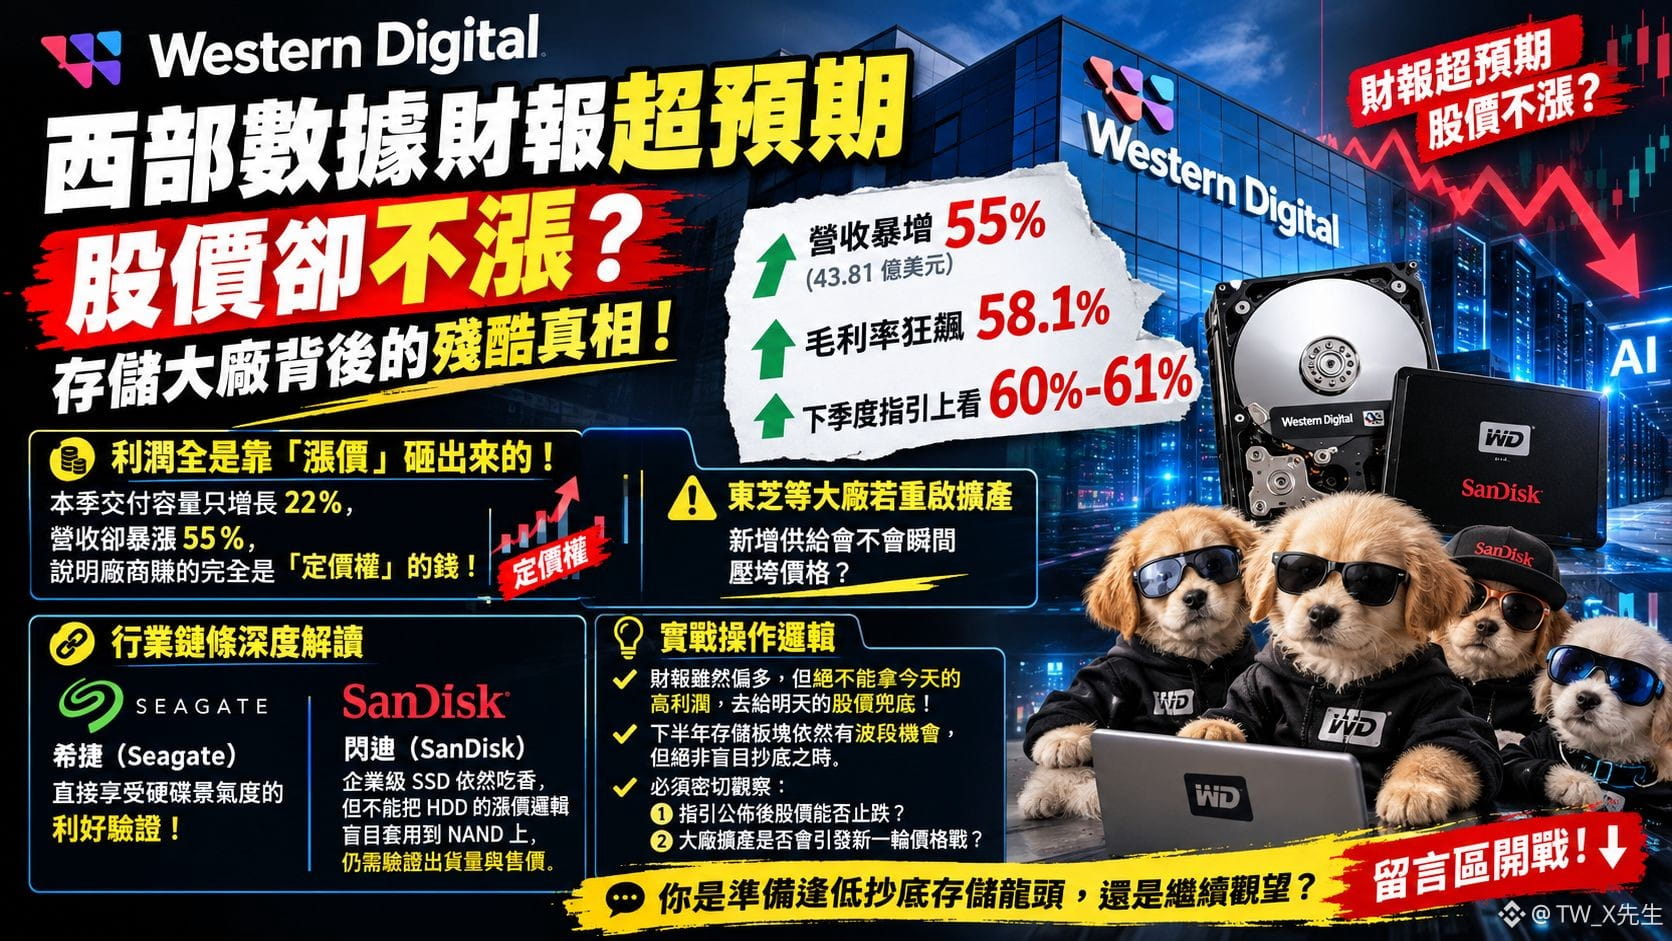
🔥 ウエスタンデジタルの決算は予想超え、それでも株価が上がらないのはなぜ?ストレージ大手の裏にある残酷な真実!
売上高は55%増(43億8,100万ドル)、粗利益率は58.1%まで急上昇。次の四半期のガイダンスでは、なんと60~61%を見込んでいます!一見、無敵に見える決算なのに、なぜ市場はまったく評価しないのでしょうか?
答えは、成長の内訳と今後の需給をめぐる駆け引きにあります。
📊 利益はすべて「値上げ」で稼いだもの!今四半期の出荷容量はわずか22%増なのに、売上高は55%も急増。つまり、メーカーが稼いだのはまさに「価格決定力」による利益です!データセンターやAI向けストレージの需要は依然として旺盛ですが、市場が最も恐れているのは、東芝などの大手が増産を再開した場合、新たな供給が価格を一気に押し下げるのではないかということです。
🎯 業界サプライチェーンを深掘り: 🔹 シーゲイト(Seagate):HDD市況の好調さが業績に反映される恩恵を直接受けます! 🔹 サンディスク(SanDisk):エンタープライズ向けSSDは依然として需要が強いものの、HDDの値上げの論理をNANDにそのまま当てはめるのは禁物。出荷量と販売価格の検証が必要です。
💡 実践的な投資の考え方:決算は強気材料ですが、今日の高利益をもとに、明日の株価まで保証されると考えてはいけません!下半期もストレージ関連株には値幅を狙えるチャンスがありますが、やみくもに底値買いをする局面ではありません。注視すべきなのは、ガイダンス発表後に株価が下げ止まるか、大手の増産が新たな価格競争を引き起こすかどうかです。
押し目でストレージ大手を買うつもりですか?それとも、引き続き様子見ですか?コメント欄で語り合いましょう!👇
#股票财报季