

TeslaとMetaの最新の決算と日足チャートを見て、両社は大きく異なる課題に直面していると感じました。
両社とも未来に投資していますが、その成長を支える財務状況も同じくらい重要です。
Tesla($TSLA):回復の実力が試される
Teslaの第3四半期の売上高は280億5,000万ドルで、前年同期比ではほぼ横ばいでした。営業利益は56%減の7億1,800万ドルとなり、営業利益率は2.6%にとどまりました。
フリーキャッシュフローは15億3,000万ドルとなり、明るい材料です。Teslaはまた、2026年の設備投資見通しを250億ドル超から200億ドル超へ引き下げました。
それでも大きな疑問は、Robotaxi、AI、Optimusが最終的に意味のある利益源になり得るかどうかです。
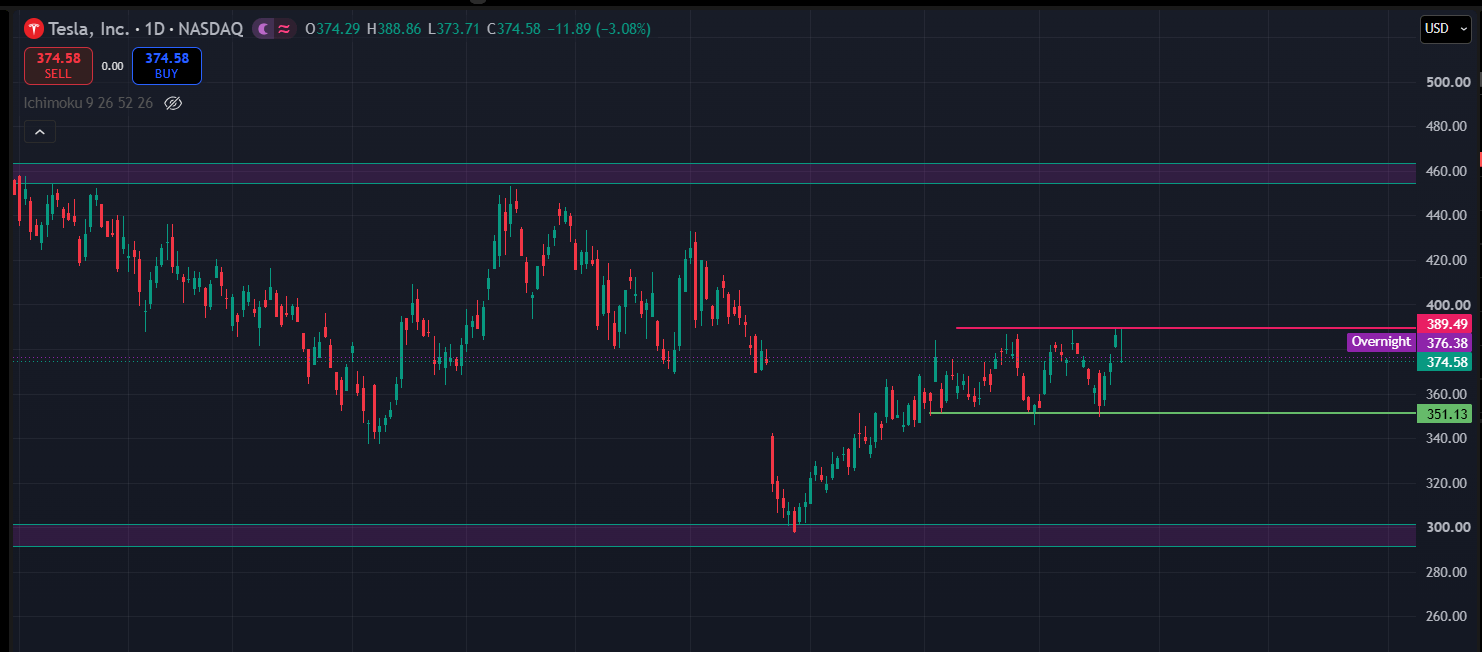
日足チャートを見ると、TSLAは375ドル前後で取引されています。注目しているサポートは350~355ドルのゾーンで、目先のレジスタンスは389~390ドルです。レジスタンスを継続的に上抜ければ回復基調が強まる可能性がありますが、ここで上値を抑えられれば、株価はレンジ内での推移が続くかもしれません。
Meta($META):堅調な売上高、増加する投資コスト
Metaの第3四半期売上高は646億ドルで、前年同期比26%増となりました。広告事業は引き続き力強い成長を見せています。
報告された営業利益は129億9,000万ドルでしたが、98億9,000万ドルの法務関連費用が大きく影響しました。この費用を除けば、営業利益は228億8,000万ドルとなる計算です。
一方、投資需要の増加に伴い、フリーキャッシュフローはマイナス21億2,000万ドルとなりました。Metaは今後、AIへの支出が持続可能なリターンを生み出せることを示す必要があります。
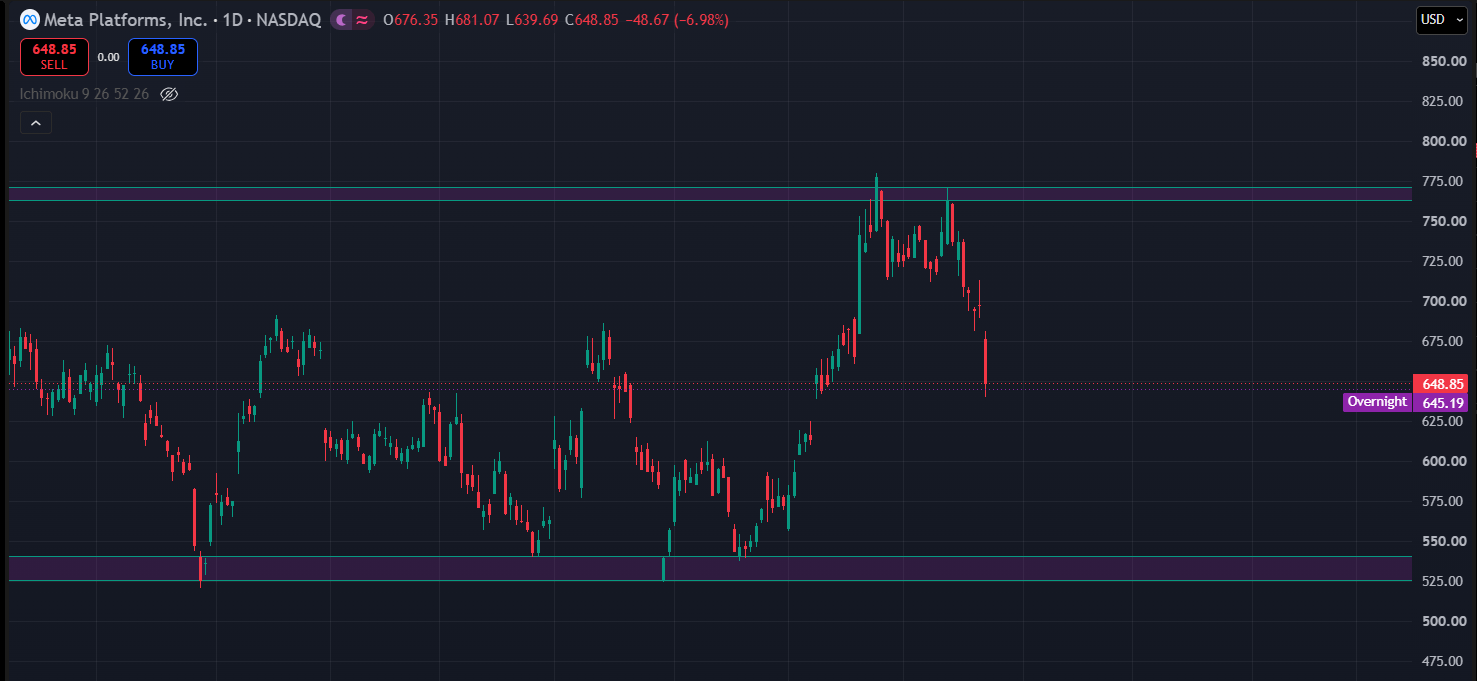
日足チャートでは、急落後のMETAは649ドル前後で取引されています。目先のサポートとして注目したいのは640~645ドルのゾーンです。ここを維持できなければ、600ドルが意識される可能性があります。上値では、765~775ドルが依然として主要なレジスタンスゾーンです。
まとめ
現時点ではMetaの方が強い収益基盤を持っていますが、Teslaへの投資判断は、より将来の実行力に大きく左右されます。
どちらの企業も、決算の見出しだけで判断するつもりはありません。Teslaにとっては利益率の改善が重要です。Metaについては、AIへの支出と将来のリターンのバランスを注視する必要があります。
両社とも野心的な計画を掲げていますが、本当の試金石は、それらの投資が最終的に株主にどれだけの価値をもたらすかです。
次に何を注目するか選ぶなら、Teslaでは収益性、MetaではAI投資のリターンに注目します。
今後数年間で、どちらの企業がより有利な立場にあると思いますか?
個人的な市場分析であり、投資助言ではありません。チャート上の価格水準は概算であり、値動きに応じて変わる可能性があります。
#Tesla #Meta #決算